附錄一 投資房地美的邏輯
房地美附录展示一笔投资怎样由业务结构、价格、监管担忧与信用标准共同论证。它的价值在于暴露判断的前提,而不是给读者一张可以脱离年份照抄的名单。
附錄一
投資房地美的邏輯
在1989年2月的魏斯可股東信中,蒙格闡述投資房地美的邏輯,具體內容如下:
 魏斯可對房地美的投資
跟其他儲貸機構相比,我們旗下的子公司互助儲蓄始終有點另類,1988年,互助儲蓄又有不尋常之舉。互助儲蓄共買進240萬股房地美特別股,我們的持股數量占總流通股數的4%,已經達單一股東持股比例上限。在寫這封信時,這240萬股特別股已經全數發行,並全額繳納股款。
互助儲蓄買進的平均成本為每股29.89美元,1988年年底,此特別股在紐約證券交易所的交易價格是50.50美元。根據1988年年底的股價計算,互助儲蓄持有房地美股票的稅前未實現獲利約為4,950萬美元。按照目前的稅率計算,稅後淨利約為2,920萬美元,約合魏斯可每股盈餘4.10美元。
房地美的亮眼表現
房地美是一個混合體,由聯邦住房貸款銀行委員會監理,但已經完全由私人出資,股東主要是機構投資者。房地美的業務模式是買進住房抵押貸款,隨即將貸款轉為住房抵押貸款證券,為其提供擔保並在市場上出售。在此過程中,房地美可以賺取擔保費和「利差」,同時規避大部分利率風險。近幾年房地美生意很好,超越大多數儲貸機構,房地美超高的股東權益報酬率就是一個很好的證明。
根據房地美目前平均每股1.60美元的股息計算,互助儲蓄平均每股成本29.89美元,稅前收益率只有5.35%,稅後收益僅4.4%。
從房地美的歷史紀錄來看,它有能力穩步提升獲利和配息,進而帶動股價走高。房地美的特別股實際上等同於普通股。以下為房地美1985至1989年財務資料:
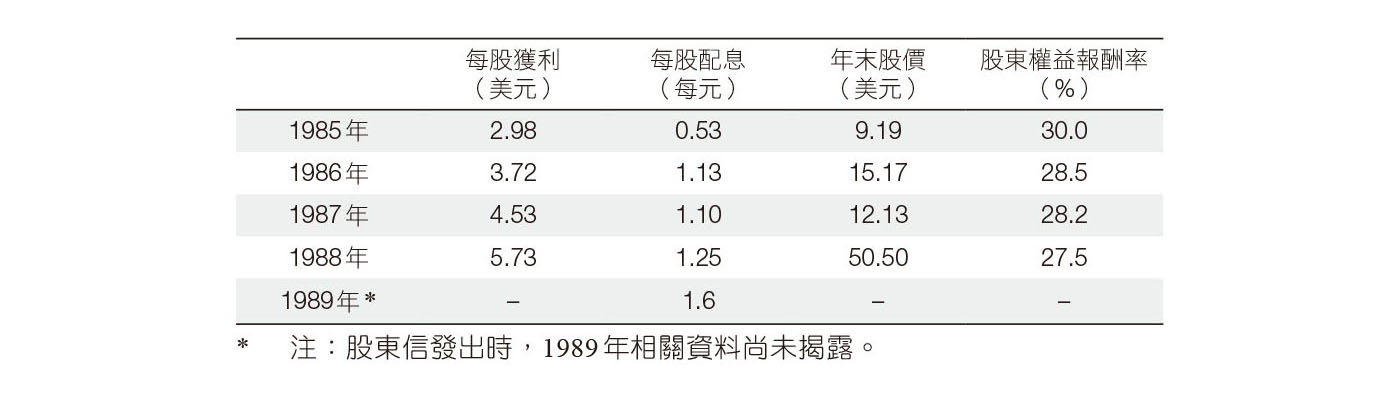
對於1988年底每股僅50.50美元的股票來說,這些財務數字非常亮眼。
房地美股價低迷的原因
投資者對房地美的股票反應冷淡,我們認為主要有兩個原因:(1)投資人對房地美缺乏了解;(2)投資人擔心房地美的監理部門可能失職注,或迫於國會壓力,給予私人資本不公平待遇。
當然,房地美也可能因為違反對私人股東的承諾、放鬆信貸標準或錯估未來利率走勢而毀掉其出色業績,但我們認為出現這些風險的可能性不大。
投資者之所以擔心,主要是聯邦儲蓄貸款保險公司的前車之鑑讓他們心有餘悸。人們意識到,聯邦儲蓄貸款保險公司破產,主要是因為監理部門失職。監理部門未能及早出手干預,結果問題迅速惡化,最後到了無法收拾的地步。投資人因此對監理部門持懷疑態度,這完全可以理解。
我們認為,從聯邦儲蓄貸款保險公司的例子不能得出監理單位也會毀掉房地美的結論。聯邦儲蓄貸款保險公司與房地美公司沒有關聯,兩家公司的歷史和現實情況也截然不同。
聯邦儲蓄貸款保險公司因為監理單位無法控制的因素而病入膏肓,但房地美業績卻蒸蒸日上。國會應該會吸取教訓,不敢再貿然推出寬鬆政策,反而會從嚴監管,提高對儲貸業的資產品質要求。
儘管美國政府沒有明確表示擔保房地美出售的證券,但是在目前的住房抵押貸款證券市場與債券發行市場,房地美發行的證券幾乎等同於無風險的政府債券。憑藉這個巨大的優勢,房地美的管理者只要不冒破壞信用的風險注,就能取得良好的經濟與社會效益。
與每年為買房者籌集的龐大資金規模相比,房地美每年向股東配發的股息微不足道,還不到籌集資金規模的1%。這種做法是正確的。對股息安全與穩定成長的需求,正好以正確的方式約束整個系統,房地美沒理由改變這個策略。
此外,最近產油區出現的房貸違約潮,也清楚表明堅守嚴格的放款標準才是正確的做法。在產油區,曾經優質的住房抵押貸款集中爆發風險,儘管盡責的放款機構向工作穩定、還款紀錄良好而且支付大筆頭期款的申請人發放貸款,最後卻仍出現大量不良貸款。這次產油區的違約潮足以讓房地美警醒,作為擔保信用的高槓桿企業,必須嚴格遵守安全邊際原則。
正如銀行放款標準在歷經1930年代的腥風血雨之後仍能長期保持穩健一樣,房利美執行的房貸抵押放款標準,在經歷1980年代的大規模損失之後,也可能在很長的一段時間裡保持穩健。如果能這樣,再加上嚴格控制利率風險在最低限度,房地美股票對互助儲蓄可能是一筆相當不錯的長期投資。
我們公開投資房地美的原因,這不符合波克夏海瑟威的慣例,我們通常不談論我們投資的邏輯,因為這可能對我們後續的投資活動帶來影響。(另一個原因是不想把自己的錯誤判斷公諸於世,不過這不是主要原因。)
這次破例,是因為我們已經買到法律規定的上限,沒辦法繼續買進更多房地美股票。既然如此,我們選擇披露這項資訊。
但我們不建議魏斯可股東買進房地美股票。我們絕不鼓勵魏斯可股東模仿魏斯可的投資行為注,照抄魏斯可的投資。