2 最理想的公司:1988年股東會談話
1988 年从销售佣金与利益偏见出发,转向信用品质、现金产生能力和资本再投资。蒙格既要求看穿漂亮数字,也提醒股东不要把对管理者的信任直接当成买入理由。
2 最理想的公司:1988年股東會談話
編者按
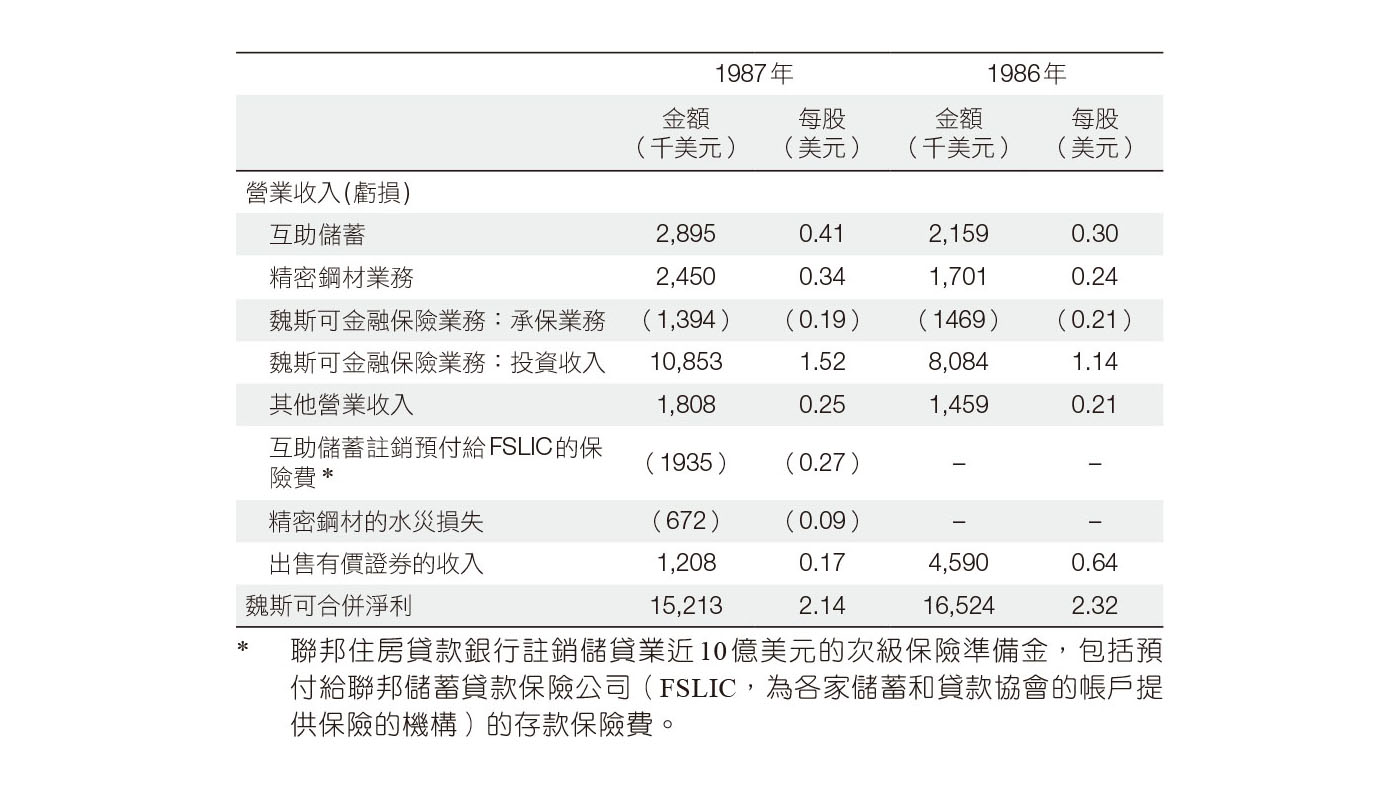
在1988年2月致魏斯可股東信中,蒙格披露公司1987年的營收資料:1987年合併營業收入(不計投資收益)為1,661.2萬美元,每股2.33美元;合併淨利為1,521.3萬美元,每股2.14美元。
1986年與1987年合併淨利細項如下:
4月28日股東會召開。從蒙格所說「手握大量流動資產」我們可以知道,魏斯可在股災前有收手舉動,巴菲特同樣從1987年3月開始陸續拋售股票。但他們在1987年10月,也就是股災前夕,買進所羅門兄弟公司的可轉換特別股,與整個市場一起暴跌,這也成為股東會上的關注焦點。

蒙格:目前魏斯可持有大量流動資產,但找不到什麼好的投資機會。如果你能找到好的投資機會,那你的狀況比我們好。
我們不是看衰券商的賺錢能力,而是要提醒大家對營業員保持警惕。不僅券商的營業員,所有抽佣的業務員都可能為了完成交易而不講真話。我把顧問、律師劃分在這個分類,跟營業員比起來,他們甚至有過之而無不及。
多年前,我在帕薩迪納市有個朋友是做釣具生意的,他出售的釣具五顏六色。我以前從沒見過色彩這麼豐富的釣具,我問他:「你這魚鉤五顏六色的,魚是不是更容易上鉤啊?」他回答說:「查理,我這魚鉤又不是賣給魚的」。
你們笑歸笑,但我們每個人都有這種毛病。所有人潛意識裡都有這樣的偏見注:給別人建議時,以為是在為別人考慮,其實是從自己的利益出發。
別問理髮師需不需要剪頭髮,會從自己利益出發行事的,不僅僅是券商而已。
 所羅門兄弟的經營
所羅門兄弟公司(Salomon Brothers)*是美國排名前三的投資銀行、造市者以及承銷商,從事的生意怎麼可能不是好生意?
所羅門擁有比表面上看到還要強大的獲利能力。華爾街公司都有分紅文化,景氣好、公司大賺時,員工的薪資與分紅就會水漲船高。
我們根本不插手所羅門的經營,沒那個必要。約翰.古弗蘭(John Gutfreund)是一位有智慧的領導者,他才能卓越、經驗豐富。
所羅門是一家授信公司,約翰.古弗蘭擔任執行長,非常重視信用品質。古弗蘭對人性抱持懷疑的態度,這種態度可以協助他做好監控信用風險的工作。
對大型華爾街公司而言,信用品質至關重要,不嚴格把關就授信,一旦市場環境出現劇烈變化,你可能就會陷入麻煩。1987年10月股市大跌,許多券商破產,因為它們向很多信用不佳的客戶提供過多信貸。但即使遭遇現代史上股市最大單日跌幅,所羅門也沒有出現重大的信用損失。受股災影響,所羅門的套利業務以及其他一些業務出現虧損,但它沒有因為信用品質而虧損。
當時,我們授信給所羅門兄弟公司,我們買進所羅門的特別股,相當於借錢給所羅門,所羅門兄弟公司有義務贖回我們購買的特別股。我記得當時我認為所羅門兄弟公司的信用評等是AA級,不是垃圾債。
截至目前,魏斯可保險業務這幾年的綜合比率(combined ratio)*如何?我估計從我們簽署合作協定起的四年裡,綜合比率大概是104、105。
我想我向你們報告的數字有點保守。我們的母公司波克夏海瑟威從事保險業務這麼多年,透過保險生意獲得豐厚的利潤。儘管如此,有些年份我們對綜合比率的估算與實際數字相差甚遠。但保險業的客觀情況就是如此,我們能做的就是盡量誠實地估算。注
正如華倫在波克夏致股東信中所說的,保險業的會計慣例應該在專業術語中明確加上「估算」這兩個字。我向你保證,會計師對綜合比率的了解不會有我們多。
看見儲貸業的曙光
最近,聯邦儲蓄貸款保險公司提出一項調整保險費率的建議,打算向資產品質好的儲貸機構徵收較低的保費,向資產品質差的儲貸機構徵收較高的保費。當然,我們贊成這個提議,但儲貸業中充滿政治博弈,我不知道這個提議是否會實現。
儲貸業開始大洗牌,經營不善的機構又多了一個不利因素。它們的債務不斷膨脹,沒有國會撥款救濟、沒有聯邦儲蓄貸款保險公司注入資金,整件事與政治因素攪和在一起,在某些方面造成災難性的後果。
在聯邦住房貸款銀行委員會(Federal Home Loan Bank Board)監管乏力的情況下,聯邦儲蓄貸款保險公司挺身而出,提出這項建議,表現出極大的智慧與勇氣。我們認為聯邦儲蓄貸款保險公司正朝正確的方向努力。
在魏斯可年報中,我嘗試分析聯邦儲蓄貸款保險公司調整保險費率的可能性,但我不知道結果會如何。可以肯定的是,聯邦住房貸款銀行體系(Federal Home Loan Bank System)需要注入更多資金,但最終是否能解決問題,要看它們是否注入足夠的資金,以及是否能屏除一開始讓它們陷入困境的制度。
目前銀行體系中,聯邦存款保險公司的狀況稍微好一點,儲貸業中的聯邦儲蓄貸款保險公司則是狀況堪憂。很多資產品質良好的儲貸機構已經離開儲貸業,進入銀行業,再不改革,會有更多優秀的儲貸機構離開,最後聯邦儲蓄貸款保險公司只能擁有品質差、實力弱的儲貸機構,到時整個儲貸業將面臨崩盤危機。
現在的權宜之計是關閉大門,禁止儲貸機構進入銀行業,不讓蜂擁而入的儲貸機構為銀行體系帶來風險。
但這整件事讓我們看見政府缺乏遠見,無法制定正確的政策。不幸的是,很多問題如果你預測到了,還可以避免,等到事到臨頭,那就悔之晚矣。
銀行體系也有自己的問題,我們向外國提供那麼多貸款,幾乎全都處於違約狀態。那些向主權國家發放的貸款根本沒辦法強行收回。你要對方還款,他只說:「你看,我們國家有那麼多窮人流落街頭呢,要怎麼還錢?」
我們能怎麼辦?難道要派海軍過去?
我很欣賞我們的客戶
在經過幾年停滯之後,魏斯可現在開始擴大業務規模。我們的放款標準很嚴格。銀行業有句老話我非常喜歡,「在發放貸款之前,就把貸款收回來」。
魏斯可沒有大量分行。很久之前,我們就比同行更早意識到多開分行無益。*
至於魏斯可的利差,具體數字我沒算過,但我們的利差可能高於平均。有些儲貸機構規模更大、資產品質更好,它們的利差比我們高得多。在整個產業中,如果各家儲貸機構把所有資產類別都計算在內,也就是把不良貸款都算進去,這樣計算的話,我們的利差大概處於平均值。但如果不做調整,根據估算,我們的利差已經比過去高了很多。
關於利率風險,我們考慮得很全面,我們有能力抵禦風險。
我們提供利率上限為25%的浮動利率貸款,這種貸款方式似乎沒什麼吸引力,但我們的員工很努力,每個月都能發放四、五百萬美元的浮動利率貸款,愈來愈多客戶選擇我們的貸款產品。
什麼樣的客戶會選擇我們的貸款產品呢?我很欣賞選擇我們的客戶,他們頭腦很清楚,也非常有責任感。他們非常懂我們的產品,他們喜歡我們簡單清晰的還款條件。
這些貸款的範圍很小。雖然客戶不多,但我們的規模也小,我們還是能獲利。
魏斯可的房地產建案
我們有一片因無法回收貸款而沒收的土地,目前正在開發中,為了配合當局的考古要求,我們受了不少氣。
一些監理部門的想法讓我們覺得不可理喻。那片土地上有草坪,70多年來上面長滿了舖地狼尾草(Kikuyu grass)*。這是非常難根除的一種草,我們想盡各種辦法都難以除盡。
舖地狼尾草很好看,人們常用它鋪草坪,鳥類也很喜歡這種草。但當局的景觀設計師要求我們必須剷除舖地狼尾草,然後種上印第安人居住在這塊土地時生長的那種草。
我們把土挖了很深,噴灑一種類似橙劑的化學藥劑,但怎樣都難以根除舖地狼尾草。就因為草的品種,當局讓我們費盡口舌,花了很多錢。
作為魏斯可的股東,你們為當地的考古事業做出貢獻。
我們打算在這裡建造20棟房子,或許更多。根據我的計算,每棟至少可以賣到70萬美元。但現在有些無恥之徒製造麻煩,想阻礙我們開工,有人還想無償占用我們的土地。
一般小地產商無法處理這些狀況,但我們魏斯可有足夠的財力。儘管當局向我們提出很多昂貴的苛刻要求,但我們還是做得很好,我們仍然能夠獲利,說不定還能賺很多錢。
如何衡量公司是否值得投資
長期的投資經驗讓我們歸納出一些標準。最理想的公司,每年創造的可支配現金高於淨利注,能為股東提供大量可自由支配的現金。一家理想的公司,可以為股東創造高於淨利的現金收入,讓股東進行再投資。這種公司非常罕見,描述起來很簡單,但現實中很少見。
有些股東是這麼想的:控股魏斯可的巴菲特和蒙格用二、三十年時間把波克夏發展壯大,現在波克夏的規模已經很大,但魏斯可還很小,魏斯可的複合報酬率將遠遠超過波克夏,因此魏斯可具有極高的投資價值。但我要告訴各位,這種想法並不正確。
魏斯可的報酬率超過波克夏有兩種可能。一個是,我找到一些很棒的商業交易,正好適合魏斯可的規模,因為我是魏斯可的董事長,魏斯可會做成這些交易。
然而,華倫的投資能力比我強,也比我年輕。我是有可能找到適合魏斯可的好機會,但我可不敢肯定。
另一種可能是波克夏的財富都蒸發了,巴菲特只剩下魏斯可的股權,那魏斯可就會快速成長,畢竟讓小資金快速成長更容易。但這只是個假設,不可能發生。
我們儘量把財報做得簡單,這樣我們自己也才能理解。各位可以看看跨國石油公司的財報,裡面涉及不同國家、複雜的法律與部門,讓人看得頭暈眼花。還是簡單的公司比較容易看懂。
查看歷史紀錄,可以了解一家公司對保留盈餘的使用是否合理。注問題在於,很多紀錄難以理解,99%的管理階層故意混淆數據,讓你看不清楚保留盈餘的投資效率如何。
像麥當勞這樣的公司,在發展初期我們很容易看出來它有能力開很多家分店。麥當勞在蒙大拿州(Montana)很賺錢,它的生意模式可以複製,到了愛達荷州(Idaho)一樣賺錢。但其他大多數情況沒有這麼簡單。
我在哈佛法學院讀書時,一位老教授說:「有什麼問題,來問我,我讓你更困惑」。
估算魏斯可的清算價值,困難之處主要在於兩點:一、要繳稅,這會降低魏斯可的價值;另一個是我們有不少隱藏資產,這會增加魏斯可的價值。
我們沒有完美的方式去估算,你的判斷可能會比我們好……再說,魏斯可也不可能說清算就清算。有時候清算價值可以透過某種方式實現,但我們不會那麼做,我們不想那麼做。如果你不願意解雇辛苦為公司工作40年的老喬,那就沒必要計算辭掉老喬能為公司帶來多少獲利。
我又想起一件趣事。在畢業典禮上,有一位校長對學生們說:「你們當中有5%的人將來會成為犯罪分子。我知道這5%是誰,但我不會告訴你,我不想讓你們的生活失去刺激」。
魏斯可的清算價值是多少?我還是為你們保留一點刺激感吧。
特立獨行的魏斯可股東
魏斯可的股東是一群特立獨行的價值投資者。
他們最早買進魏斯可時,魏斯可很有價值。現在魏斯可已經沒那麼有價值,但他們因為看好魏斯可的管理者,所以還是願意買進。他們不看好這筆投資,但他們相信至少公司經營者不會搞砸。
我不知道這是不是購買股票的好方式。注
在今年的波克夏年報中,華倫寫道,回顧過去,有些公司生意非常好,但是他因為不看好公司的管理高層而沒有大量買進。買進魏斯可的股東卻恰好相反。