10 投資時的三種不為:1997年股東會談話
1997 年从维护与扩张资本的区分出发,强调好生意的容错性、成长的规模边界与价格纪律。后半部分阐述多模型及其相互作用,并澄清“为好公司支付高价”不等于超过内在价值。
10 投資時的三種不為:1997年股東會談話
編者按
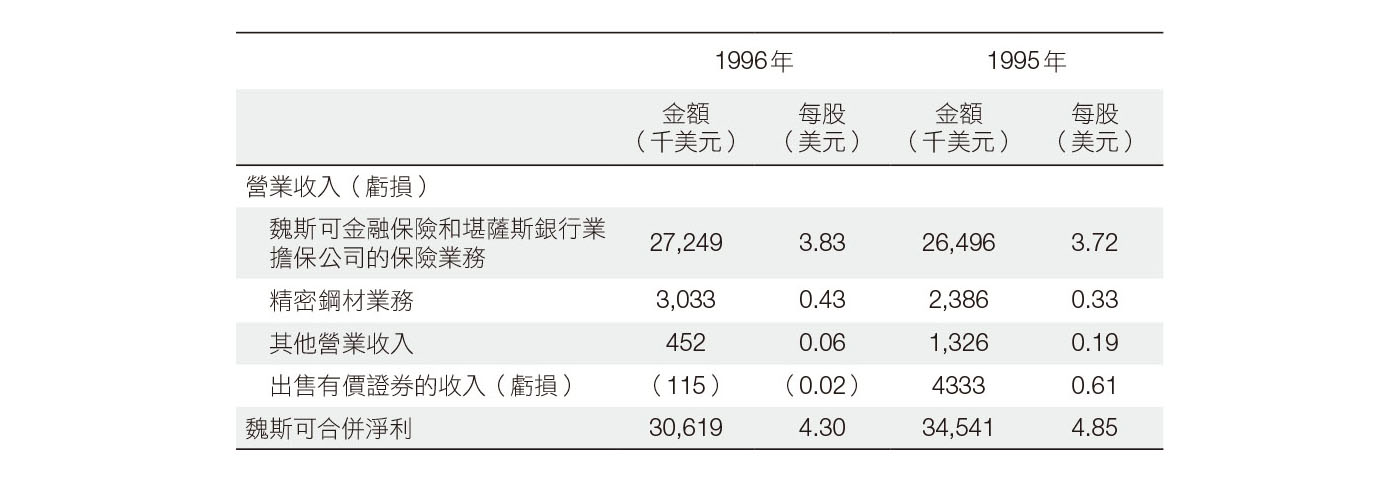
在1997年3月致魏斯可股東信中,蒙格披露公司1996年的營收資料:1996年合併營業收入(不計投資收益)為3,073.4萬美元,每股4.32美元;合併淨利為3,061.9萬美元,每股4.30美元。
1995年和1996年的合併淨利細項如下:
1996年第三季,魏斯可公司以大約8,000萬美元的現金收購堪薩斯金融擔保公司(Kansas Bankers Surety Company)。堪薩斯金融擔保與魏斯可金融保險業績合併,根據合併會計慣例進行調整後,為保險業務的營業收入貢獻228.8萬美元。
堪薩斯金融擔保公司成立於1909年,為堪薩斯州的銀行提供存款保險,主要客戶群為中小型社區銀行,遍布22個主要的中西部州。除了為聯邦存款保險公司承保範圍之外的銀行提供存款擔保債券,業務內容還包括提供董事及高階員工責任險、銀行雇主責任險、銀行年金和共同基金責任險,以及銀行保險代理人職業過失與疏忽大意責任險。當時堪薩斯金融擔保公司由總裁唐納德.托爾(Donald Towle)與13名員工管理。
1997年5月2日,魏斯可在帕薩迪納市召開股東會。蒙格的談話重點包括好生意、房地美、全美航空的投資,以及關注個股評價而非總體經濟政策等。他還談到多元思維模式的重要性、投資時的三種「不為」,以及今年重讀的一本書。
股東會問答
股東問(以下簡稱問):餐飲業、酒店業、博弈業等公司不一定有自由現金流,它們有的像麥當勞一樣,需要買進更多地產,有的則是需要投入大量資金用於店面裝修與購買設備。
這類公司的獲利可能不低,但它們的自由現金流卻不多。該如何對這些公司進行現金流折現(Discounted Cash Flow)分析?
蒙格答(以下簡稱答):要看資本投入是否有效。通常我們會把開設新店視為新投資,如果只是舊店搬遷,銷售額不變,就不是有效的新增投資。所以不能只看資本開支的統計數字,而是必須了解哪些資本投入可以擴大業務規模,哪些只能用於維持現有業務。注
關鍵是要分清楚:為了維持現有業務需要有多少資本支出?資產報酬率高的公司,投入大量資本,有助於將來的成長,這樣的資本投入是好的,我們喜歡,所有人都喜歡。
因此你必須要有分辨能力,分清楚資本投入是否有效。有時候這很難。例如有時一家公司投入資金維護和修復舊有業務。投資之後,原本的業務長出新的商機。表面上看起來是支出維護費用,實際上投資後,公司的業務規模卻擴大了。這需要我們在分析資本開支時,能從現象面看懂本質。
但我們只會很粗略地進行現金流折現分析,我從沒看過華倫用現金流折現法一步一步精確計算公司價值。如果他無法不花腦力隨便想想就得出結論,我們就不投資。
波克夏旗下的子公司可能會進行精確的現金流折現計算,分析購買新設備等投資是否合適。不過我認為,即使是公司分析固定資產投資的合理性,也最好做那種想都不用想的投資。
華倫經常說好生意和爛生意的區別。他說好生意,每個決定都簡單,想都不用想;爛生意,每個決定都困難。
 投資要選容錯率高的好生意
問:富國銀行收購第一州際銀行,我聽說過程中發生一些事。您認為併購的同化過程(assimilation process)*需要多久?到底發生什麼事?
答:通常同化過程中出現問題的機率很高,但偶而也會出現一樁成功案例,例如之前富國銀行收購克羅克國民銀行(Crocker National Bank)就是成功的案例。也許是因為收購克羅克國民銀行的過程很順利,所以富國銀行又收購第一州際銀行,結果這次的同化過程卻沒那麼順利。
這讓我想起好時公司(The Hershey Company)的故事。很多年前,好時決定進軍加拿大糖果市場。好時認為就算到了新國家,也要保持原本的味道,所以好時堅持傳統工藝,不用現代化的離心機,而是使用原始的石磨研磨可可脂。因此,好時把石磨研磨的生產程序完全複製到加拿大。
好時用了五年時間才在加拿大複製出正宗的好時風味巧克力。換個地方生產表面上看起來很容易,其實要克服許多困難。好時必須整合一堆新業務,又要讓消費者滿意,還面對競爭對手的挑釁,這是非常棘手的事。
好時進入加拿大市場的同化過程非常艱辛。
當年,我們把魏斯可的主要銀行帳戶從平安太平洋銀行轉到美國銀行,出現帳目不平的問題,美國銀行的工作人員怎麼查都無法解決,最後我們只好把資金取出,關閉這個帳戶,然後製作調整分錄(adjusting entry)*。
五年後,沒人會記得富國銀行今天收購第一州際遇到的問題。五年後,富國銀行將和美國銀行一樣,在加州擁有大量市占。真正的優質企業就是它禁得起損失、禁得起困難,還有幾個錯誤判斷。
我年輕時曾經在一家礦業公司當律師,這家礦業公司的老闆是個了不起的老人,他常說:「查理,好礦不怕管理差」。
對投資人來說,投資要選容錯率高的好生意注,能禁得起一點管理問題、一點困難,但好生意依然還是好生意。
基數愈大、成長愈難
問:過去八年房地美生意非常好。最近房地美生意仍然很好,但資本報酬率略微下滑。您認為未來15年房地美的生意會如何?
答:房地美是一個了不起的企業。房地美和房利美兩大巨頭已經壟斷住房抵押貸款市場。過去,在住房抵押貸款市場當中,最活躍的是互助儲蓄等儲貸機構。現在兩大巨頭取代儲貸機構,它們以更有效率的方式提供住房抵押貸款服務。
不僅如此,兩大巨頭還承續傳統儲貸行業中最合理的經營模式,只為單戶住宅提供貸款,而且每筆貸款都有上限,這樣就能排除掉大量麻煩。
現在,加州房地產危機已經逐漸平息,我們經歷了自1930年代以來最嚴重的一場房地產止贖潮。房地美雖然也遭受損失,但整體虧損不大。
有些人貸款80萬美元,購買一棟100萬美元的房子。在房地產危機中,經濟不景氣,他們無力償還貸款,也無法向親戚求救說:「唉,我每個月要還1萬4,000元房貸,現在景氣不好,你能幫幫忙嗎?」
但如果這個人每月房貸只有800美元,就算經濟不景氣,遇到困難,親戚朋友就能幫得上忙。
因為房地美的經營模式合理,所以它遭受的損失比較少。
房地美和房利美建立獨特的競爭優勢,這是人們真正需要的基本信貸。它們的業務流程愈來愈方便快捷,雖然也透過仲介機構獲得貸款業務,但它們對仲介機構採取鐵腕手段,有效遏止仲介機構的不良行為。
這兩大巨頭因此擁有龐大的業務。正因如此,我們賣掉自己的儲貸機構,買進房地美的股票。
但正如華倫所說,基數愈大,成長愈難,公司的經營業績也是如此。一家大公司不可能無限期保持很高的複合成長率。房地美未來不可能像過去一樣高速成長,但我們認為房地美仍然是一家非常優秀的企業。
現在做投資愈來愈難
問:對波克夏來說哪些股票有機會,也就是現在你們能看懂、一直在關注、只等價格合適就買進的股票?
答:我先問你一個問題:你覺得現在尋找投資機會變容易還是變難?
問:我覺得更難了。
答:那我們同病相憐。
問:我覺得有些股票很有吸引力,但太貴了。我大概關注50家公司,其中只有5家價格合適,可以買。我想知道你們關注的範圍有多大。
答:你比我們強多了,你的標的比我們多四個。現在,大家都覺得投資沒以前那麼好做了。
在座的投資人當中,有很多人堅守傳統的投資方法,追求買進遠遠低於清算價值的股票。清算價值是假設把整個公司解散清算後可以變現的價值,這個數字很容易計算。
但是有幾個因素導致這種傳統風格的投資變難了。首先,稅法變了。一家擁有商譽等可增值資產的公司必須在徵收公司稅的狀況下出售資產,這對清算價值產生巨大的負面影響,因為要繳納這部分的稅款,股東得到的清算價值少了一大半。
接著有一大批財大氣粗的買家,以及一些長期成功的投資者,讓大量資金流入退休基金或基金會。人們看見在過去很長一段時間裡,投資股票能帶來豐厚的收益,這就產生一種正回饋效應,大家都來投資股票。這就為你我這樣的價值投資者帶來投資難度,我們沒那麼容易找到好機會了。
看看我們現在沒什麼動作就知道,這不是因為我們的投資能力不行,而是因為投資愈來愈難。
身為價值投資者,我們會比你們更早陷入困境,因為我們的規模比較大。但幸運的是我們養成這樣的思考方式:有些公司,即使我們以很高的價格買進,但價格還是遠遠低於其內在價值。
這種方式投資必須準確判斷一家公司的前景,也就是要知道一家公司現在的生意是好生意,而且還要能看出它在未來很長一段時間裡都會是好生意。
過去,傳統那些所謂的價值投資者認為我們這種投資想法不可取,但其實這種投資方式很有用,不過你必須看準機會。換句話說,如果你能正確地從「漂亮五十」當中篩選出真正優秀的五家公司,這種方式仍然能讓你取得良好的投資績效。
不過即使我剛才說的這種看準好生意的投資思維成功,也可能沒什麼用。再好的生意,價格太高,也不值得投資。這是很明顯的,沒有任何一樁生意值得付出天價。注
問:我是一個投資新手,我還沒累積起大量財富,但您剛才說現在的機會不多,有點嚇到我。請問我們這樣的菜鳥還有希望嗎?
答:我認為你們這些菜鳥,在你們的一生中會有屬於你們自己的機會。但是如果你們想在今後五年裡輕鬆致富,我想你們會發現,與你們周圍的老鳥相比,你們的投資之路可能會難一些。
不過你不該氣餒。難就難,別灰心。
問:我還年輕,我有10年、20年的時間。
答:對你們年輕人來說投資之路還長。有時候需要播種,有時候需要收穫,也有時候需要熬過寒冬。有個故事說,孩子問他的爺爺在法國大革命期間做了什麼,他爺爺回答:「我活下來了」。
有時候能活下去就不錯了。你必須知道什麼時候做什麼事,或至少把各種情況都考慮一遍。
我們從不關注聯準會
問:聯準會似乎是一個最大的未知因素,聯準會的行動總是讓人猜不透,這似乎和別的國家不太一樣。
答:關於聯準會,我們沒有特別有用的訊息。幾十年來我們沒有關注過聯準會的一舉一動,這也沒有影響我們投資。所以我們不太可能現在開始關注聯準會的動向。
不過當然,你很難不關注股市的市值。對我們來說,我們最擔心的不是突然出現1987年那樣的暴跌。在未來很長一段時間裡,我們會一直買股票,而不是賣股票。我們創造出很大的資本。未來,我們將一直買進股票。
像我們這樣長期買進股票,我們可能在乎50年之後的股價,但我們不願看到短期內股價一直上漲。
所以我們不擔心再次出現1987年那樣的暴跌,我們擔心的是儘管有小幅波動,但股價一直漲,漲到很高的價格,然後停留在高檔價位。每年都小幅上漲,根本沒什麼回檔。換句話說,我們最擔心的就是現在市場的情況一直持續下去。
但這正是大多數人要的,他們希望市場一直像現在這樣上漲。股價一直漲,基金公司、基金經理人、券商會笑逐顏開,但這對我們來說卻不是一個理想狀況。對魏斯可或波克夏的長期股東來說,這也不理想。
股價完全有可能出現我所說一直上漲的情形。與過去相比,大家可能覺得美國公司的股價太高了。然而,如果美國公司能繼續保持現在的資本報酬率,如果公債利率仍然保持在7%左右,美國公司現在的價格未必很貴。
我對美國企業是否可能繼續保持目前這麼高的資本報酬率感到懷疑,但我認為股價確實可能一直上漲,股息殖利率低、股價卻非常高。
對你們來說,這種狀況也不有趣。股價愈漲,你們的投資愈難做。你們喜歡不需思考就能做出決定的股票,三元的資產、兩元的價格,你們早習慣這種無腦買進的機會。股價繼續漲下去,你們很難找到那麼明顯的投資機會。然而股價有可能一直漲,而且會持續一段很長的時間。
股價長期上漲,在今後50年裡,波克夏和魏斯可的股東獲得的報酬會減少。
問:您剛才說股票價格上漲,那麼請問現在收購私人公司是否也要付出非常高的價格?
答:有的私人公司具有成為上市公司的潛力。如果公開交易的上市公司價格上漲,當然會影響這類私人公司的價值。另外現在進行收購,很容易獲得資金支持,收購資金增加會加劇競爭,也抬高私人公司的價格。
南方有個企業家,名叫派克,他有個小型集團公司,經營電視台和報紙。他去世之後,他的繼承者決定把公司賣出去。我們看了一下這筆收購,後來放棄了。
但有個人從阿拉巴馬州(Alabama)的退休基金借到錢,做了這筆收購。他用於收購的所有資金幾乎都是從退休基金借貸,利率很高,至少有10%、12%。他收購這家小型集團公司的價格非常高,價格高到令人瞠目結舌。結果前陣子,他還清所有貸款。
現在在市場上,連退休基金都開始拿出幾億美元幫助人們以破紀錄的價格收購企業。在這樣的環境下,我們的競爭對手抬高價格,魏斯可或波克夏很難進場收購。
波克夏最近談成的幾筆收購都是透過發行股票收購,這不是偶然。現在這種環境,很難用現金收購。
華爾街帶來的影響
問:華爾街正在推銷保險風險證券化產品,您的看法為何?這會對魏斯可的保險業務產生什麼影響?
答:華爾街將保險風險證券化,確實會影響波克夏和魏斯可的保險業務。投資銀行的本質,或者說現代金融的本質在於,只要能為資金帶來可觀回報,投資的觸角就會伸向任何地方。投資銀行將保險風險證券化,確實可能產生一系列影響。投資銀行會讓資金流向任何它能說服資金流向的地方。即使對投資人不利,它也能取得佣金,這種激勵制度會導致許多問題。
為了利益,華爾街闖進保險業。投資銀行宣稱自己可以把保險風險變成證券,其實也就是用電腦算一算,再用印表機印出來,然後就可以開始四處銷售。
保險風險證券化也發生在波克夏與加州政府簽訂的再保險合約當中。摩根士丹利參與其中,打算將合約證券化,但它們花了很長一段時間也無法提出具體方案。加州政府後來找到我們,詢問我們是否願意接下案子?我們只花兩秒就點頭承接。華爾街將保險風險證券化就到此結束。
很多時候投資銀行確實會搶走我們的生意。如果摩根士丹利沒有進入保險業,我們的生意會更好做?當然。至於證券化的潮流會持續多久、發展成多大規模,我不知道。我只知道華爾街會拚命把證券化的規模做大。
訓練自己使用多元思維模型
問:您在南加大發表過一次演講,演講時,您說您是透過心智思維模型思考的,而且同時會有好幾種思維模型。您能談一談您的心智思考模型嗎?
答:毫無疑問,人類的大腦必須透過心智思維模型才能正常運轉。語義學家已經透過研究充分證明,大腦是透過比喻進行思考的,而比喻也是思維模型中的一種。因此,大腦透過模型思考,所有人的大腦都是如此。
最基本的模型運作效率最好,掌握基本思維模型,能讓你的大腦運作得比別人更好。在科學中,只需少數幾個公式就能正確做出極大比率的預測。同樣地,在複雜的現實生活中,也有少數幾種心智思維模型是最重要、最常用的。只要理解並熟練掌握這幾個最重要的模型,就能對你的人生有所助益。
另一個提升自己的方式是掌握多種模型。很多人只懂一、兩種思維模型,因此在現實生活中,他們總是試圖將所有事情塞進這一、兩個模型。這就是為什麼我們總說:一個人手裡拿著槌子,看什麼都像釘子。這就是大腦的運作方式。
如果你想像我們一樣思考,你就必須擺脫只用一、兩種模型思考的習慣,你必須掌握多種模型,用各種心智思維模型去分析世界。
你還必須了解多種模型之間如何交互作用注,因為經常會有兩種模型同時發揮作用的狀況。在這種情況下,二加二未必等於四,而是可能等於六或是八。
物理學中有一個臨界質量*的概念:你只需要在混合物當中再多添加1克普通物質,就會爆炸。有時候簡單的計算不能預測會發生什麼事。
事情也可能反過來。如果有兩、三種力量同時向你發揮作用時,也可能會產生巨大的破壞力。
我認為這些都是顯而易見的知識,每個人應該從小就知道,我也認為每個人必須學會這樣的思考方式。我們現在的教育有所欠缺,總是把學生的思想限制在學科的圍牆之內。於是人們只懂得用一個學科內的一、兩種模型,無論遇到什麼問題,都想辦法把問題塞進這一、兩個模型裡。這樣做效果並不好,不會使用多個心智思維模型的人,在生活中會吃很多虧。
我知道這聽起來很極端,但生活中確實有很多這樣的人,他們只用一、兩個模型就度過一生。這種生活方式太糟糕了。
同時使用多種思維模型,可以體會到思考的樂趣。在我們投資的公司中,既有食品飲料業的可口可樂,也有國防工業中的通用動力(General Dynamics),還有金融業中的銀行以及生產刮鬍刀的吉列。顯然,同時投資這麼多種公司,我們的頭腦裡必然有一套以多種模型為基礎的思維體系。然後你會發現,這些思考模式背後都有一些最高的理念,例如高資本報酬率。
全美航空的投資時機太差
問:全美航空這筆投資一度表現很糟糕,現在看起來卻是筆好投資。您現在如何評價全美航空這家公司的生意?
答:謝謝你提出這個問題,給我一個展現謙卑的機會。
英國航空剛剛以高於成本的高價賣出它持有的全美航空特別股,大賺一筆。但很可惜,根據全美航空現在的股價,我們的特別股仍然無法透過行使轉換權獲利。很顯然地,我們買進這筆投資時沒有展現出我們最大的智慧。
你們應該記得,當初做這筆投資時,我們本來是打算用它來取代固定收益產品,如果沒有強制贖回條款與定期配發股息這兩個條件,我們絕對不會購買這種股票。
另外,我們在這筆投資中加入一個條款:如果全美航空特別股違約,停止配發股息,那麼未來除了支付累積的股息之外,還必須額外支付最優惠利率加5%的利息。當全美航空陷入困境時,如果停止配發我們的特別股股息,它每年就得多承受幾千萬美元的利息,將來要支付給我們的利率高達13%到14%。因為這個條款,後來全美航空陷入困境,但仍然按時配發我們的股息。
做這筆投資時,我們考慮到航空公司可能經營困難,所以我們堅持要有特別條款,構築堅固的安全防線。後來全美航空真的陷入困境,事實上,全美航空特別股差一點衝破我們的最後一道安全防線。
從現在的情況來看,我們應該能收回本金和9%的股息,說不定還能有些額外收益。
不管怎麼說,這筆投資做得不好。注
投資時的三種「不為」
問:多年前,波克夏投資過克利夫蘭.克利夫斯公司(Cleveland Cliffs)和漢迪.哈曼公司(Handy Harman)。您如何看待金屬業前景?波克夏是否會再次投資金屬業?
答:與我們投資的其他領域相比,我們投資天然資源類公司的表現鐵定不是很好。一般來說,如果你習慣買進後長期持有,天然資源這種大宗商品業務會很難做。
其實加州有一個露天硼礦,我很想投資。硼是一種無法人工合成的元素,這個礦又是露天礦,可以直接開採,成本非常低。當然,加州的社會治安良好,硼也沒什麼危害,而且這座礦場還位於人跡罕至的沙漠腹地,所以也沒有環境問題。
如果能把這座礦買下來就好。可惜這座礦場的主人也知道這是個好礦,不可能賣出。
問:最近政府放鬆對電信業和公用事業的管制,波克夏和魏斯可是否看到其中的投資機會?能否從中挑選出未來贏家?
答:不太可能。電信業和公用事業不是我們擅長的領域。有些產業我們能比別人看得更懂,我們傾向投資那些產業。
通常,我不太看好人人都在爭搶別人業務的投資機會,對我來說,這只會帶來更大的競爭壓力。而且我們不喜歡快速的技術變革,因為我們搞不懂複雜的現代科技,所以不投資變化迅速的高科技行業。
毋庸置疑,未來也許有大好機會,但這些機會應該不是我們的。
卓越的人值得支付高於內在價值的價格
問:您曾說過,如果特別看好一家公司的基本面,應該勇於支付高於內在價值的價格。請問您願意支付多少溢價?
答:你錯誤引述我的話,我從來不會以高於內在價值的價格買進股票。注也許有些公司的生意特別好,與傳統的葛拉漢追隨者相比,我們能看到更高的內在價值,但我們仍然堅持以低於內在價值的價格買進。
只有一個例外:如果你在生活中遇到一個卓越的人,有機會追隨他,你知道他不會欺騙你,雖然他現在還沒做出成績,但你相信他未來大有可為,在這種情況下,你也許應該考慮抓住這個機會。
這樣的人不多,年輕時的華倫顯然是其中之一。年輕時的華倫沒有漂亮的業績、沒有豐厚的資產,但他最初的投資者信任他,把資金交給他管理,支付給他超額報酬,他們為華倫支付高於內在價值的價格。
卓越的人很少,如果有機會追隨他們,或許值得付出溢價,未來可能會讓你獲得豐厚的回報。
前幾天有個人寄給我一張5萬美元支票。他說:「如果你願意讓我免費為你工作,就兌現這張支票。」我覺得這個做法很有意思,不過很顯然對我沒什麼用,因為我不記得他的名字了。不過這確實引起我的注意。他這樣做不是完全沒有道理,只是他找錯人了。但在某個地方,一定有人值得他投資,5萬美元對他來說會是一筆非常不錯的投資,不過我想這樣的機會不多。
總之,做投資還是要堅持以低於內在價值的價格買進。只是你也必須知道,某些優秀企業的內在價值非常高。
問:除了葛拉漢、菲力浦.費雪(Philip Fisher)以及您和華倫,還有哪些投資家值得我們學習?
答:現在外面有成千上萬優秀的基金經理人我連聽都沒聽過,我們和他們是不同時代的人,但我認為我們的投資方法不會過時。只是你如果想學如何在金融衍生性商品和英國公債之間做收斂交易(convergence trading)*,我們不是你要找的人。
但如果你想學經典選股,我們的基本方法不會過時。
我們的方法是非常基本的東西,像我們這樣做投資,你只需要在股票市場中找到定價錯誤的機會。你應該發揮自己的長處,在自己擅長的領域中篩選,找出定價錯誤的機會。你應該在自己具備優勢而非劣勢的領域當中找尋機會。
這些都是非常基本的想法,但做到這些事就夠了。如果你希望像我們這樣投資,我認為除了我所說的這些事,你不需要很多其他的新想法。就像是學會F=ma和E=mc²之後,你就不用再研究其他公式。
但這只是開始。在學會基本方法之後,還有很多工作,你必須要找出自己能看懂的機會,不做自己看不懂的投資。
這本書凝結一位老人一生的智慧
問:查理,去年您向我們推薦《自私的基因》(The Selfish Gene)這本書。請問今年您讀了什麼值得推薦的好書?
答:今年我重讀一本經典之作:加勒特.哈丁寫的《生活在極限之內》。我在第二次閱讀時發現一些在第一次閱讀時忽略的見解,其實是很重要的想法。
加勒特這本書寫得非常好。寫這本書的時候,加勒特已經將近八十歲了。這本書還榮獲美國大學優等生榮譽學會科學圖書獎(Phi Beta Kappa Award in Science)。加勒特是一位生物學家,他也是一位非常優秀的作家。
加勒特舉了很多有趣的例子,其中一個有關複利。假設耶穌受難那年,把2克黃金存進銀行,以每年5%的複利成長,經過2000年之後,這2克黃金的體積竟然比地球大出幾千、甚至幾百萬倍。
這很有趣。這個例子也提醒我們,想要實現長期複利成長是非常困難的。
對任何有思想的人來說,這是一本非常好的書。如果你買了這本書,我建議你讀完之後再從頭讀一次。這是一個聰明人一生智慧的濃縮。
加勒特文筆非常好,在書中旁徵博引,舉了很多例子,很難在短時間內把書中的智慧全部消化吸收,但我想你們會喜歡這本書。