5 葛拉漢的盲點:1991年股東會談話
1991 年强调闲置资金带来的等待权、把错误复盘制度化,以及低负债下的生存能力。谈及富国与房地美时,蒙格依靠条件式判断;结尾进一步指出葛拉汉体系对好生意的低估。
5 葛拉漢的盲點:1991年股東會談話
編者按
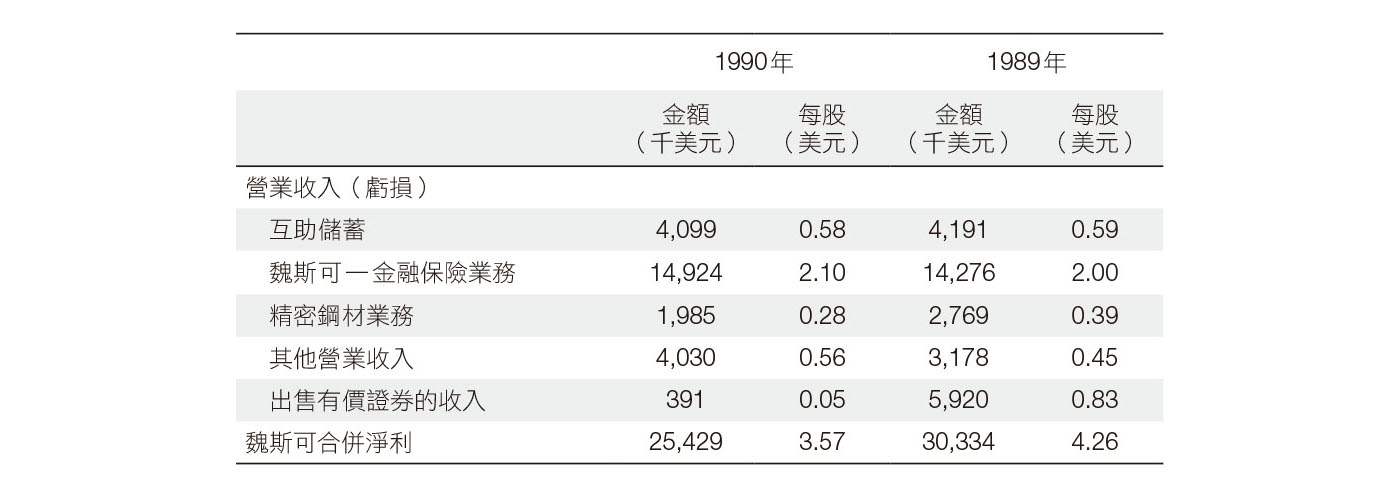
在1991年3月致魏斯可金融股東的信中,蒙格披露公司1990年的營收資料:1990年合併營業收入(不計投資收益)為2,503.8萬美元,每股3.52美元;合併淨利為2,542.9萬美元,每股3.57美元。
1989年和1990年的合併淨利細項如下:
1991年,美國尚未擺脫自1987年開始的經濟衰退,房價更跌到1982年以來最低,這讓與這些業務息息相關的銀行股壓力大增。富國銀行壞帳增加,提撥13億3,500萬美元做為準備資金,導致該年淨利趨近於零。但從1989年開始,波克夏卻陸續買進富國銀行股票,哪怕原始持股價值腰斬還是愈跌愈買,愈買愈多。在今年股東會上,蒙格就細數富國銀行與這筆投資的優勢。
美國經濟當時陷入困境,主要原因是對於公司和個人的放款標準都過於寬鬆。蒙格也重點談論他對於負債的看法。此外,蒙格對於如何從自己和他人(葛拉漢、亨利.辛格頓)的錯誤中不斷學習的看法,也為我們帶來啟發。

蒙格:如果你手上持有大量流動資金,資產品質不錯,而且又具有財務彈性,我想總是會有好事發生。
現在我們的問題是,手上持有的資金比好機會多。以前我們有好長一段時間找不到好機會,然後大量買進房地美股票的機會就從天而降。那時我們抓住買進房地美的機會,現在我們在帳面上已經賺了幾千萬美元。
華倫曾說,手握大量資產可以自由配置,就像手握球棒,等待好球丟來,想等多久都可以,不揮棒打球也不會有人罰你出局。注現在我們仍然耐心等待,未來還是會有好收穫。但目前我們眼前確實沒什麼好機會。
我們沒有好機會,但我們的處境比許多銀行和儲貸機構好,它們的處境非常艱難。
只要我們堅持到底,就能等到機會。如果保險業還是每年保費僅提高3%、虧損率卻上升10%,總有一天就會爆發巨額虧損。等到整個產業陷入嚴重虧損,價格就會發生變化,那時候就有機會。
我們不喜歡目前的狀況,但未來等到形勢改變,我們雄厚的資本就能發揮作用。
 從錯誤中吸取教訓
有人發現今年的年報有錯,感謝幫我們挑出這個錯誤的人。
最近我認識嬌生公司(Johnson & Johnson)的執行長,他讓我留下很好的印象。他告訴我他們的收購策略。收購一家公司五年後,他們會把所有高層主管集合起來,回顧當初收購的原因是什麼,總結收購成敗的經驗和教訓。當初提出收購建議的經理人會出席會議注,根據收購結果接受批評或得到表揚。
這是一個非常好的制度。養成自我反省的習慣,可以推動整體社會文明進步。許多人總是逃避,但是嬌生公司不怕批評,從失敗和錯誤當中吸取經驗教訓,這是一件很了不起的事。
回頭檢視我們自己,魏斯可現金流充裕,負債水準非常低。我們的風格就是不大量舉債,這種風格讓我們一直經營得很穩健。
如果你喜歡舉債投資高風險事業,那就太瘋狂了。多賺那點錢,不值得。我有個朋友曾說,「一夜歸零的滋味不好受,我再也不想回到原點」。
我們非常謹慎,總是如臨深淵、如履薄冰。如果我們的目標是追求創造全世界最好的報酬率,那我們就會放大我們的資金槓桿,但我們不會這樣做。
至於整個國家的負債水準如何?這是一個大問題。現在為了刺激經濟,國家大力支持消費信貸,我對這樣的政策抱持懷疑態度。消費信貸大開方便之門,這讓很多人就像酗酒一樣,深陷其中無法自拔,每個月都刷爆信用卡。我覺得這種現象對我們的文明有害無益。
日本人和德國人不提前消費,他們的經濟體系比我們更健康。因此,我非常不贊同提前消費。
還有,我們很多公司也因為垃圾債的業務而負債累累,這對社會是不負責任的行為。國家法律不應該允許這種行為,垃圾債的始作俑者應該感到羞愧。
很顯然地,我們需要一套允許個人破產的制度。推銷消費信貸的業務員有高明的攬客手法,人們很容易被他們說服,掉進利率高達20%的陷阱。這就像很多人被勸著喝酒,其中有10%的人會成為酒鬼。
美國如此大規模提倡消費信貸,將來可能會有15%到20%的人成為消費信貸的受害者。我覺得對於掉進消費信貸陷阱的人,不應該放任放款機構將他們逼上絕路,人們應該要有宣告破產的權利,要有重新開始的機會。
所以我認為允許個人申請破產的制度非常合理,效率也會很高。發放消費信貸的機構都是大公司,這點損失它們承受得起。
美國公司的資本結構問題嚴重
佛羅里達州的狀況非常糟糕。有些騙子申請貸款買進300萬美元的豪宅,然後利用當地的《宅地法》做擋箭牌,拒不還錢。佛羅里達州已經成為這種騙子的天堂。
個人申請破產很簡單,但公司的破產流程就很繁瑣。許多公司資本結構複雜,例如一筆銀行貸款背後涉及120家銀行,債務依照優先順序分成六個等級,進入破產程序後,怎能不陷入混亂?
由於資本結構錯綜複雜,公司無力償債後,各家銀行因為放款損失而相互指責,根本無法達成協議。不同的債權團體為了保住利益,帶著各自的律師和代理人爭執不休,就連債權人委員會也無法發揮作用。
像公司這樣的機構陷入困境,但我們解決問題的機制卻非常荒謬,因此一開始就不該允許公司使用複雜的高槓桿資本結構。
金融機構和投資銀行把美國公司的資本結構搞得太複雜、利益糾葛,就好像美國生產的汽車,壞了之後不能直接修理,必須把整台車全部拆開,然後請27個律師介入。這是一種非常不負責任的汽車製造方式,公司的資本結構也不能這樣設定。
我們的公司破產制度效率太差,代價高、時間長,造成大量浪費。破產制度如此沒有效率,持有各種股權和債權的機構只能眼看著事情毫無進展,一拖就是一、兩年。
美國公司的資本結構問題嚴重,現有的破產制度和信託契約讓我們很難以合理的社會成本處理破產公司問題。真是一團糟。
投資富國銀行的邏輯
正如華倫在今年股東信中所說,富國銀行(Wells Fargo)是一家管理良好的銀行。富國銀行有效率良好的分行,它所在的加州具有良好的經營環境。
富國銀行吸收存款的成本比較低。從這方面來看,富國銀行與美國銀行類似,美國銀行也有效率不錯的分行,能以較低的成本吸收存款。與花旗銀行(Citibank)、大通銀行(Chase Bank)、華友銀行(Chemical Bank)相比,富國銀行吸收存款支付的利率成本比較低,就算把經營分行的成本考慮在內,富國銀行仍然具備明顯的成本優勢。
除此之外,富國銀行的管理高層人品正直、能力出眾,在控制成本方面非常嚴格。只要這次房地產危機的影響沒有那麼嚴重,富國銀行一定能迅速恢復,繼續創造大量利潤。
我們認為眼前的困難很可能是暫時的,富國銀行應該很快就會度過難關。我們買進富國銀行的價格非常保守,華倫說,按照我們買進的價格,就算這次富國銀行虧損10億美元也沒什麼關係,這次危機只是一個小小的突發事件而已。
再說情況或許沒那麼糟。根據我的了解,最壞的時候或許已經過去了。我們確實不清楚這次危機有多嚴重,但我們已經考慮過各種可能性,這筆投資和做創投差不多。我們可能永遠持有富國銀行這檔股票。
富國銀行這筆投資和可口可樂不同。根據我們買進可口可樂股票的價格,只要持有時間夠長就根本不可能虧錢。富國銀行這筆投資卻有虧損的可能注,但它向上的潛力夠大,所以還是值得投資。
我們也看好富國銀行的管理高層,願意投資他們管理的生意。我們的經驗是,如果你在富國銀行擔任放款人員,就算再怎麼認真審查每一筆貸款,還是會遇到出乎意料的風險。
時間是有限的,到底該仔細查帳之後做出判斷,還是做出大概的判斷就好?多年來我們形成一套自己的風格,我們的辦法很有用,所以我們會繼續沿用下去。
我從來沒聽說過收購哪家銀行是把帳上所有貸款都查一遍,這其中牽涉的事情之瑣碎是無法想像的。在某種程度上,你是透過觀察管理階層的思考方式、他們的背景以及過去做過的事,間接判斷貸款品質。
與其他銀行相比,富國銀行在面對開發中國家的貸款時,態度相對強硬,它們以極快的速度註銷這些貸款。如果你問其他銀行為什麼核准這些貸款,所有銀行都有藉口:「政府要求我們這麼做的。」富國銀行的卡爾.雷查德(Carl Reichardt)則會說那些貸款很愚蠢,然後他就停止放款。
我們很欣賞雷查德,我們以前與雷查德這樣的人合作過,合作得非常愉快。
魏斯可和波克夏從來不做任何總體預測。我們不知道這次加州的房地產危機會有多嚴重,也不知道銀行會受到多大衝擊。總體經濟預測不是我們的專長。
我們只是認為,加州的情況可能沒有大部分人想像得那麼嚴重。不過當然,我們也不能完全排除情況嚴重的可能性。
在商業地產領域,辦公大樓和飯店的情況會比較慘烈,商店店面的情況會好一些。不過也有些專案沒什麼問題,有些開發商仍然會信守承諾。
富國銀行以房地產放款起家,管理高層都曾在房地產放款領域中歷練過。我有位朋友任職另一家銀行,他說過這樣一句話:「所有騙人的伎倆我都清楚。大多數騙子我都認識。」這種經驗非常寶貴。
富國銀行的高層是從洛杉磯老牌的聯合銀行(Union Bank)中歷練出來的。他們年輕時受到嚴格訓練,繼承一種嚴格審慎的文化。我認為與其他銀行相比,富國銀行受到的損失會少一點,恢復的速度也會快一點。
另外,加州移民源源不斷,可以為加州的房地產市場不斷注入活力。
新英格蘭地區的人口持續流出,加州的人口持續流入,因此你在談論房地產市場時就會出現不同的狀況。加州地區的銀行可能會遭受嚴重損失,但只要能撐過危機,受益於移民潮的銀行將可能再次走強。
關於房地美的三個問題
像房地美這樣的大型金融機構,總是存在一些難以預料的風險。*正如我之前所說,房地美的管理高層頭腦聰明、人品正直。我們覺得自己也很聰明、正直,但每隔一段時間,我們也是偶爾會遇到意外的損失。
任何一家高槓桿的金融機構,無論管理階層多麼盡責,都可能遭遇意外的風險,關鍵在於遇到風險後,是否能在第一時間採取行動。現在,所有人都在隱瞞問題,在問題爆發之後試圖用會計手段掩蓋問題。這不是我們的風格,我們喜歡解決問題。
房地美在解決問題方面做得很好。它們在收益受到衝擊之後就改革作業程序,堵住漏洞,防止類似的問題再次發生。房地美的業務非常出色,比我們的儲貸生意好得多。正因如此,我們才買進房地美的股票。
股東會問答
股東問(以下簡稱問):房地美是否用高槓桿的財務手法實現高利潤?
蒙格答(以下簡稱答):如果你每年都能賺取高額的股東權益報酬率,那麼你如何做到這件事就沒有那麼重要。有的公司可能靠專利,有的靠規模效應,還有一些公司是靠善用槓桿、從不出現嚴重虧損以達成目標。所以如何做到並不重要,關鍵是能長期取得較高的股東權益報酬率。
問:為什麼沒有買進更多房地美?
答:按照慣例,我們不對這樣的問題發表評論,但我想說,我們不是全知全能的。
有時候好機會來了,我們看懂也抓住了。重點是你做對什麼,不是你沒做什麼。我們剛好做對了幾件事。
還有一些本來我們應該做對、但沒做好的事。有很多機會我們看懂了,卻沒抓住。那又怎樣呢?我們只能抓住幾個特別有把握的大機會,不可能對所有機會都有把握。
很多公司想做到全知全能,結果卻遇到大麻煩。它們以為設立27個子公司,讓每個子公司都在各自的領域獨占鰲頭,整個公司就會成為橫跨27個產業的大集團。這是一個很瘋狂的想法。我們只有很少時候能看懂重大的機會。
問:你是否因為新英格蘭銀行(Bank of New England)被其他州銀行收購而感到遺憾?
答:是的,我感到很遺憾。我支持選擇同在波士頓的波士頓銀行買進新英格蘭銀行。
我覺得這個國家的銀行太多了。正如我在信中所說,我贊成聯邦存款保險公司將無力償債的銀行賣給另一家財務健全的本地銀行,而非其他州的銀行。不這麼做的話,聯邦存款保險公司將會損失慘重。
我不認為把新英格蘭銀行出售給這次的買方可以讓聯邦存款保險公司節省成本。這次被選中的買方獲得KKR公司支持。KKR公司的人確實是精英,但如果我是聯邦存款保險公司,我會選擇讓本地銀行買進新英格蘭銀行。
葛拉漢很了不起,但也有盲點
葛拉漢的《證券分析》(Security Analysis)中有一部分內容永遠不會過時。但在《證券分析》成書之後的幾十年,我們也學到很多新東西。
葛拉漢說買股票就是買公司,看內在價值而不是價格波動,我認為這一點永遠不會過時。但葛拉漢也有盲點注,他不懂得欣賞好生意,不知道有些公司值得高價買進。
在《智慧型股票投資人》(The Intelligent Investor)其中一版中,葛拉漢在註解中說,他長期實踐自己這套價值理論,獲得良好收益,然而最後卻因為偶然投資一檔成長股而快速致富。這檔成長股為他賺取的財富,竟然占他一生所賺取金錢的一半。
葛拉漢沒有充分了解的是,有些公司長期持有就能獲得良好收益,哪怕買進的價格是淨資產的好幾倍。可口可樂就是這樣的股票,它的價格比淨資產高很多。
大家可能會發現,我們不是全盤照抄照搬葛拉漢和陶德(David Dodd)*的做法。
問:亨利.辛格頓(Henry Singleton)的做法或許已經過時,那您和巴菲特呢?
答:這個問題問得很好。辛格頓是個天才,透過一系列收購,他創造強大的企業集團,連續多年獲利超過奇異(General Electric),堪稱奇蹟。
可惜奇蹟總是會消失。公司總是會有跌宕起伏,會經歷興衰更替,不管誰是公司的經營者,這都是難免的。辛格頓的企業帝國失去光輝,不是因為辛格頓老了,而是因為他旗下的生意失去競爭優勢。
可口可樂沒那麼容易失去競爭優勢,與辛格頓的企業帝國相比,波克夏旗下的生意也具有更強的競爭優勢。
辛格頓創造的報酬率比我們高很多,他曾經連續多年保持在50%以上的股東權益報酬率,這是奇蹟。可惜我剛才說了,奇蹟總是難以持續。
華倫跟我有時候會想,如果當初我們不是做贈品券、鋁製品、紡織生意,而是做更好的生意,那會怎樣呢?
我們花了很長時間才想通這件事。注
*原書注:在1991年的魏斯可股東信中,蒙格曾提到房地美這次的損失:「房地美的股票在1990年市值下降27%(從每股67.12美元降至每股48.75美元)。下降原因之一是公寓房屋放款的意外損失,特別是在紐約和亞特蘭大。因此,房地美明智地停止其公寓房屋放款購買計畫中明顯風險最大的部分,但它仍然是一些舊放款(幸運的是只占公寓房放款總額的一小部分,也是放款總額中非常小的一部分)的擔保人或所有者,這些貸款將在幾年內造成影響。房地美原來只與有誠信、有能力的抵押貸款放款業者打交道,後來卻利用槓桿擴展到其他地方。這就像一個人冒著失去所有東西的風險,去獲得他所不需要的東西。這是不明智的行為。」⤴
*編注:《證券分析》的另一位作者。⤴