3 投資之道:1989年股東會談話
1989 年从漫长的地产开发与保险周期,讨论人在制度和行业形势中的有限作用。蒙格主张保持财务弹性、做好眼前可判断的事,同时知道何时应撤退而不是加倍坚持。
3 投資之道:1989年股東會談話
編者按
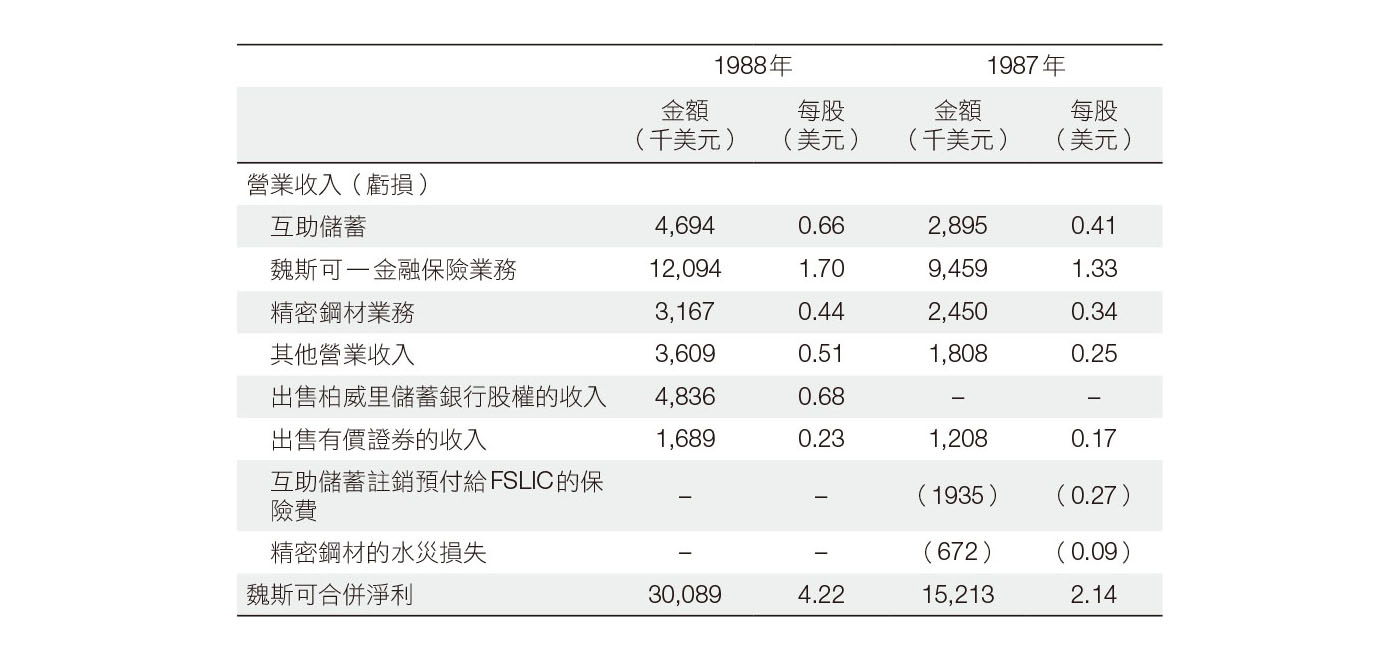
在1989年2月致魏斯可金融股東信中,蒙格披露公司1988年的營收資料:1988年合併營業收入(不計投資收益)為2,356.4萬美元,每股3.31美元;合併淨利為3,008.9萬美元,每股4.22美元。
1987年和1988年的合併淨利細項如下:
1988年底,魏斯可公司以820萬美元價格收購新美國電器公司(New America Electrical)80%股票。其中716.5萬美元支付給新美國基金(New America Fund)股東,103.5萬美元以年利率為10%的10年期票據,支付給新美國電器公司執行長葛蘭.米切爾(Glen Mitchel)。葛蘭持有新美國電器剩餘的20%股份。
新美國電器是一家生產各種電器產品的公司,包括開關設備、斷路器、照明整流器和啟動器,以及用於遊艇、移動房屋和遊樂園停車場的電氣設備,工廠位於加州橘郡。蒙格表示波克夏海瑟威將更頻繁採用這種收購模式:他們因為欣賞和信任一家公司的管理階層而收購公司;管理階層持有20%股份,並不受干預地繼續經營業務。
1989年4月25日,魏斯可在帕薩迪納市召開股東會。一個拖了十幾年的房地產建案備受關注,蒙格也解釋投資所羅門兄弟公司的邏輯。
此外,無論是分析儲貸或鋼材業務,還是闡述波克夏經營哲學,都可以用一句話概括其想法,那就是「形勢比人強」。
由於蒙格提到互助儲蓄的業績壓力與主要資產,因此本篇最後附上他當年在股東信中對儲貸業危機、房地美投資邏輯的闡述,做為補充。

蒙格:我完成股東會正式流程的速度很快*,但還是沒有路易斯.韋森特(Louis Vincenti)的速度快。韋森特已經去世了,他曾經擔任魏斯可董事會主席很多年。他的夫人珍.韋森特(Jean Vincenti)是我們的老股東,今天也來到這裡。
韋森特開股東會的速度讓我看起來就像一隻蝸牛。他不喜歡浪費時間。
有一次,我問他:「你上大學時體重不輕,怎麼還能成為籃球隊的最佳球員?」他在史丹佛大學打球,那可不是個輕鬆的地方。韋森特回答我說:「我速度很快」。
 艱辛的加州地產開發
魏斯可在聖塔芭芭拉市(Santa Barbara)的地產建案是一個痛苦的話題,但它絕對還在進行中。
有一棟房屋已經建造完成,其他房屋我們正在逐一申請建築許可。
我們已經在這個建案上投入許多資金,包括請律師,以及為了保護文物古蹟花費的80多萬美元。我們建造整個自來水供水系統、鋪設地下水道以及所有道路,還依照聖塔芭芭拉市的要求,投入大量資金營造景觀。
為了照顧公眾利益,我們把這片建案一半以上的土地捐贈給聖塔芭芭拉市。這片土地剛好緊鄰當地著名的海灣,當地居民喜歡去海灘休閒、衝浪、散步。所以我們把土地的核心區域讓給公眾,這才換來在周邊區域建造房子的許可。
現代的城市規劃,我們不遵守不行。聖塔芭芭拉市是一個經濟成長緩慢的地區,當地政府總是用各項法規為經濟成長套上枷鎖。我們已經和政府鬥爭了十三年。
《海岸地區管理法》讓我們處處掣肘。這項法規我投反對票,我太太卻投贊成票。我們家都分成兩派,難怪最後這項法規會通過。
過去有些人露天採礦,為環境帶來極大破壞,還有一些開發商蓋了一圈房子,把海灘圍起來據為己有。這樣的礦主、開發商當然讓人憎恨。於是人們制定嚴格的法律約束他們。總之,現在的法律非常嚴格。
你可能會說,至少一切都結束了。但事情還沒完呢。
聖塔芭芭拉市上週通過了可能是全國最嚴厲的反成長法規,我們被拖了十三年,現在政府又頒布新規定,限制每年在蒙特斯托(Montecito)地區只能發放36張建築許可,這讓蒙特斯托地區四、五百塊閒置空地的地主成了苦主。
我們認為根據憲法以及法律「不溯及既往」原則,我們應該不受這項新法規影響。因為我們已經向聖塔芭芭拉市讓渡大量利益才換來開發許可,而且我們還完成大量公共建設和改造工程、改善街道等。
你會對我們合作的程度感到好笑。建案旁邊有個鄰居,她跟我們說,我們裝設的大門還有地上鋪的鵝卵石太氣派了,讓她家大門看起來很寒酸,所以她家的大門入口也想改造得一樣,而且當然,她不想付錢。
我們答應了,但我也說得很清楚,不能因此開了先例,要我們沿著大街把聖塔芭芭拉市所有人家的大門都翻新。
我們已經盡力了,我們還自掏腰包把排水管道地下化,周圍的居民都因此受益。我不知道我們還能怎樣做得更好。
結果又來了這條新法規。我認為根據憲法規定,我們應該不受新法規影響,可是誰知道政府部門會怎麼執行?想在聖塔芭芭拉市開發房地產賺錢實在太難了。
聖塔芭芭拉市的市政部門以缺水為由,宣布暫緩全市所有房地產開發。這個狀況也很有趣。
我們那片土地下有充足的地下水。這片土地之前的業主蓋了一個私人高爾夫球場,還雇用40多個工作人員,耗水量比我們完工後的用水還要多。而且高爾夫球場已經在那邊經營很多年了。
根據加州水權法,我們的水權*優先於蒙特斯托區當地的水務公司。我們擁有充足的地下水,自來水來自水井,擁有第一優先順序的用水權。聖塔芭芭拉市之所以頒布這一條抑制經濟成長的法規,理由之一是擔心聖塔芭芭拉市區水資源匱乏。他們為了保護初級用水權,阻擋擁有高級水權的人合法用水。
這就像是把你家左右各縮減六公尺,分給兩邊的鄰居,因為鄰居的投票數比你多。為了保證擁有低級用水權的居民不缺水,擁有高級用水權的人被取消建築許可。聖塔芭芭拉市的經商環境真是好啊。
更讓我們感到無奈的是,監理部門裡都是聰明正直的好人。我們這一區的新政府首長工作勤奮、頭腦聰明、為人正直,她的助手也跟她一樣,他們完全符合我們互助儲蓄招聘員工的條件,只是在政治壓力下,他們遵循的是一套不同的價值體系。
我能理解為什麼有些人主張抑制成長。住在加州的人應該都深有體會,不設限地讓更多人湧進加州,高速公路會愈來愈塞、都市區人口會愈來愈稠密。這是一個很複雜的問題。
我想提醒各位股東,別高興地盤算我們這筆地產建案能賺多少,這是一場漫長的遊戲,在鈴聲響起前遊戲都還不算真正結束。
從另一個角度看,我認為我們正在做一件好事。我想說的是,我們大多數買家是以度假為目的在這裡置產。他們不會帶來治安問題,也不會增加當地學校的負擔。他們年紀比較大,沒有需要占用公共資源的小孩。
他們會繳納非常可觀的稅款,每年都得為高額房價繳交超過1%的房產稅。他們會慷慨捐助慈善事業,因為有錢人才買得起我們的房子,我們也不會把房子賣給不慷慨的買家。
哪個社區不希望有這樣的住戶?他們會為居住地貢獻良多,但所求不多。他們會積極參與當地事務,奉獻一己之能。這種狀況非常反常,不過事實就是如此。
我想把聖塔芭芭拉市的情況告訴大家,因為在某種程度上這是未來的趨勢,聖塔芭芭拉市只不過更極端、更典型一些,但其他地方也和聖塔芭芭拉市愈來愈像。例如帕薩迪納市最近頒布一條抑制成長的法規,也為房地產開發商帶來打擊。
帕薩迪納市正在向聖塔芭芭拉市看齊,不過從目前法規的嚴厲程度來說,帕薩迪納市沒有聖塔芭芭拉市那麼嚴苛。
從過去經驗來看,我們很難計算在聖塔芭芭拉市的建案需要多久時間才能完工。但我比較樂觀,因為我對新上任的市長印象很好,雖然我們政黨傾向不同,但我覺得她是個難得的人才。儘管如此,她背後代表的選民在很多問題上與我們觀點不同。我的樂觀來自於我與這位市長交談過一、二次的經驗,但這不足以做為判斷未來的依據。
不過我還是態度樂觀,我們的工期不會延誤太久。我們這個專案因為流程繁瑣,開發速度快不起來,每棟房屋都要申請單獨的建築許可,每棟房屋的屋頂角度還得通過兩、三個人審核。在聖塔芭芭拉市蓋房子太難了:不能影響居民使用海灘、不能破壞自然景觀與原住民的歷史遺跡,國內沒有其他地方比這裡更難開發。
因此就算是在最理想的狀況下,我們的專案進度也還是會非常緩慢,因為每件事都得經過審核,怎麼可能不慢?聖塔芭芭拉市的人生活節奏緩慢,對洛杉磯人來說這裡就像另一個國度。
我習慣和路易斯.韋森特這樣的人打交道,他喜歡事情愈快完成愈好,而且還必須做得完美。聖塔芭芭拉市的居民選擇住在那,就是為了遠離我和路易斯.韋森特這種人。他們在那裡塑造自己的文化。
順帶一提,他們這種文化有很多優點,有許多智慧、尊重自然,我所代表的文化反倒很可能有許多弊端。注但總之,我們的房地產專案進度會很緩慢。
商業財產保險的現狀與未來
保險業的現狀讓我們感到擔憂。我有個朋友任職於一家全球知名的大型保險經紀公司,最近他為某家航空公司投保一張巨額保單。這張保單由勞合社(Lloyd's of London)承保,保費比去年減少一半。你可能覺得保費減少一半不算什麼,問題是去年的保費已經比前一年減少一半。連續兩年保費都減少一半,正常的保險公司怎麼可能接這樣的保單?
如今商業財產保險的保費一路走低,以這樣的方式承保,未來一定會損失慘重。
與勞合社相比,消防員基金保險公司的經營更勝一籌,但它們也同樣承受著商業產險業當中令人窒息的競爭壓力。業績規模是用近百年時間才累積起來的,負責核保、理賠的員工與你共事多年,都是非常熟悉的老同事了,怎麼可能簡簡單單說:「算了,保費太低了,我們要把業務規模減少80%」。
不過波克夏海瑟威就是這麼做的。*
這太難了,即使是消防員基金保險公司這樣有紀律的公司,也沒辦法像波克夏做得那麼徹底。如果我是消防員基金保險公司的管理高層,我也做不到,我怎麼可能走進魏斯可的大樓,裁掉四分之三員工?我不是這種人。我珍惜和老員工相處多年的感情,感謝他們多年來為公司做出的巨大貢獻。
因此,你會看到商業產險業即將進入週期低谷,迎來可怕的循環。
壽險業也有自己的難題
大家可能以為壽險業的競爭沒那麼激烈,但壽險業也有自己的難題。最近,加州投票通過《103號提案》。與《103號提案》相比,聖塔芭芭拉市的法規簡直太仁慈了。因為保費低,加州壽險業去年已經虧損了,現在《103號提案》要求壽險公司把保費降低20%,這項提案一旦實施,很多保險公司多年累積起來的資本將會化為烏有。
我預計加州最高法院將以五票反對、兩票贊成的結果,宣布《103號提案》調降20%保費的要求不符合憲法精神。調降保費20%的要求太極端了,不符合傳統法律文化,應該被駁回。無論如何,壽險公司的苦日子要來了。*
人壽保險的銷售模式效率很差,我們強迫人們購買保險,但很多人覺得繳納保費負擔很重,因為收入成長的速度追不上保費增加的速度。民主國家可以透過投票改變一些事情。聖塔莫尼卡(Santa Monica)的居民覺得房租上漲速度太快,於是透過投票限制房租漲幅,誰管房東的感受呢?所以,我認為壽險業將承受愈來愈大的政治壓力,尤其是在加州。
1906年發生舊金山大地震,消防員基金保險公司因成功完成賠付工作而聲名大噪,如今它的主要業務仍然集中在加州。未來四年,消防員基金保險公司的發展會如何?是否能像過去四年一樣平穩發展?這是一個很大的問號。
與消防員基金保險公司的合約到期後,魏斯可旗下的保險部門將繼續持有大量現金,但新增保險業務則顯著減少。根據與消防員基金簽訂的合約,未來一段時間裡,我們將繼續持有數億美元資金,只需在客戶出險後支付理賠款項。
從過去四年到未來,我們與消防員基金保險公司的合作將是一次成功的合作。我們獲得大量可用於投資的保險浮存金*,我想這對魏斯可來說是一筆滿意的交易。如果不是華倫同意為消防員基金保險公司擔任顧問,我們也做不成這筆交易。所以從這個意義來說,我們因為母公司沾光。
股東問:波克夏是否會收購魏斯可剩餘的股份?
蒙格答:這個問題我以前回答過,大家都很關心這個問題,每次開會都有人問。魏斯可剩餘的股份主要由卡斯佩斯家族(Caspers family)持有。當年我們贏得卡斯佩斯家族信任,波克夏海瑟威才得以入主魏斯可,目前卡斯佩斯家族無意改變現狀。
波克夏有個原則,如果不能換來同等的內在價值,波克夏絕對不會發行股票。要收購,必須保證絕對公平。另外,我們一定是在徵得卡斯佩斯家族同意的前提下才會進行收購,目前卡斯佩斯家族沒這個意向。
投資所羅門的邏輯
從所羅門這筆投資中可以看出來我們偶而也很擅長「抓準時機」。
我們剛達成這筆交易一星期,股市就爆發「黑色星期一」,這是自從傑.古德(Jay Gould)製造出「黑色星期五」之後*股市創下的單日最大跌幅。我們剛完成交易,市場就出現百年難得一見的暴跌,我們進場的時間並不完美。
完成這筆交易的那個時間,根本找不到別的好機會,所以我們覺得與所羅門的這筆交易算是相當不錯。所羅門兄弟公司的信用評級是A。我們的本金有保證,所羅門將在規定的日期贖回我們購買的特別股。我們相當於向一家信用評等A的公司發放一筆貸款,還獲得分享股價上升收益的額外好處。我們也很欣賞所羅門的管理高層,特別是約翰.古弗蘭。
在當時的情況下,與手裡其他機會相比,我們覺得這筆交易可以做。如果我們知道未來會發生什麼,我們會等幾個星期再談這件交易。我們沒有未卜先知的能力注,這筆交易完成的時機也不完美。
不過從目前的情況來看,這筆交易算是令人滿意。現在這筆交易的價值主要在於保證定期配息以及按時贖回。
投資銀行不是一個可預測的行業,生意波動很大,所羅門的業務一定會有很大的波動,但其中有些波動對業務來說相當有利,而且我們相信隨著時間過去,人們能理智地解決問題。總之,我們非常喜歡所羅門的員工。
讓我向各位說明,以我們設定的價格想買進240萬股聯邦住房抵押貸款公司(Federal Home Loan Mortgage Corporation,簡稱 Freddie Mac,即房地美),這可不是一件簡單的事,但所羅門員工出色地幫我們完成這項工作。他們做得很好,一般公司沒有這種能力。我們不但獲利,還與一群有才華的人建立起緊密關係。所羅門在芝加哥有一位合夥人,名叫布萊恩(Bryan),他為我們做了很多工作,我們認為他是這個行業裡最優秀的人才。所羅門聚集了很多優秀的人才。
波克夏的經營哲學
我們走到今天,靠的不是預測未來利率高低或經濟週期變化。我們沒有那種本事,我們倒是經常因為看錯週期而遭遇逆境。但同樣地,我們也有看對景氣週期的時候。
在景氣週期的交替更迭中,我們需要做的就是力求找到當下最合理的投資邏輯,然後不論週期波動如何劇烈,我們都泰然自若。這就是我們的投資之道。我們不做短期預測,我們追求長期的良好結果。
我完全不知道明年道瓊指數會漲會跌,利率是14%還是6%。我不知道投資銀行的生意會迎來一波繁榮,還是會進入衰退的寒冬。我們真的不知道。我們相信所羅門是一家值得信任的公司。我們與所羅門有過多年合作關係,他們會對我們信守承諾。我們欣賞所羅門的員工。與當時其他機會相比,投資所羅門是一個很好的選擇。
我不太重視長期規劃,這與現代商學院還是聯邦住房貸款銀行體系提倡的傳統規範不同。除非是監理單位要求,否則波克夏海瑟威從來不制定長期計畫。
威廉.奧斯勒爵士(Sir William Osler)打造出世界知名的約翰霍普金斯大學醫學院(The Johns Hopkins University School of Medicine)。他信奉湯瑪斯.卡萊爾(Thomas Carlyle)的一句名言:「與其為朦朧的未來煩惱憂慮,不如腳踏實地,做好眼前的事。」這也是波克夏的經營哲學。每一天、每個禮拜、每個月、每一年,我們都努力對手上的訊息與挑戰做出最明智的決定注,例如躲開可能出現的災難,化解難纏的困局,抓住絕佳的投資機會,盡己所能應對這些挑戰。
當然我們要盡可能往前看,但想看遠也看不了多遠。不過如果你可以理智且勤奮地處理好眼前的每件事,最後你就能打造出一家優秀的公司。這對威廉.奧斯勒爵士來說有用,對波克夏來說也有用。
如果你認為,當年波克夏海瑟威守著一個瀕臨破產的小紡織廠,然後某一天勾勒出一幅宏偉藍圖,制定詳細的計畫,目標是20年後買進數十億美元的可口可樂股票,彷彿我們有預言家諾查丹瑪斯(Nostradamus)*的本事一樣,那你對事情的評估應該與我們不同。
我們不相信預言。我們不是純粹的機會主義者,但我們確實信奉見機行事。我們不做太多長期預測,只是努力做好眼前的事,而這麼做可以提升我們少數長期預測的準確性。
遠離兩種人
我們所做的一些事也具有長遠性,但對於一些可能帶來衝擊的事,我們的態度往往很保守。我們為可能出現的惡劣環境做好準備,這讓我們的資產負債表長期以來一直表現得非常保守。
還有一個方面也能展現出我們保守的態度:我們儘量遠離人品有問題的人。我們甚至不想出租辦公室給人品不好的房客,如果房客人品有問題,租約到期之後我們就不會續租。無論是律師、會計、房客還是清潔工,我們希望周圍環繞的都是品行端正、作風正派的人。
我們與品行端正的人來往,我們保持雄厚的財務實力注,這是我們多年總結出來的經驗。經驗告訴我們,人品差的人會害死你。
除了遠離人品差的人,還有一種人我們也必須遠離。這是從《法國陸軍操典》(French Army Manual)學來的。
《法國陸軍操典》把軍人分為四種。有一種人愚蠢而又懶惰,軍隊中絕大多數的士兵屬於這種人。
第二種人聰明又懶惰,這種人是戰地指揮官的絕佳人選。因為參謀總部提出的大量作戰方案,有很多根本不可行,聰明又懶惰的指揮官只會做兩、三件有意義的事,你當然需要這樣的戰地指揮官。
第三種人聰明而又勤奮,這種人適合進參謀總部,因為他們能不停出謀劃策,制定出大量方案,以確保偶而有幾種不錯的想法能被付諸實行。
最後還有一種人,愚蠢而又勤奮。根據陸軍操典所說,這種人必須開除。
我們深有同感。品行不端與愚蠢又勤奮的人,這兩種人都是禍害。
除了上述所說我們遠離災難的一般原則之外,關於未來,我們通常採取見機行事的態度。各位股東,你們持有的魏斯可擁有大量現金,等到與消防員基金保險公司的合約到期後,現金會更多。但魏斯可不知道該怎麼使用這麼多現金,不是我們不告訴你們,而是因為管理階層自己也不知道。
我們會像威廉.奧斯勒爵士一樣運用這筆資金。腳踏實地,做好眼前的事,讓公司順其自然地長期發展。
魏斯可是一家很特別的公司,很少有歷史悠久的公司跟我們一樣,資產負債表上絕大部分資產是高流動性的類現金資產,而且管理階層還不知道該怎麼配置這些資金。
股東問:魏斯可投資可口可樂的規模有多大?
蒙格答:我們有個規矩,除非法律要求揭露,否則不談論我們的投資,我們通常也不會公開談論我們的投資邏輯。房地美算是個特例,因為我們已經達到買進上限,不能買更多了。
我們不發表評論,不代表我們正在大量買進可口可樂,也不代表我們已經停止買進。如果每次我們說「無可奉告」就代表我們在進行什麼事,那人們很容易就能看出我們在做什麼。所以無可奉告就是無可奉告,沒什麼含義,不必揣摩猜測。
互助儲蓄公司的意外奇蹟
國會推出的儲蓄和貸款體系改革方案將會為魏斯可旗下的互助儲蓄帶來許多影響,但我無法想像會有什麼正面的好處。
如果三、四年前,你要我展望互助儲蓄的前景,我認為一切都會很糟。沒想到房地美的股票從天而降,不但股價便宜,還只有儲貸機構有資格購買,這對我們來說是一大利多。也許還會有第二次奇蹟。
在魏斯可年報中,我花了很多篇幅深入討論這個問題,可能讓很多股東讀得頭都大了。我們的存款保費將持續上升,我們的投資靈活性下降,愚蠢的競爭對手會繼續得到補貼,然後抬高我們的成本,搶走我們的市占,我看不到互助儲蓄未來有任何利多。
無論做什麼行業,對手不如你,卻能得到補貼,對任何企業來說都不是一件好事。你在一條街上開一家乾洗店,這條街上還有其他家乾洗店,但它們卻得到政府補助,生意要怎麼做?價格會低到你根本經營不下去。
最重要的是,我在年報當中也說了,政府為了整頓儲貸業所推出的新措施,雖然聊勝於無,但完全沒有力道。要解決儲貸業的問題,這麼輕描淡寫的政策遠遠不夠。本來以為監理部門走上正路,結果他們卻退縮了。新的立法通過之後,一定會造成許多負面影響*。
但當局面混亂,而你又擁有雄厚的財力時,偶而就會有好事發生。當別人把子彈打光時,你的機會就來了。
自我設限的放款業務
只要是符合我們放款條件的業務,我們都願意做。我們的放款政策在儲貸業當中比較另類。
我們不喜歡發放長期貸款,因為即使整體利率上升,我們的利息也不會有潛在的增幅。換句話說,我們不喜歡儲貸業中的利率上限,但這是市場中正常的競爭商品。
現在市場上,浮動利率貸款產品的利率上限通常是14%,我們的產品不同,我們的利率上限設在25%。當競爭對手願意主動為未來的利率上漲風險埋單時,我們的產品就沒有什麼優勢。
我們在放款業務上還有其他一些老派的想法。如果客戶遭遇變故,無力償還貸款,我們也不願意落井下石,沒收客戶的房產。因此就算我們能做到利率上限設在25%,而且還保證能100%完全收回貸款,但是最終卻得沒收房產,讓辛勤勞動的人感到痛苦,我不願意做這樣的貸款。
我還設置一個限制條件:不在沙漠地區放款。你可能覺得我的想法很怪。棕櫚泉(Palm Springs)是個沙漠小鎮,當地人頂著攝氏46度的高溫在沙漠中央抽水,要住酒店還得搭船前往。我們不在這樣的地方發放貸款,我喜歡在開發成熟的地區發放貸款。
我設了這麼多限制,這讓我們負責放款業務的鮑勃.阿斯頓(Bob Aston)很難做大業務規模。但只要是符合我們條件的,我們就會立刻放款,速度快、額度高。雖然限制很多,不過拓展業務以來我們也發放了5,500萬到6,000萬美元的貸款。
開始放款業務之後,我們就發現有些市場我們必須努力去開拓。鮑勃能力出眾,他有非凡的技能和敏銳的觀察力,非常適合放款工作。我們的放款業務已經發展起來,但我們希望能把規模做大。不過我們設下的限制很多,想做大規模,非常不容易。
我們的放款產品之所以有市場,是因為我們的放款成本較低,利差比其他機構的利差低,我們也不收手續費。對某些貸款人來說,我們是非常理想的選擇。我們找到一個小小的利基市場。
當年,房地產業很熱門時,互助儲蓄發放大量的住房貸款,賺了很多錢。如今時代不同,我們新的放款業務沒有這樣的潛力,但我們還是很高興擁有這項業務。
這項新放款業務的資金全部來自於我們的子公司互助儲蓄。透過配息將大部分資金從子公司互助儲蓄中抽掉之後,互助儲蓄只會保留計提的壞帳準備金4,700萬美元。
魏斯可的主要資金不在儲蓄和貸款子公司裡,我們不會用互助儲蓄子公司之外的資本發放住房貸款。
消防員基金保險公司前景不明
與消防員基金的合約到期之後,我們將結束合作。這不是壞事。在簽訂這份合約時,我們盡可能選擇對我們有利的條款,從現在的情況來看,我們沒有吃虧。
消防員基金保險公司的前景很難說。一方面,消防員基金保險公司有兩位出色、積極的領導者,一位是總裁鮑勃.布魯斯(Bob Bruce),他是個非常聰明的人,賺錢能力非常強;另一位是執行長傑克.伯恩(Jack Byrne),他也是一個非常聰明的人,學過高等數學,做過精算師,賺錢能力也很強。消防員基金保險公司由兩位卓越的人才掌舵。
但另一方面,他們的經營環境非常艱難,他們從事產險生意,這個產業已經明顯進入週期逆境,他們即將面對巨大的困難。
結果如何很難說。他們兩個都是很有可能成功的人,只要是他們其中任何一個人參與的公司,我都不會放空;另一方面,他們正在玩的這場牌局形勢確實非常不利,更何況還有那麼高的槓桿。
有時需要戰鬥,有時需要撤退
今天上午,我正好看了一份資料,這是一家從事鋼鐵服務業的公司,規模和精密鋼材差不多,正在標價出售。於是我找出精密鋼材的財務報表,比較兩家公司的各項資料。精密鋼材比這家公司好得多,會計政策更保守,歷史紀錄也更優秀。
精密鋼材的問題在於,在目前的條件下,它的表現與其他鋼鐵服務公司一樣好,管理也無可挑剔,這代表它沒有什麼可以改善的地方,它的業績已經達到這個行業當中的最佳水準。
長期來看,精密鋼材將繼續保持優秀的成績,只是精密鋼材在整個魏斯可中占比很低,業績再好,對魏斯可的貢獻也十分有限。
順帶一提,我看的那家公司要價很高。如今槓桿收購大行其道,大量公司被高價兜售。這家公司雖然不如精密鋼材,但也還可以,只是近兩倍淨資產的價格我們覺得太貴了。
各位魏斯可股東,這家公司的現任董事長,也就是我本人,曾經領導過一家經營印花票的公司,眼看它的銷售額從1.2億美元跌到200萬美元,銷售額下跌幅度高達99%。銷售額一路下滑,我卻無能為力,我想過各種辦法希望能止住頹勢,可惜都無功而返。
這個經驗讓我學到一個深刻的道理,有兩件事對結果很重要:一個是形勢,另一個是人。注以前有一位投資界的老前輩,每當年輕人建議他冒險時,他總是會說:「會淹死的都是游泳健將」。
應對的狀況超出人力所能應付的範圍,你就會被淹沒。印花票生意走下坡的大趨勢,不論再聰明、再勤奮都無法扭轉。
波克夏海瑟威當年的紡織業務也是很好的例子。波克夏從紡織廠獲取大筆資金,將資金投資在別的地方。如果波克夏不服輸,堅持投入資金對抗下滑的大趨勢,那麼這個紡織廠就會耗盡波克夏所有資金。有時需要戰鬥,但有時也需要撤退。注
我最喜歡的一個故事講的是同樣的道理。在南方某個小鎮,有一家全國連鎖超市在這裡開了家分店,這家分店是當地規模最大的超市,多年來生意一直很好。
有一天,沃爾瑪的山姆.沃爾頓(Sam Walton)宣布,沃爾瑪將在這個小鎮新開一家產品更齊全、價格更低的超市。小鎮上原有那家非常成功、非常有經驗的連鎖超市沒等山姆.沃爾頓的新店開張就宣布關門。
大多數企業家在面對這種決定時都會猶豫不決,這非常有趣。如果你說:「查理,走上拳擊場,挑戰全盛時期的拳王阿里(Muhammad Ali),放手去拚吧。」我會怎麼做呢?我會用華倫在波克夏年報中的話回答你。我會說:「別把我算在內。這是一場很有趣的比賽,但我是不會去參加的」。
印花票生意就是典型這樣的生意,不管你再怎麼掙扎都無法回天,投資這樣的生意最後只會血本無歸。
當然,我不是說波克夏海瑟威只要遇到競爭對手就會落荒而逃,而是說不會在山姆.沃爾頓的地盤上與他交鋒。
魏斯可的內在價值
我們通常不向股東提供內在價值的具體數字。無論是在魏斯可還是在波克夏,我們都盡可能詳盡披露資訊,並說明我們評估公司市值時遵守的原則,然後讓股東自己估算內在價值。
在互助儲蓄大量買進房地美股票後,互助儲蓄的價值有了明顯的提升。但大家也知道,當我們賣出互助儲蓄持有的房地美股票、分配互助儲蓄持有的4,700萬美元壞帳準備金時,需要繳納巨額稅款,因此在計算清算價值時,很大一部分資產將會因為納稅而消失。
從經營層面來看,正如我們每年一直重複說明的那樣,我們能力有限,很難從互助儲蓄的帳面價值上獲得可觀的回報。
換句話說,如果不考慮房地美股票的影響,在其餘資金用於配息之後,互助儲蓄將剩下4,700萬美元的淨資產。我預估,如果我們將來繼續小心經營,哪天互助儲蓄真的被清算的話,按照這4,700萬美元的淨資產計算,我們實現的稅後股東權益報酬率應該不至於太低,但指望我們有很高的股東權益報酬率,那可能就不太現實。
去年的大環境對互助儲蓄有利,但現在的環境卻正好相反。目前公債市場短期利率高於長期利率,這對儲貸業來說不是好事。今年互助儲蓄的業績很難有好表現。
互助儲蓄的業務資產在整個魏斯可當中占比很低。魏斯可是從互助儲蓄的儲貸業務起家的,然而儲貸業務已經風光不再。目前互助儲蓄最主要的資產是它持有的大量房地美股票,這部分資產的規模已經遠遠超過儲貸業務資產。
*原書注:魏斯可股東會和波克夏海瑟威的股東會一樣,正式流程都很快就進行完畢。蒙格只用五分鐘左右就完成魏斯可股東會的正式流程。⤴
*編注:在法律中指用戶自水源取用水的權力。加州水權制度建立在傳統用水基礎上,再融入法律等行政因素形成規範體系。⤴
*原書注:波克夏海瑟威縮減保險業務規模,但沒有裁員。波克夏縮減規模很容易,因為波克夏在保險業務中配置的員工人數原本就十分精簡。⤴
*原書注:後來,加州最高法院以全票贊同通過《103號提案》,但刪除其中大多數關於調降保費的內容。⤴
*編注:浮存金是保戶向保險公司繳納的保費,保險公司可將之用於投資。⤴
*編注:1869年,以傑.古德為首的投機者在市場上大量購買黃金,推高金價,但9月24日,當時的美國總統突然宣布拋售黃金以阻止投機行為,金價下跌影響股市,造成金融危機。⤴
*編注:法國著名星象大師,其西元1555年出版的《百詩集》被認為可以精準預言未來事件,吸引來自全球的崇拜者。⤴
*原書注:股東會召開後不久,魏斯可憤然退出儲貸業的遊說組織:美國儲蓄機構聯盟(U.S. League of Savings Institutions)。參閱附錄二。⤴