1 賺錢的訣竅:1987年股東會談話
1987 年谈话把克制放在扩张之前:保费不合适就退出,收购价格不合理就等待,人才优秀也不能消除行业与估值约束。结尾将这种态度称为认清局限的、有克制的贪婪。
1 賺錢的訣竅:1987年股東會談話
編者按
1987年時,魏斯可金融底下有三個主要的分公司:(1)位於加州帕薩迪納的互助儲蓄;(2)精密鋼材(Precision Steel),由魏斯可金融於1979年收購,總部位於芝加哥,從事鋼鐵製品批發和自有品牌金屬產品生產;(3)魏斯可金融保險公司,總部位於奧馬哈,主要從事再保險業務。
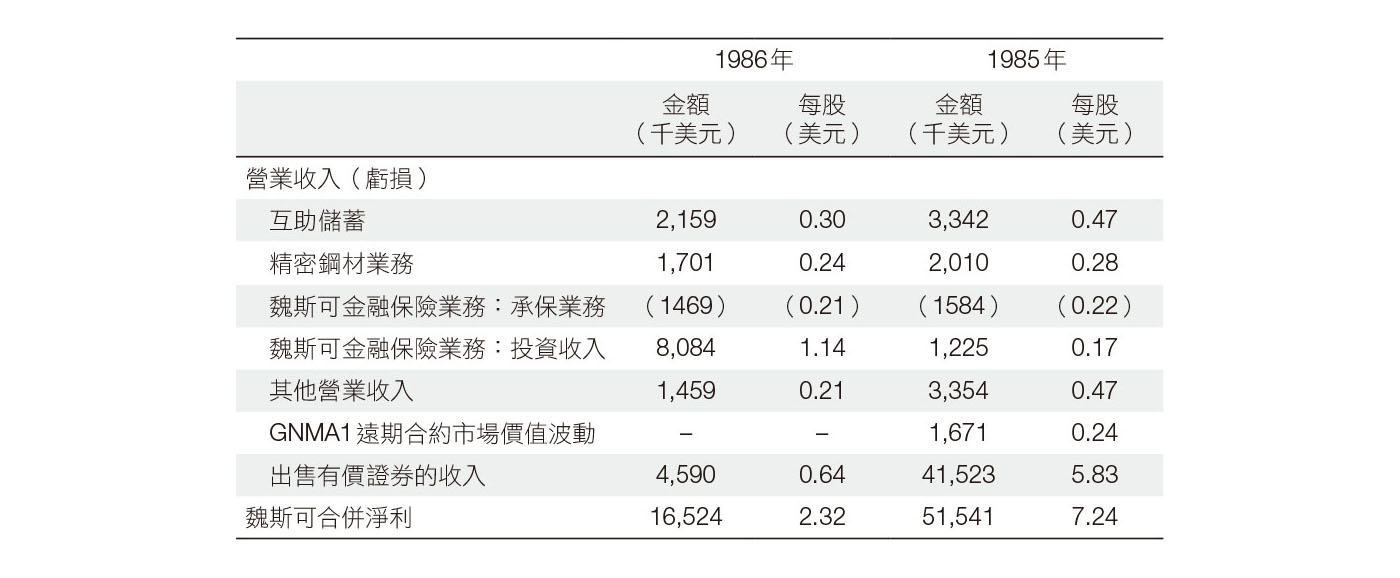
在1987年2月致魏斯可股東信中,蒙格披露公司1986年的營收資料:1986年合併營業收入(不計投資收益)為1,193.4萬美元,每股1.68美元;合併淨利為1,652.4萬美元,每股2.32美元。
1985年和1986年的合併淨利細項如下:
1987年4月28日,魏斯可在洛杉磯召開股東會。蒙格在股東會上介紹儲貸、保險和精密鋼材各項業務近期概況,展望未來發展趨勢。他也分享對優秀管理者、他的收購風格,以及對「謙卑」這種美德的看法。
值得注意的是,蒙格多次指出當時缺乏好的投資與收購機會,感覺市場環境欠佳,但也表示自己沒有預測未來的能力,只是對風險感到不安。
從後見之明來看,就在大約半年後的1987年10月19日,美國股市遭遇「黑色星期一」,道瓊指數狂瀉508點,單日跌幅超過20%。

蒙格:這些年來我們謹小慎微,累積起許多資產,而且資產品質很好。但現在我們持有大量現金,卻找不到好的投資機會。持有魏斯可80%股份的波克夏海瑟威也面臨一樣的問題。波克夏現在持有10億美元左右的中期市政債券,你可以想像我們多討厭持有這種資產,但在現在這種瘋狂的環境下,我們沒有更好的選擇。
紐約州有許多歷史悠久的儲蓄銀行,它們接受儲蓄存款並支付利息,經營模式和儲貸機構類似,但比儲貸機構受到更嚴格的監管,柏威里儲蓄銀行(Bowery Savings Bank)就是其中之一。
紐約州監理部門規定,儲蓄銀行的放款利率上限為8%,因此儲蓄銀行持有的都是利率8%的長期抵押貸款,但是當利率上升到15%、20%時,儲蓄銀行就陷入困境。
為了擺脫困境,儲蓄銀行開始相信風險愈高、收益愈高的理論。它們聽信證券業和房地產掮客的花言巧語,買進大量高風險資產,結果愈陷愈深,甚至瀕臨破產。
我們參與出資,協助柏威里儲蓄銀行紓困。柏威里儲蓄銀行已經深陷困境,聯邦存款保險公司(Federal Deposit Insurance Corporation, FDIC)拿出大筆資金都不夠,還要加上我們私人資本出資,才可能救活這家銀行。
我認為,以柏威里儲蓄銀行目前的股權結構來看,這家銀行將來應該會整體出售,到時我們應該能從中獲利。這筆投資應該可以運作得不錯,但它的規模不大,在我們的總資產中占比較小。
為了投資柏威里儲蓄銀行,我們與聯邦存款保險公司簽訂的合約有100多頁,一個條款套著一個條款,複雜的程度遠遠超過《國內稅收法》(Internal Revenue Code)。除非是受虐狂,否則你不會想讀它。但你們股東不用讀,這個工作由我和賴瑞.提希(Larry Tisch)來做。
我們失去一位重要的同事,那就是我們的合夥人迪克.羅森塔爾(Dick Rosenthal)。迪克曾在所羅門兄弟公司工作,一路升遷到合夥人。跟迪克一起共事的日子裡,我感到非常愉快。迪克是個堅守原則的投資人,他有恆心、有毅力,是跟我們志同道合的人。
迪克是魏斯可的董事會成員之一。在一次駕駛私人飛機的過程中,他遭遇事故,最後墜落到一座民宅,不幸罹難。迪克去世我們深感悲痛。我們非常懷念他。
 我們的投資心法
我們經營保險業,保險業的好處是只要我們願意,我們就可以投入更多資金。但現在保險生意正進入景氣循環的新階段,現在不是投資的時候。
從本質上來說,保險業銷售的只是一般商品,和所有銷售一般商品的公司相比,保險公司的訂價方式沒什麼兩樣。景氣好的時候,各家保險公司競相增資發行股票,擴充資金規模,不遺餘力爭搶業務。保險生意現在就處於景氣的正循環。
去年保費下跌的程度令人跌破眼鏡,有些大額風險保單的費率甚至下降將近50%。波克夏海瑟威做生意的方式就是,我們不會不管費率如何都執意要保住業務規模。保費太低,我們就退出。注
與消防員基金保險公司(Fireman's Fund Insurance Company)的合作到期後,我們選擇不續約。我或許應該用個小故事來解釋這件事。
我剛來加州時遇到一個人,這人手裡有1,000萬到1,500萬美元現金。他整天酗酒,過著紙醉金迷的生活。一天,銀行經理對他說:「您整天酗酒,我們很擔心。」這人聽了回答:「你放心吧,我喝酒,但我的債券不喝酒」。
這就是我們管理保險公司資產的方式。就算保險業務消失,資產以及資產的獲利能力還在我們手裡,這給了我們很大的彈性。
魏斯可的資產品質非常讓人放心。目前我們手裡掌握著大量資產,但找不到好機會,不過這不代表我們會永遠這樣持有資產。如果你拿槍頂著我的腦袋說:「查理,想辦法把錢投資出去。」我想我還是辦得到。
我們的保險業務不是一直都有好的投資機會,大多數保險公司都如此,波克夏也不例外。
在與消防員基金保險公司簽署合作協議時,我們就很清楚,保險生意是有週期性的。如果有我們看好的公司,我們會積極爭取,但現在我們不看好任何標的。
我不懂那些認為自己可以在投資銀行建議下,做出一筆又一筆完美收購的人。就算投資機會很多,我們辛辛苦苦研究和追蹤,一年也只能做成一筆收購。
在傳播領域,執行收購業務最成功的要算是執掌首府傳播(Capital Cities)的湯姆.墨菲(Thomas Murphy),但我不認為他一年可以完成一筆收購,可能兩年都不夠。
我不了解那些拿著一大筆錢四處收購的人,這種收購方式很難有好結果。
以前這種狀況不會困擾我們,因為我們偏好股票市場,在等待收購的過程中,我們可以把資金先用於投資。
魏斯可以前一直是這麼做的,我們在股市裡投資過通用食品(General Foods)和埃克森(Exxon)這樣的大公司,也投資過許多小公司。但現在股市裡好的投資機會沒了,收購也很難做,我們只能採取守勢。
我們眼中的優秀人才
華倫對優秀的人才青睞有加,但他從來沒有因為人才優秀,而在投資過程中支付高於資產的價格。他買進資產的價格總是略低於資產價值,然後在不付出價格的狀況下得到優秀人才。
有些人才還沒證明過自己的能力,沒創造過大量的資產價值,有人就斷定他們日後一定能取得非凡的成就,這樣的邏輯禁不住檢驗,還是我們的做法比較可靠。
我認為在美國,我們不會因為人才優秀而用高於資產價值的價格收購任何一家公司。也許有人願意為人才支付溢價,而且還很成功,但那不是我們的風格。
華倫投資首府傳播,確實為管理高層支付更高的價格。但我們必須了解,對華倫來說「更高的價格」是什麼樣的概念。原本一塊錢的東西用五角錢買,現在華倫願意出更高的價格,一塊錢的東西用八角五分錢買。注
在波克夏致股東信中,華倫引用大衛.奧格威(David Ogilvy)的話:總是延攬比我們高大的人加入我們,我們都將成為巨人。華倫認同這個理念,我也非常認同。
有的人對這句話的理解是這樣的:只要願意出高價聘請最優秀的人才,也就是那些以優異成績畢業於頂尖商學院、講起現代管理理論頭頭是道,工作勤奮、人品正直、家庭和睦,總之是典型精英的人,就能成功。但這種人並不是華倫眼中優秀的人才。
華倫眼中優秀的人才是這樣的:你把他從火車上丟下去,扔到一個偏僻的小鎮,他身無分文,但卻能在不欺騙別人的狀況下不花多少時間就致富。當他發現這樣的人才時,自然會非常願意支持他。
華倫定義下的優秀人才與傳統商學院的定義完全不同……在學校裡成績優異、工作盡心盡力,光這樣是行不通的。如果這種聘請人才的想法行得通,美國所有公司都能創造奇蹟,哪會像現在這樣弊病叢生。
儲貸行業亂象叢生
我們重啟住房抵押貸款業務。只要市場條件允許,我們有意把這項業務的規模做得更大。
我們提供各種抵押貸款,但與別的儲貸機構不太一樣,我們的放款利率與放款利差比較低。我們不擔心出現利率達到上限的情況,因為我們會挑選客戶,即使利率上升,他們仍然有能力償還貸款。我們也不向客戶收取手續費。我們希望透過這種差異化策略,賺取合理的利潤。
這與其他儲貸機構的做法不同。發放貸款時,大多數儲貸機構盡可能讓客戶一開始的時候多繳錢注,把年度業績做得漂亮,管理階層能得到多一點認股權證。
我們的文化截然相反。我們的放款方式讓我們一開始看起來狀況很糟,但我們能賺取合理的利潤,而且不須擔心壞帳風險。目前我們的業務規模還小,但一直在成長。
我們的抵押貸款業務幾乎全是住房抵押貸款,其它儲貸機構都積極地向地產開發商提供貸款,但我們不這麼做,原因很簡單,因為其它儲貸機構比我們賭性更堅強。
目前,儲貸業暴露出種種亂象,這些亂象的根源在於政治。有些從業人員濫用政府賦予的信用,為了美化業績無所不用其極。他們的行為令人不齒。
許多政客正在阻撓監理機關以負責任的態度履行職責,這種現象讓我們很擔憂。
魏斯可旗下的互助儲蓄公司經營儲蓄和貸款業務,我們因為儲貸業的亂象而支付不少費用。儲貸業的風險是那些製造亂象的儲貸機構造成的,與我們無關,但我們也向聯邦儲蓄貸款保險公司(Federal Savings and Loan Insurance Corporation, FSLIC)繳納評估費。聯邦儲蓄貸款保險公司勢單力薄,沒有足夠的資源解決問題,只希望問題能自己消失。這怎麼可能?問題只會愈來愈嚴重。
聯邦儲蓄貸款保險公司如此積弱不振,卻沒什麼團體倡議增加它的權力,這個問題根本不受重視。
我們沒有預知未來的能力
如果我知道如何複製過去的每一次成功,很顯然我會這麼做。但我們很少這麼做。我們出手次數很少,即使出手我們也如履薄冰,對可能承擔的風險感到不安。以前的投資機會讓我們感到踏實,現在我們卻不那麼踏實。
我們不覺得自己有預知未來的神奇能力,如果有這種能力,還何必這麼辛苦投資?回頭來看,大西部儲蓄貸款公司(Great Western Savings and Loan Association)和美豐儲蓄(H.F. Ahmanson & Co.)抓準時機大賺一筆,真是太了不起。這兩家公司冒了很大風險,而我們沒有。他們冒險、他們贏了,不管他們是聰明還是運氣好……如果你拿我們過去三年的業績和他們比,他們是比較聰明的一方。
我們有一小塊地是因為無法回收貸款而沒收得來的,這塊地將來應該能讓我們賺取一定的利潤,但如果要等15年的話,那可不妙了。大家都知道複利的力量。有一幅梵谷的作品,原本只有100美元,後來被有史以來最蠢的一個買家以3,900萬美元買走。這幅畫儘管拍出天價,但經過從1888年到現在這麼長的時間,計算下來,複利只有13%。所以閒置的地產不像你想的那麼賺錢,況且還要支付維護費用、資本利得稅等。不過我想這塊地最後還是能賺一點錢,但這在魏斯可的整體收益中根本不算什麼。
精密鋼材的企業文化
精密鋼材的創辦人不願意和大客戶打交道,因為大客戶的議價能力太強。他專做小額訂單,把服務做到極致注,在國內專門提供特殊材質、特殊尺寸的鋼鐵。
過去五年,我們從來沒派人去過這家公司。它一直經營得很出色。這證明如果一家公司建立起好的企業文化,就能持續一段很長的時間。鋼鐵業有一些共同難題,精密鋼材做得如此出色,一定有過人之處。
最近我們看了一、兩個(收購)機會,但沒有深入跟進。有一個機會是一家著名投資銀行推銷的。一家公司被當成商品拍賣,參與競拍的是幫別人管理資金的基金經理人。用別人的錢參與競拍,往往會把價格哄抬得很高,就像那個買了梵谷畫作的日本人一樣。
這家公司還沒完成出售,現在正處於市場的多頭階段,價格太高了。我最後決定不再參與競拍,因為很明顯,最後價格一定很高,我不可能出那個價。
最近沒碰到任何好機會,價格都太高了。
我這一輩子沒遇過一個人說我謙虛。我非常欣賞「謙虛」這種人格特質,但我不是一個謙虛的人。有些和我們一起工作的人也是如此,例如創建內布拉斯加家具城(Nebraska Furniture Mart)的B夫人,她也不謙虛。她是個商業頭腦很好的人,她不謙虛。湯姆.墨菲也不謙虛。
我跟大家說一個關於湯姆.墨菲的小故事,他有一長串令人難以置信的成功經歷。
湯姆.墨菲收購過《女裝日報》(Women's Wear Daily)等雜誌,妥善解決它們的勞資糾紛。後來,他又收購賓州一家報紙,以為這次也能解決勞資糾紛。沒想到當地的居民很多是煤礦工人,工會非常強硬。當地工會創辦一份新報紙,墨菲收購的報社則被手持棍棒的壯漢包圍,簡直一團糟。勞資糾紛不但沒解決,一年反倒虧了幾百萬美元。
墨菲由此學會謙虛。墨菲告訴我:「查理,我經常禱告,在禱告中我祈求上帝讓我懂得謙虛」。
墨菲說他祈禱,他確實經常禱告。墨菲說:「上帝回應我的禱告。我祈求懂得謙虛,上帝讓我去學會謙虛」。
有時候,只有經過失敗的歷練,我們才能懂得謙虛。
用「謙虛」這個詞也許不太恰當,可能用「務實」這個詞更適合。我們能取得現有的成就,不是因為我們的能力比別人好,而是因為我們比別人更清楚自己能力的局限。注清楚自己的局限,這種特質應該不能說是「謙虛」。但如果你能了解自己能力的局限,自然就會謙虛。有一種人實際上智商130,卻自認為自己智商只有128;另一種人實際上智商是190,卻自以為是250。和前一種人來往比較好,後一種人會惹出大麻煩。
充分認清客觀與自身能力的限制,謹慎地在一定的範圍內活動,這是賺錢的訣竅。這個訣竅與其說是「謙虛」,不如說是「有克制的貪婪」。