4 商學院沒教的重要知識:1990年股東會談話
1990 年把复杂金融产品、专家利益和能力圈放在一起讨论。重点不在掌握更多公式,而在辨认假设、尾部损失和数据遗漏;结尾继续反对把低价平庸资产误认成长期好生意。
4 商學院沒教的重要知識:1990年股東會談話
編者按
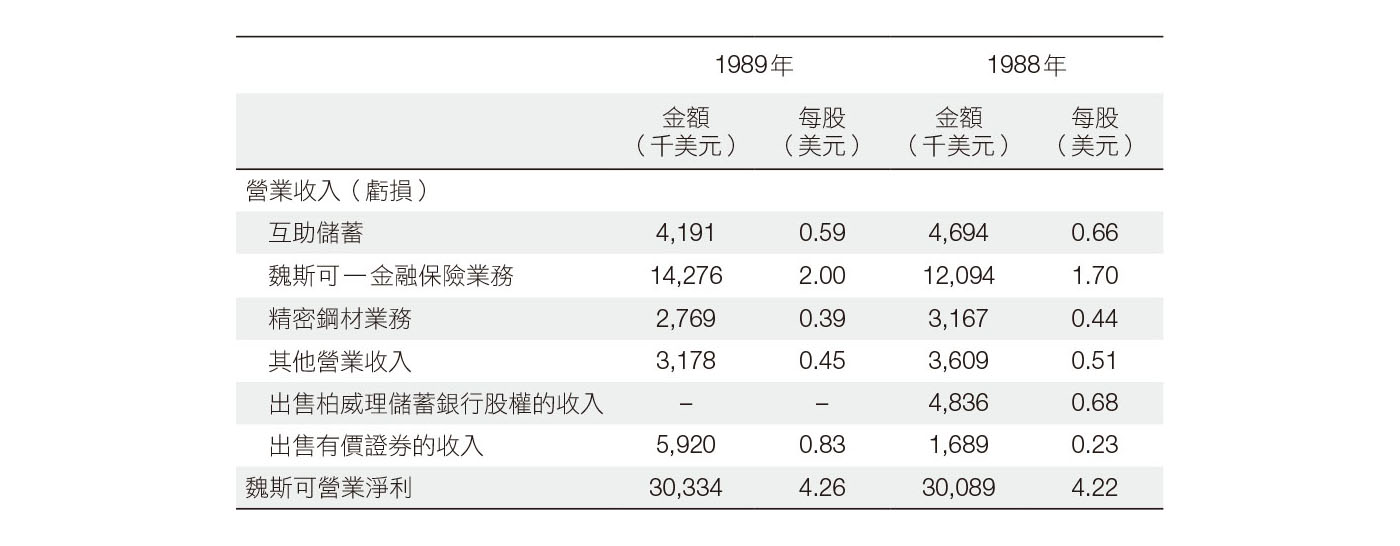
在1990年3月致魏斯可股東的信中,蒙格披露公司1989年的營收資料:1989年合併營業收入(不計投資收益)為2,441.4萬美元,每股3.43美元;合併淨利為3,033.4萬美元,每股4.26美元。
1988年和1989年的合併淨利細項如下:
蒙格對儲貸業做出深入分析,並宣布退出美國儲蓄機構聯盟之後,在1991年3月的魏斯可股東信中,蒙格還分析總結儲貸危機對銀行業所造成的影響,被巴菲特稱為「我所看到對銀行業最清晰、最有見地的討論」。從這些訊息,我們可以感受到那幾年美國上下對這個問題的關注,也難怪在1990年魏斯可年會上儲貸危機會成為焦點。
另一個討論焦點是1989年集中爆發的垃圾債信用危機以及相關的風險套利投資方法。由於巴菲特與蒙格在風險套利方面師從葛拉漢(Benjamin Graham),蒙格也與股東分享葛拉漢教他們的幾項重要原則。

蒙格:儲貸行業把自己的名聲給毀了。有的儲貸機構執行長動用1,000萬美元公款購買名畫,掛在自己家客廳欣賞;有的執行長為自己發放600萬、800萬、1,000萬美元年薪。還有儲貸機構,前陣子還在電視上播放廣告,突然之間就破產了。這些行為對破壞儲貸業的形象都很「有效」。
儲貸業因為巨額損失與愚蠢欺詐行為而遭受公眾唾棄,很難挽回聲譽。儲貸業的遊說行為已淪為笑柄。我不認為儲貸業是蓄意作惡,只不過是因為愚蠢與自私而犯下大錯。
如果儲貸機構能完全保持當年的互助模式,也許國家不至於遭受這麼嚴重的損失。這個假設可能會遭受到很多質疑,但我認為這種說法有一定的道理。英國就一直採取互助模式,而且取得長期成功,沒像我們這樣陷入巨大的混亂。資本主義不是萬能的。到目前為止,資本主義是一套理想的制度,但也有一些地方社會主義能發揮用處。
以保險業中的財產保險公司為例,州立農業保險公司(State Farm Insurance Company)是公認的行業翹楚,它就是一家互助性質的公司,不歸股東所有*。
可惜在儲貸業採取互助的組織形式,或是限制銀行與儲貸機構向存戶支付的存款利率,這樣的主張與雷根和柴契爾的政策理念不同,得不到多數人支持,所以這一切都不會發生。
根據我的看法,不可能一方面由政府提供信用背書,另一方面又不限制存款利率。這樣的制度難以長久,因為它會驅使銀行和儲貸機構去冒險。
發放貸款,獲得漂亮的短期業績,這誰都做得到。有一個故事,有兩個人各持利刃,決一死戰。一個人劈了一刀出去,對方說:「你沒砍到我。」出刀的人回答:「晃晃你的腦袋試試」。
發放貸款時只考慮短期業績無異於飲鴆止渴。人們在壓力下會受到誘惑,也就是只專注高收益商品,畢竟賺不到足夠的錢,就無法滿足資本適足率的要求,也沒辦法支付成本。為了追求利益,儲貸機構開始鋌而走險,追求不切實際的高收益投資,最後整個體系就會分崩離析。
無論是在銀行體系還是在儲貸機構體系,目前的會計政策仍然存在巨大漏洞,容易造成極大危害。最近在監理機構與會計業努力之下,會計規定有所改進,但仍然存在嚴重的漏洞。
例如,在現行會計規定下,銀行可以將某些貸款收入提前計入收益。如果讓我制定會計政策,我會規定在發放浮動利率貸款時收取的手續費,只有在貸款回收後才能計為利潤。現在會計規定比以前嚴格,但銀行仍然可以鑽漏洞,發放高利率、高風險的貸款,它們還是可以提前把一部分收入當作收益。按照現行規定,會計師無法阻止這件事,因此我們無法提前發現問題,防患未然。
 儲貸風控制度還是不夠嚴謹
儲貸機構之所以承受巨大壓力,主要有兩個原因:第一,儲貸機構享受政府的信用背書;第二,儲貸機構的存款利率不受限制。
迫於壓力,儲貸機構鋌而走險,主要有兩種做法:第一種是買進高風險資產,追求遠遠高於正常水準的利潤或報酬率;第二種是將未來收入提前入帳。到了第二年,為了讓利潤繼續成長,維持總裁和董事長的薪資水準,就必須繼續冒險,讓更多收入提前入帳。於是儲貸機構像染上毒癮一樣,只能不斷繼續吸毒,根本無法考慮成本。
儲貸危機爆發,讓整個產業的制度得到明顯改善,然而在我看來,我們做得還不夠,制度還是不夠嚴格。
最近《華爾街日報》(Wall Street Journal)刊登一篇由梅耶爾(Mayer)撰寫的文章,揭露銀行的不良行為。在提高報酬率、增加收入的壓力下,銀行買進大量住房抵押貸款憑證。這是一種投資銀行開發出來非常複雜的商品:投資銀行將住房抵押貸款證券化,根據風險程度,將住房抵押貸款分成七種等級,其中某些等級非常投機。
在推銷住房抵押貸款證券化產品時,投資銀行家告訴銀行,只要買進他們開發的商品,再支付他們一筆高額費用,購買在期貨市場進行避險的服務,就能實現遠高於平均水準的報酬率。投資銀行還說這種操作沒有風險,投資銀行還可以出具證明,證明已經採取複雜的避險策略,消除相關貸款的利率風險。
他們真的期望聯邦存款保險公司和儲蓄機構管理局(Office of Thrift Supervision)的監理人員來檢查也無可奈何,什麼毛病都挑不出來。畢竟儲蓄機構管理局等監理部門強調,銀行業要把避免利率風險放在首位,防止因為借短債放長債而造成重大損失。因此,當銀行買進這些隱藏在複雜策略之下的高風險產品時,還振振有詞宣稱自己是在謹慎防範利率風險。
梅耶爾認為銀行是在鬼扯。
我知道互助儲蓄的所有員工,包括我在內,都贊同梅耶爾的觀點。在投資銀行的幫助下,銀行突然之間開發出奇妙的能力,根據建議買進住房抵押貸款證券,然後在期貨市場對沖利率風險,就能穩穩賺大錢?對此我們非常懷疑。
儲貸業生意將愈來愈艱難
早期儲貸業很穩健,主要是因為當時制度良好,相對不容易出錯。儲貸業的使命是為誠實守信的民眾提供第一筆住房抵押貸款。但一旦儲貸業開始涉足複雜的領域,背後還有政府做信用擔保,那就會開始出現問題。
我們現場有幾位銀行業的監理人員,有人想談談這個問題嗎?對你們來說,如果一家銀行買進第四級的住房抵押貸款證券,並透過期貨市場進行所謂的避險,你們能判斷出其中的風險嗎?
監理人員:我認為你一針見血地點出風險問題。監理時,我們看到的資訊都是投資銀行提供的,而投資銀行是證券化產品的賣方,它們有自己的利益。但監理部門已開始修改法規,限制這類行為。
蒙格:我不知道結果會如何,但我不認為遊戲已經結束。我認為未來愈來愈多人會發現儲貸業這門生意很難做。
現在許多業內人士已感受到生意難做,有些儲貸機構曾經不缺錢,現在卻陷入窘境,被迫融資;有些儲貸機構本來很重視資產品質,現在卻因為業績太差,而不得不妥協。
提高存款保險金、加強監理,成本非常可觀。每個月在我的辦公桌上,與產業相關的法律變更檔案堆得跟電話簿一樣厚。已經修改的法規、即將修改的法規,我發現很多律師都跟不上這些變化,那就更別提其他外行人了。
法律變化很大,成本明顯增加。面對複雜的法律變化,監理人員也很難適應。我們可以問問現場的監理人員,你們覺得能跟上現在法律變化的腳步嗎?
監理人員:完全跟不上。
蒙格:看看,這是專業人士,這是他的工作,他卻說跟不上。
但現在形勢緊迫,不趕快採取措施不行。監理機構已經在努力了。我們大多數監理人員都是聰明正直的人,但他們的負擔太重了。
在座的監理人員正在審查互助儲蓄,請問你們已經工作幾天?
監理人員:有六個星期了。
蒙格:審查我們這樣一家小公司就需要這麼多時間,如果要審查一家問題重重的大型儲貸機構呢?
監理人員:最近我們審查一家瀕臨破產的儲貸機構,花了九個月。
蒙格:感覺快崩潰了吧?我想起很久以前遇到的一位國稅局審計員,他到藍籌印花公司審查。這位審計員在國稅局工作18年,專門負責調查稅務欺詐案。他一直在和狡猾的律師、客戶打交道,18年下來,這位審計員無論看誰都跟我看到瘋狗一樣,充滿敵意。
這個人很不好相處,但我無法責怪他,如果你的生活經歷夠糟,你很難不變得憤世嫉俗。如果我去審查一家聲名狼藉的儲貸機構,看見高層主管吹噓自己做得多好,我一定會受不了。
監理工作做久了,有些監理人員會覺得所有人都像騙子,有些監理人員變得不願意太過計較,這太痛苦了,於是他們開始得過且過。
我不是在批評監理人員。長期審查惡劣的儲貸機構,就像打一場艱苦的持久戰,沒有人能堅持太久。
葛拉漢教我們的重要一課
在哥倫比亞大學讀書時,無論是物理、數學還是音樂、文學,葛拉漢每個科目都名列前茅。他能說流利的希臘語和拉丁語,用拉丁語創作詩歌。葛拉漢知識淵博,天賦過人。
葛拉漢晚年時,某次參加一場學生舉辦的聚會。聚會上,葛拉漢把事先準備好的一個小測驗拿出來考大家。
葛拉漢準備的測驗很簡單,都是是非題,但包括我和華倫在內的所有人,只有一個人答對超過半數的題目。
出席那次聚會的人平均智商應該都超過150,那怎麼會這樣?因為葛拉漢是個非常聰明的人,他在題目中故意設下陷阱,讓我們都中計。答對最多的那個人真的會做的題目只有三題,其他都是猜的。猜了半天,才勉強答對一半多一點。
葛拉漢始終沒告訴我們,他為我們上的這一課是想讓我們明白什麼道理。但我認為他想告訴我們的是:當聰明人試圖誤導你時,你很難好好地判斷注,也很難得出正確結論。
如果你制定一套獎勵豐厚的銷售制度,再招募一批聰明員工,告訴他們,他們的工作是向儲貸機構推銷策略複雜的產品,賣不出去就不准吃飯,那你一定能因為這些聰明員工的努力而得到龐大生意。
或許大多數儲貸機構的高階主管可以不為所動,但我只能說當葛拉漢設下陷阱時,我和華倫就上當了。
還好葛拉漢是個天才,我們很少遇到像他這麼聰明的人。另外我們也很清楚自己的不足,所以我們謹小慎微地留在我們的「能力圈」當中。「能力圈」是華倫提出的概念,而且華倫和我都認為,我們的「能力圈」很小。
我年輕時,有個朋友說:「如果世界是圓的這件事對蒙格沒有幫助,那他就不會知道世界是圓的。」我們試圖弄清楚我們知道什麼、不知道什麼,然後我們傾向活在自己的能力圈裡。
我們的風險套利是從葛拉漢那裡學來的,當機會出現時,我們會做這種投資。
舉個例子。有一家公司發布公告,宣布將以現金或其他形式出售公司,60天內會完成交易。交易完成時,股東會得到90美元,有時我們會在市場上以85美元左右的價格買進股票。
這樣的操作和發放貸款差不多。發放貸款要判斷信用風險,做這種風險套利要判斷交易達成的可能性。風險套利這種投資方法是葛拉漢研究出來的,本質上和發放貸款類似。在我們做風險套利之前,葛拉漢已經做了30多年。
葛拉漢是猶太人,他把風險套利稱為「猶太人的短期公債」。歷史上,猶太人流離失所、四處漂泊,他們別無選擇,只能從事銀行業。久而久之,猶太人成了精通銀行業的民族。他們進入金融市場,把銀行業發放貸款的做法也帶到金融市場,這就是風險套利。
把葛拉漢和華倫的投資經歷加起來,在風險套利方面我們已經累積60多年經驗,我們從中獲得非常可觀的回報,我甚至不記得上次嚴重虧損是什麼時候。但未來我們一定會有失手的時候,我可以保證,風險套利這種投資不是萬無一失的。
風險套利是發放貸款的另一種形式,但這種投資方式剛好適合我們的個性與經驗。
學習從分析師角度看公司
商學院教了很多有用的東西,但是有一項重要的知識商學院沒教:商學院沒教學生如何分辨好生意、一般的生意和爛生意。
現在的商學院總是教學生從經理人角度看公司,研究一家公司如何管理。商學院應該多教學生從證券分析師的角度看公司注,研究一家公司是否值得買進。學會從這個角度分析,經理人會發現很多管理問題都能迎刃而解,他們能將公司管理得更好。
當年,華倫在哥倫比亞大學商學院讀書,師從葛拉漢。葛拉漢是名師,而華倫則是他的得意弟子,但葛拉漢從沒教導華倫如何區分好生意和爛生意。大型機構也難免百密一疏,就連我們最頂尖的教育機構也存在盲點。
對商學院來說,除非一家公司已經遭到整體社會譴責,否則譴責大公司的不良行為無利可圖,因為商學院需要那些大公司捐款並聘用它們的畢業生,因此可以理解的是,即使是在商學院的象牙塔裡,由於受到利益驅使,也無法保持完全客觀公正。
富蘭克林說過:「結婚前,擦亮雙眼;結婚後,睜一隻眼閉一隻眼。」商學院與大公司之間的聯姻關係,讓它們在某些事情上只能睜一隻眼閉一隻眼。它們在這方面做得很好。
低級垃圾債,違約率驚人
大家可能記得,波克夏曾大量買進華盛頓公共電力供應系統(Washington Public Power Supply System)的免稅債券。我們做這筆投資時,市場上充斥著這家公司即將破產的新聞。我覺得在別人避之唯恐不及的地方發掘投資機會,是一種很好的投資方式。我並不是說垃圾債市場中遍地黃金,但在垃圾債市場中一定也會有好機會,我們不能排除這樣的可能性。
葛拉漢曾說,高評級公司債往往不值得投資,因為高評級公司債的報酬率只比公債報酬率稍微高一點,下跌的空間大,但幾乎沒什麼上漲空間。
過去,大公司發行的債券都是高評級的,這些債券違約時信用狀況會一落千丈,這時葛拉漢可能會從中發現一些機會,他會說:「現在這些債券變成投資級債券了:一方面上漲潛力很大,另一方面有大量資產價值做緩衝,淨期望值很高,值得投資」。
在座許多人都覺得現在很難找到好的投資機會,不妨去垃圾債市場找一找,也許能找到一些機會。
不過有一個巨大的風險,在場的監理人員可能會有興趣。過去,儲蓄監理法律明確規定,儲蓄機構只能投資第一級抵押貸款。這是因為1930年代時,市場下跌幅度超過50%,就會使96%到99%的第二、三級抵押貸款全部蒸發。有鑑於此,監理機構明令禁止投資次級抵押貸款。
近年來,垃圾債瘋狂吸納資金,創造一層又一層債務:次級抵押、三級抵押……,最多能到六級抵押。這些信貸工具與過去人們習慣的信貸工具完全不同。過去大多數債務只有第一級,偶而會有第二級,現在垃圾債搞得層層疊疊的。如果市場大跌,這些垃圾債的違約率可能會飆到六成、七成、八成,甚至九成。
麥可.米爾肯(Mike Milken)*那一票人四處推銷他們的理論,鼓吹第六級債券很安全,更高的報酬率平均下來可以抵抗風險。如果公司發行的債券只有一個層級,這樣的說法的確可能,但像現在這樣一層套一層,只要經濟一下滑,最底層的人就會慘賠。米爾肯那一套理論根本就是胡扯。
有些社會地位很高的商學院教授也出來撰寫論文,為米爾肯的理論提供學術支援。這些教授讓我想起我朋友經常講的一句話:「拿人家的手短,吃人家的嘴軟」。
這些專家從金融理論中搬出一大堆公式嚇人,其實根本經不起檢驗。如果真的用金融理論嚴格分析,就可以很容易得出結論:最底層的第六級抵押貸款,只要市場一下跌,就可能出現90%的違約率。
被收買的專家學者們就像是在分析一堆橘子的資料,卻拿這些數據來預測長頸鹿的預期壽命。伽利略(Galileo)曾說「數學是上帝的語言」,商學院教授們用公式說謊,他們玷汙了「上帝的語言」。
如果你打算投資垃圾債,你必須記住,買進優先順序非常低的垃圾債,在市場全面下跌時風險非常大。即使是高度分散的第六級垃圾債,也可能會讓你虧損95%。注這和汽車貸款不一樣。從事汽車貸款生意,偶爾可能會出現損失一輛車的情況,例如有人用這輛車販毒,車被沒收了。從統計上來看,這種情況造成的損失是可以承受的。但第六級垃圾債與汽車貸款狀況不同,這裡存在車輛全部被沒收的風險。
我們老派而保守的放款策略
魏斯可旗下有一家業務規模比較大的保險公司,現在它承銷的保險業務量很小。我們已經暫時選擇用腳投票。
無論是我們的儲貸業務還是聖塔芭芭拉市的房地產業務,我們都留有足夠的安全邊際。除非整個社會遭遇天大的災難,人們都活不下去了,那我們才會陷入困境。
有一次,有人向哈佛大學校長德里克.巴克(Derek Bok)提出類似的問題。那時哈佛大學的捐贈基金規模龐大,遠遠超過其他學校,學術聲譽和社會影響力都處於巔峰。有人問巴克教授,如果政府持續削減大學的教育經費,哈佛大學會受到什麼影響?巴克沉吟片刻,回答道:「我們不會是第一個倒下去的大學」。
我們發放貸款時非常謹慎,有意提高安全邊際,信用標準設定得很高。我們持有的長期貸款,99.999%都是安全的。在我們持有的貸款中,很多屬於房產價值高、貸款金額低的情況,例如房產價值40萬美元、貸款金額2萬美元。
雖然我們放款十分保守,但偶而還是會出現違約的情況,可能是借款人年老或酗酒。如果你有幾百筆貸款,無論你放款時多麼謹慎保守,你的損失率可能為零,但違約率不可能是零。有些借款人總是無法按時還款,這一部分貸款在我們的貸款總量中占0.5%左右,但我們有足夠的抵押品價值擔保。
我們與其他儲貸機構不同的是,我們的放款額度不低,我們願意發放100萬美元的住房貸款,但我們會非常謹慎,我們會要求40%或更多資產做為抵押。
我們只在人口稠密、開發成熟的地區發放貸款。例如,奧馬哈這樣的地方,雖然有大片的玉米田,但是它有很多成熟的社區,或是像南加州一些住宅區,依山傍水,沒有交通或汙染問題,在這樣的地方只要有40%以上的安全邊際,即使發放100萬美元的貸款也非常安全。
我們不在德州或奧克拉荷馬州發放貸款。幾年前,我們一位員工在棕櫚泉發放貸款,造成損失。棕櫚泉位於炎熱的沙漠中,嚴重缺水,但人們要前往酒店卻還得搭船。所以我們吸取教訓,再也不敢去環境惡劣的地方,那樣的地方利率低、風險高,可能出現嚴重虧損。
魏斯可是一家老派保守的公司,我們所有董事都坐在一起,輪流審查貸款的資料。
我們不想隨便將貸款的權力下放給許多人。我們不為業務員設定任何業務目標,也沒有層層疊疊的管理階層和複雜的官僚主義。在內部,發放貸款的權責很清晰。我們竭力避免嚴重的放款損失。即便如此,將來還是可能會出現一、兩次損失,但發生嚴重虧損以致傷害股東利益的可能性幾乎為零。
從供水系統看放款業務
房地產貸款業務到底該怎麼做?我想從加州的供水系統說起。
加州設計供水系統時,參考的是很短一段時間內的氣象紀錄,但如果把幾百年來的情況都考慮在內,他們就會發現他們這套供水系統有缺陷,沒辦法應付嚴重的旱災。
你可以看見這種情況一再發生。有些資訊很具體,有些資訊比較模糊,於是人們只依靠具體的資訊做出決定,其他資訊雖然對得出正確結果很重要,但因為比較模糊,沒有準確的數字,所以直接被丟到一旁。
我可以明確告訴大家,在魏斯可、在波克夏,我們試著不犯這種錯誤。我們始終秉持凱因斯(Keynes)的態度,這也是華倫經常引述的一句話:「寧可大致上正確,也不要有精確的錯誤。注」也就是如果某件事非常重要,我們會盡力估算,絕對不會只靠部分準確的資訊就做決定。
開發房地產放款業務也是一樣的道理。例如過去五年,所有機構的住房貸款業務都很順利。我認為現在有些機構開發住房放款業務只要求一、兩成頭期款,它們一定是只看到過去三、五年的歷史經驗,認為未來景氣依舊如此。從儲貸業標準來看,這些貸款非常合理,也沒違反監理單位任何規定,但未來卻有可能出現嚴重虧損。把眼光放遠,參照更長時期的歷史資料,就會發現大多數住房貸款存在風險。
我看好房地美的發展
我們仍然看好房地美,只要房地美在判斷信用風險方面一直夠精明,就能繼續賺錢。
正如我在年報中所說,房地美的業務比我們好得多。沒有大批監理人員審查,不需支付這項成本,也不需向另一個監理單位繳納存款保險金。房地美聰明地規避掉利率風險。只要房地美堅持做好自己,將來能賺很多錢。
房地美未來是否可能因為政治化、官僚化,毀掉生意?我沒有看到這個跡象。我非常欣賞他們任命的董事,例如第一銀行(Bank One)的麥考伊(McCoy),第一銀行的業績在業界首屈一指,麥考伊是個非常有能力的人。還有亨利.考夫曼(Henry Kaufman),他被譽為「末日博士」,曾任職於所羅門兄弟公司。考夫曼絕對是一個風險嗅覺非常敏銳的人。房地美的董事會陣容非常強大。
房地美的管理者做得非常好,我最欣賞房地美的一點就是它對很多房地產開發商抱持懷疑態度。這是一種智慧。
有人可能會問,房地美是政府為支持住房抵押貸款市場而設立的機構,怎麼能如此排斥開發商?其實房地美不是對所有開發商都採取排斥的態度,而是具有嚴格的把關標準。房地美一開始就預計市場裡會有大量的不良行為。這是一個很合理的想法。
在座許多人之所以長期持有魏斯可的股票,也是因為互助儲蓄和房地美一樣,與開發商往來時有非常嚴格的把關標準。但即便如此,我們還是會遇到一些很糟糕的狀況,例如有些開發商資金斷鏈,無法還款,也沒辦法繼續施工,留下一堆爛尾樓。這些開發商都是產業中的領導企業、社會名流,如果他們品行不端,我們一開始也不會跟他們合作。所以即使嚴格把關,還是會發生這樣的事,至於那些不嚴格把關的儲貸機構,遭遇的狀況更可怕。
房地美不是愚蠢的官僚機構,它們清楚知道房地產開發商可能帶來的巨大風險。發現問題時,房地美會開始改變流程、封堵漏洞,在問題開始發生之時就解決問題。與大多數銀行相比,與房地美合作感覺更踏實。你會覺得你更了解房地美,也更看好房地美前景。
房地美一旦成功,就能賺進大筆收益,帶來良好的投資報酬率。我認為他們犯下的唯一錯誤就是去年沒有增加配息,如果由我管理房地美,我會每年都提高股息。
做為一家大型上市金融機構,每年穩定提高配息可以在股東中擁有良好聲譽,提升社會影響力。我認為應該將配息比例維持在保守水準,但我會每年提高股息。不過這不是波克夏海瑟威的做法,但房地美和波克夏不一樣。
房地產小開發商信用緊縮
監理部門修改規則,限制對單一開發商提供貸款的規模,這確實讓許多房地產業者信用緊縮,並且在一定程度上減少住房供給。一個小型房地產開發商如果規模不夠大,就無法從花旗等大型銀行獲得信用額度,只能從儲貸機構融資。現在,融資政策收緊,小開發商擴張的能力受到限制。房地產開發市場確實出現一定程度的信用緊縮。
但現有住房市場沒有出現信用緊縮現象。一些房貸違約是因為之前房價炒得太高,或是因為部分地區經濟下滑,與監理部門無關,監理部門並沒有緊縮現有住房市場放款。
目前商業票據還沒造成太大損失,但不能排除商業票據出現集中違約的可能。我認為銀行和儲貸機構犯了一些錯,如今監理單位與貨幣市場基金也重蹈覆轍,也想無所不用其極賺錢。
在波克夏的不同時期,我們制定過管理剩餘現金的各種規定。為了防範風險,我們的規定正好相反,例如我們會規定:參照高信用等級的標準報酬率,如果投資標的報酬率高出0.125%,就禁止投資。一筆投資,如果利率超越正常水準,就禁止購買。另外對於商品發行商我們也有限制條件。
然而,貨幣市場基金努力想把業績做得漂亮,以膨脹資產,向管理公司收取更多費用。為了中飽私囊,管理高層自然想盡方法賺錢,這樣下去遲早會崩盤,就像洛馬普里塔(Loma Prieta)突然發生大地震一樣*。
貨幣市場基金仍然是一門好生意。在今年波克夏股東會上,有股東問我為什麼不把互助儲蓄變成一家貨幣市場基金。這是一個好問題。
我們沒有神奇的系統決定資金流向,在波克夏與魏斯可之間,一筆投資誰來做,主要是看機會出現時誰正好有現金。波克夏收購PS集團時,魏斯可的資金已經用在別的地方。另外當時我人在歐洲,這筆投資魏斯可沒做成也沒什麼關係。
世事無絕對,很少有投資能讓我們抱持百分之百的信心。《華盛頓郵報》和可口可樂算是我們最有信心的投資,其他投資都在其後。
很顯然,房地美和可口可樂的營業利益率很好,但這些都是間接持股。像可口可樂這樣的投資,最能經得起時間考驗。這幾家公司都經營管理得很好,我們不太可能會出售這些公司的股票。
我們在魏斯可年報中曾說過,我們的業務不簡單,儲貸生意很難做。魏斯可不是迷你版的波克夏。我指的不是規避風險或防範虧損方面,而是指在資產與業務品質方面,與波克夏相比,魏斯可望塵莫及。*很明顯的,如果波克夏股價大漲,魏斯可股價大跌,那麼你會選擇購買魏斯可股票。但以現在的狀況來看,如果是我,我不會因為魏斯可規模小、潛力大,就搶著買進魏斯可而不買波克夏。這麼做實在太過愚蠢。
桶裡捉魚的投資機會已不復見
每做一筆投資,我們都希望報酬率高於平均水準,但近幾年好的投資機會不多。1970年代早期,當時機會很多,這些機會就像「桶裡捉魚」一樣,但現在這種狀況已不復見。
現在我們手裡持有大量資金,卻找不到足夠的機會,所以我們只能做一些報酬率一般的投資。例如我們最近買了一些可轉換特別股,預期報酬率很普通,只是比市政債券和公債好一點。我們不預期購買大公司的可轉換特別股可以得到巨額回報。*
我們發現很難用合理的價格買到好公司,如果你是以現金收購時更難。現在人們熱衷於收購,他們將這個行為合理化,畢竟大多數人花的不是自己的錢。
最新一期《經濟學人》(The Economist)中有一篇文章,分析管理階層與股東之間的利益衝突問題。這篇文章長達20頁。文章中,作者引用亞當斯密(Adam Smith)的觀點,提出管理階層與股東之間的利益衝突問題。「在大公司中股東是分散的,股東聘請的經理人控制董事會,你怎麼能指望管理階層會盡心盡力管理公司……。」
作者說,有兩家公司用實際行動證明經理人以公司所有者利益為重,才能造福股東。這兩家公司一個是波克夏海瑟威,另一個是漢森工業(Hanson Industries)。作者還認為,這種方式也能提高效率、減少浪費,進而造福整體社會。
快進快出不是我們的風格
魏斯可不會隨意賣掉子公司,波克夏也不會因為旗下子公司遇到困境,就一賣了之。只有當子公司出現我們無法解決的問題時,我們才會退出。一家子公司,管理階層誠實正直,但公司的獲利卻低於標準,遇到這樣的狀況,我們會吸取教訓,以後不做類似投資。但是我們不會把它賣掉,我們不會像打牌一樣,抓一張、丟一張。
華倫在波克夏年報中說過,隨意賣出子公司不是我們的行事風格。我想不起來上一次波克夏賣出子公司是什麼時候,也許是賣出聯合零售商店(Associated Retail Stores)那次。聯合零售商店我們確實經營不下去,買方是一家儲貸機構,它想開拓商業放款業務。
我們覺得我們沒有足夠的能力經營聯合零售商店,那家儲貸機構認為它能為聯合零售商店提供貸款。後來這家儲貸機構的經營狀況也不甚理想。
魏斯可不打算出售旗下任何一家子公司,魏斯可本身也不會出售。這不是一個高周轉、投機取巧的公司,但我們也不保證什麼都不會改變。
如果真的要出售,最可能被我們賣出去的也許是儲貸業務。如果整個監理環境讓我們無法生存下去,我們會選擇賣出。但我不認為這樣的情況會發生。
*編注:指不發行股票,以保戶互助模式經營的保險公司,保戶就是公司的所有者與投資者,因此沒有一般保險公司為股東追求短期獲利的壓力,可以專心經營。⤴
*編注:垃圾債券之王,曾一度在美國金融界呼風喚雨,但1989年因涉嫌證券詐欺被起訴,隔年入獄。⤴
*原書注:1989年,美國加州洛馬普里塔發生7.1級大地震,造成62人死亡,超過3,700 人受傷。⤴
*原書注:1989年蒙格曾談到魏斯可的問題:
「在魏斯可的內在價值中,只有很小一部分具有商業優勢,能長期實現較高的報酬率。母公司波克夏海瑟威則不同。波克夏持有的大部分是好生意,能長期獲得較高的報酬率。
魏斯可的體質不好。當年收購魏斯可時,魏斯可除了一些現金,旗下只有互助儲蓄一家主要企業。互助儲蓄的主要業務是吸收活期存款,發放固定利率的長期貸款。
當時本來有更好的投資機會注,但我們被魏斯可便宜的價格吸引,只看到它的價格比清算價值還低,於是做了一筆不划算的投資。
低價買進體質較差的公司,除非能迅速轉手賣出,否則長期持有只能獲得平均值以下的收益。買進時低廉的價格看似占便宜,但時間久了就會發現,任憑你怎麼努力,這種公司都難以擺脫平庸的本質。
雖然我們也有不錯的投資,例如1985年投資通用食品公司,獲得豐厚的收益,但魏斯可終歸是一家平凡的公司,我們沒有化腐朽為神奇的能力。
內在價值高的好生意就像兔子,內在價值低的普通生意就像烏龜。魏斯可是一隻與兔子賽跑的烏龜,而且是一隻不愛動的烏龜」。⤴
*原書注:在1990年的魏斯可股東信中,蒙格總結1989年期間魏斯可及其子公司投資的可轉換特別股情況:
「1. 吉列(Gillette)
1989年7月20日,魏斯可投資4,000萬美元買進吉列新發行的可轉換特別股。該股票每年配發8.75%股息,吉列必須在10年內贖回,並可依照每股50美元的價格轉換為吉列普通股。巴菲特已經加入吉列的董事會。
2. 全美航空(USAir)
1989年8月7日,魏斯可投資1,200萬美元買進全美航空新發行的可轉換特別股。該股票每年配發9.25%股息,全美航空必須在10年內贖回,並可依照每股60美元的價格轉換為全美航空普通股。
3. 冠軍國際(Champion International)
1989年12月6日,魏斯可和旗下子公司投資2,300萬美元買進冠軍國際新發行的可轉換特別股。該股票每年配發9.25%股息,冠軍國際必須在10年內贖回,並可依照每股38美元轉換為冠軍國際的普通股。」⤴