6 魏斯可與波克夏的共同點:1992年股東會談話
1992 年把文化与激励的冲突说得尤其清楚:优良传统也会被错误报酬机制侵蚀,群体追随又会放大问题。公司是否具备赚钱的系统,比持有资金或敬业员工更具体。
6 魏斯可與波克夏的共同點:1992年股東會談話
編者按
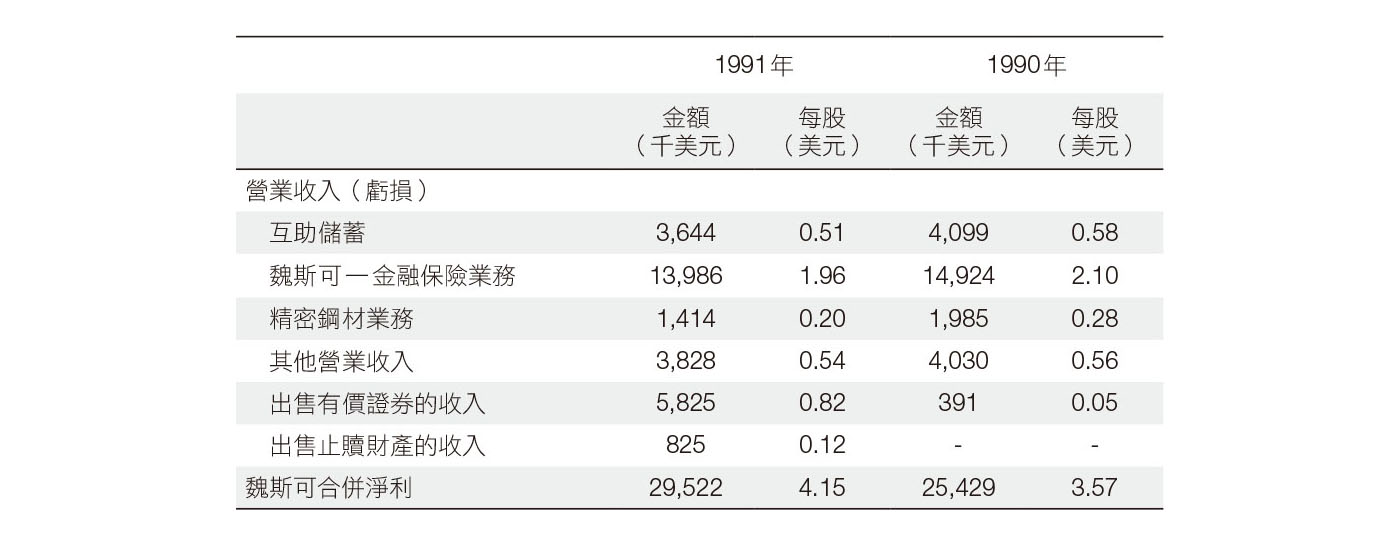
在1992年3月致魏斯可股東信中,蒙格披露公司1991年的營收資料:1991年合併營業收入(不計投資收益)為2,287.2萬美元,每股3.21美元;合併淨利為2,952.2萬美元,每股4.15美元。
1990年和1991年的合併淨利細項如下:
1992年的股東會上充滿對各種錯誤的分析:所羅門、勞合社、IPO市場、房地美、日本泡沫破滅、美國房地產市場嚴重衰退等。但股東會上也有正面的看法,例如客觀看待魏斯可保險業務、時思糖果在改革中取得進步。
結論是,市場很艱難,唯有堅持原則,明白簡單的道理,強迫自己與眾不同,為人做事踏實和誠信,才能長期走下去。

蒙格:我們設有最低標準,只看通過最低標準的機會。我承認,過去一整年,所有通過最低標準的機會沒一個我們看得上眼。大多數被我們直接丟進垃圾桶,還有一些則是不在我們感興趣的範圍之內。
你可能會覺得,市場中應該有許多好機會。其實目前的市場比較特別,在市場出現巨額虧損的同時,真正優質的企業,價值反而上漲。那些華倫所說具有穩定競爭優勢、能實現良好報酬率的公司,在市場中的價值比以往更高。
股市學聰明了,我們看好的生意大家也開始看好,這對我們來說非常不利。
魏斯可的投資原則與波克夏一樣。華倫把投資原則明確地寫出來,主要是為了提醒自己不要違反這些原則。我們跟其他所有人一樣,每隔一段時間就會違反自己的原則。
股東會問答
股東問(以下簡稱問):互助儲蓄有可能收購破產的儲貸機構嗎?
蒙格答(以下簡稱答):只要條件適合的話就有這個可能,但目前我們還沒看到什麼好機會。銀行業與儲貸業陷入一片混亂,誰都不知道最後會怎麼樣。
令人驚訝的是,在銀行業陷入混亂之後,竟然會出現這麼大規模的整合。我怎樣也想不到,美國銀行和平安太平洋銀行(Security Pacific)竟然會合併。我到現在還反應不過來,不敢相信平安太平洋銀行已經變成美國銀行。這是一個驚人的合併案。
國民城市銀行(City National)以前只是一家小銀行,現在它已躋身為加州第五大銀行,真不知道銀行業未來還會如何變化。
儲貸業過去也曾有過整合,但規模比較小,不像美國銀行併購平安太平洋銀行那麼大規模。如果出現富國銀行合併第一州際銀行(First Interstate)或其他類似規模的合併,那加州銀行業可就真的要發生巨變。那樣的話,加州銀行體系將展現出全新面貌,會變得更加合理,更接近加拿大的銀行體系,但與我們習慣的加州體系會相當不同。
IPO(Initial Public Offerings)*是另一個話題。今天早上,我剛好和人談到為了IPO而造假的事。
一家謀求上市的企業正在偽造損益表,我清楚看到偽造財務資料的過程。經過包裝,不久這家企業就會加入IPO的行列。然而我已經看到這家企業的內幕,它的一切都是虛假的,沒有任何前景可言。
目前IPO的熱潮當中存在嚴重的造假行為,人們為了賺錢不擇手段,也沒有任何顧忌。人們將任何可以賺錢的行為合理化,很多新股的公開說明書令人反感,華倫應該也讀不下這樣的東西。這讓人太不愉快了,感覺就像是在下水道的汙水裡淘金一樣。
我從魏斯可領取的薪水是零,而且我已經到了退休的年紀,我可不想將多年累積的退休金拿到下水道篩選。我們不關注IPO市場。
跟其他大型保險公司相比,波克夏的保險業務員工人數算少,但還是比魏斯可多。魏斯可的保險業務沒有專門員工,我們把需要做的工作外包給母公司,母公司只收我們很少的費用。因此我們的營運成本幾乎為零。
我們沒有專門的員工,成本低,這是我們的優勢,但這也代表我們沒有開拓業務的能力。注
波克夏的保險在全美國只擁有10幾億美元業務量,相對於波克夏的資本來說,這是非常小的業務規模。魏斯可的狀況更糟糕。除非遇到一些特別的機會,魏斯可才可能重新取得具有規模的業務量。
我們持有大量資金,卻找不到條件適合的保險業務。只要條件合適,我們可以在保險業務中投入幾千萬、幾億美元,但現在很難找到條件適合的保險業務,除非是經歷幾十年累積、建立起一套優秀系統的公司。例如州立農業保險、蓋可保險(GEICO),這兩家公司都有非常好的系統。它們的商業模式好、管理也好,而且有幾十年歷史,這樣的公司就能擁有穩健的業務。
魏斯可沒有這樣的系統,所以我們得尋找一些特別的機會。州立農業保險、蓋可保險那樣的公司不是隨便可以學得來的。魏斯可的保險業務實在平凡無奇。
 與消防員基金保險公司的合作
與消防員基金保險公司合作的那幾年,對我們來說是很好的交易。雖然綜合比率超過100,但我們透過投資浮存金獲得收益,足以抵消理賠造成的損失。長期來看,這顯示魏斯可從這次合作當中獲得良好收益。可惜我們與消防員基金保險公司的合作已經到期。我們從這次合作中所獲得的利潤就像油井中的油,愈採愈少。根據合作協定,我們的浮存金不會增加,而是每個月遞減。波克夏的浮存金向上成長,而魏斯可的浮存金向下遞減。幸好這次的合作,我們時機點掌握得很好。
事實上,所有承銷大量責任險的保險公司都倒楣了。它們都得提撥大量準備金,用於賠付石棉所造成的疾病,以及其他各種與汙染環境、產品危害相關的風險。誰能想到保險公司得為過去埋下的風險承受如此之重的負擔?
根據我們與消防員基金保險公司簽訂的協定,對於它在1930至1950年代簽署的舊保單,我們無須承擔責任。我們逃過這一劫。
工傷險與車險
我還沒和波克夏討論過這個問題,但魏斯可和波克夏應該不會因為洛杉磯暴亂而受到影響。*保險公司承保工傷險,可能受到政治因素干擾,立法部門等政府機構可能突然更改法律規定,例如司法系統突然修改司法解釋,更改後的法律要求追溯保險公司的歷史責任,導致保險公司承擔巨額賠償。
因此對於承保工傷險的保險公司而言,政府更改法律可能會為它們帶來巨大損失。工傷險是一種長尾險種,但政府卻有權界定賠付範圍……。
雖然有政治因素干擾,但有些保險公司兢兢業業耕耘這個領域,還是能取得不錯的成績,特別是處於領先地位的幾家保險公司。我認為工傷險這項業務很難做,它存在意外的干擾因素,必須面對法律更改的不可抗力。但處於領先地位的公司也許能把工傷險做好。
工傷險業務存在長尾風險,汽車保險業則不同。對於從事汽車保險業務的公司來說,只需要賠償交通事故即可。交通事故的賠償很明確,從事汽車保險業務的公司可能付出的成本是一定的。
工傷險的賠償則沒那麼明確,從事工傷險業務的保險公司,可能要付出巨額成本。例如,環境汙染導致員工身患重病,喪失勞動能力,承保工傷險業務的保險公司可能要支付40年的醫藥費。從本質上來看,汽車保險業務的風險不在於過去承接的保單可能爆發危機,導致保險公司陷入破產,風險在於監理部門強制要求降低車險價格,導致保險公司陷入虧損。
但價格太低,保險公司只要願意停止拓展車險業務,就可以止住虧損。例如紐澤西州保險部門強制要求降低車險費用,很多保險公司選擇用腳投票。
從事車險業務的公司可能被迫停止業務,但它們能承受有限的虧損,然後選擇離開。拓展工傷險業務,說不定哪一天被埋藏在過去的風險突然找上門,一下子就要理賠五億美元。
所有保險業務都存在被迫退出的風險,只是各州情況有所不同。但我不認為車險業務會承受來自歷史保單的理賠風險。
制度漏洞會毀掉優良傳統
勞合社的巨額虧損不會對我們造成影響,但勞合社這次爆發的危機*是個災難,它需要進行徹底的改革。
勞合社擁有良好聲譽,也曾創造過光輝的歷史,如今陷入困境是因為制度出問題:勞合社的規定違反基本的心理學定理。
根據勞合社規定,員工薪資來自總成交量的固定比率。重要的應該是淨利,而不是成交額,但勞合社卻根據成交金額讓員工抽成。人類的本性是追求自我利益,就算這麼做會為他人帶來巨大損失,人們也依然會從自己的利益出發。員工一味追求自己的利益,不顧公司利益,導致勞合社遭受重大虧損。
多年來勞合社因為有著誠實守信的優良傳統而屹立不搖,但即使擁有誠實守信的優良傳統,如果你的激勵制度迎合人性中最醜陋的一面注,時間久了,制度漏洞還是會毀掉優良傳統。
一個聰明的問題是:「為什麼多年才出問題?」這是因為勞合社與英國社會擁有如此馬虎又愚蠢的系統,讓它們花了這麼久時間才陷入這麼可怕的麻煩。
當然,銀行業存在同樣的問題。銀行根據發放貸款的總額讓員工抽成,至於七、八年後放款能否收回都不影響員工薪水,這就是一種不健全的制度,可能導致嚴重的問題。
有趣的是,我說的這個道理,對任何受過基本教育的人來說都淺顯易懂,然而很多公司擁有大量受過良好教育的員工,卻違背如此簡單的道理。為什麼會這樣?我們的商學院、高等教育機構應該好好研究。
未來會如何很難預測。在波克夏的股東大會上,我說過去12年對投資人來說就像在天堂一樣,大家都賺到錢。做為大型機構投資者,產險公司也賺了很多錢。豐厚的投資收益掩蓋掉產險公司許多問題。
但我認為,未來產險公司的投資收益一定會下滑,那時它們的問題就會浮上檯面。
這也是我們目前幾乎沒承接什麼保險業務的原因。那些與我們世界觀不同的人正在為我們的業務定價。魏斯可、互助儲蓄和波克夏海瑟威有一個共同點:如果我們不喜歡別人做的事,我們就不跟著做。至少我們過去始終如此。
大多數做生意的人都無法忍受看到競爭對手往同一個方向跑,自己卻孤零零地站在原地,因此明知大家跑的方向是錯的,還是跟著跑。這種行為深植於人性,這也是一種心理學的原理。但我們不一樣,我們強迫自己與眾不同。注
所羅門從危機中吸取教訓
我認為所羅門的信貸系統其實比許多大型銀行更嚴格,可惜就像我剛才說的,勞合社因激勵機制存在漏洞而陷入巨額虧損,所羅門也有這樣錯誤的激勵機制。我想我不應該再多說什麼,但現在所羅門已經比過去好很多。
企業文化一旦建立起來,就很難改變注,除非所有人都感受到強大的外部壓力,文化才可能在短時間內發生根本上的改變。處於一種文化的慣性當中,人們不會主動做出改變。
所羅門有許多優點,過去它們具有強大的獲利能力,現在依然如此。認為所羅門已經喪失獲利能力的人錯了,所羅門的優秀員工還在,雖然遭受危機,但所羅門並沒有失去獲利能力。
華倫是所羅門的臨時董事長,未來華倫卸任這項職務之後,仍然會關注所羅門公司的發展。原因有兩個:第一,我們是所羅門的大股東;第二,我們現在對所羅門進行的改革,是希望在我們離開之後,所羅門仍然能運作良好。這是我們的經營理念與風格。*
華倫不會一直管理所羅門的事務,華倫在波克夏海瑟威有自己的工作,他更希望把精力放在那裡。但如果在開往歐洲的女王伊莉莎白二世號郵輪上,濃霧彌漫,有人突發疾病需要手術,而你是船上唯一的神經外科醫生。你左看右看,別人都不行,身為一個有良心的人,你只能挺身而出,拿起手術刀,盡力救治病人。這就是華倫在所羅門危機爆發時的處境。我認為華倫在關鍵時刻挺身而出救援所羅門,是值得稱讚的。
我認為,即使我們沒有持有所羅門7億美元的特別股,但華倫在所羅門的董事會擔任董事,他一樣會挺身而出。
所羅門調整股權和債務結構,並不是為了保護波克夏海瑟威持有的特別股,所羅門重組是為了保證它今後能更加負責地經營,保證償付所有債務。
無論是銀行、儲貸、保險還是券商的控股公司,公司結構都有可能藏匿風險。鑽制度的漏洞是人性使然,人們總是會在公司結構中玩弄手段,例如雙重槓桿(double leverage)等。實際上,幾乎一半以上的銀行控股公司都是如此。
我們人類天生就喜歡採取行動,拿自己的錢是如此,拿別人的錢更容易沉迷於這類金錢遊戲。
所羅門到鬼門關前走了一趟,這種與死亡擦肩而過的經歷讓所羅門深刻吸取教訓。我不認為過去的所羅門是個不負責任的公司,但我認為它現在的整體態度比以往更負責。
房地美能在變化中求進步
從目前的情況來看,互助儲蓄不需要賣出房地美股票。監理部門更改法規,我們只需要遵守監理部門制定的會計規定,分階段把房地美的股票減記為零就可以。只要我們向互助儲蓄注入更多資金,就不必賣出房地美股票。
互助儲蓄必須滿足監理機構規定的資本適足率要求,在房地美股票減記為零後,也許我們不會把房地美股票一直留在互助儲蓄。未來我們可能會向互助儲蓄注入更多資金,也可能賣出一些房地美股票。我們有彈性根據實際情況做我們想做的事。
在我們看來,房地美的生意非常好。正如我們在年報當中所說的,房地美的業務比一般儲貸業務好得多。房地美可以做為中間商賺取利差,實現較高的資本報酬率,這就是我們大量買進房地美股票的原因。我們認為房地美的業務比我們的生意好,於是我們抽出資金,投入房地美。法律允許我們這麼做,投資的邏輯也非常清楚。
如今房地美必須適應各種變化,但我認為房地美這些變化是好的。房地美曾遇過公寓放款詐騙,它立即採取有力措施,停損並堵住漏洞。總的來說,我們看好房地美的改變。
日本金融業的問題
華倫在波克夏年報中說過,他說我們買房地美,但沒買房利美(Fannie Mae),是因為當時他太愚蠢。他說如果他當時聰明點,就不會錯過房利美。這是華倫的解釋,不是我說的,但他說得很清楚。
華倫說他犯的錯是「咬手指」,意思是說你明知該做一件事,但你卻做了別的事。注這是一種很常見的人類行為,人們總是改不掉嬰兒時期咬手指的習慣。
問:如何看待日本的泡沫破滅?
答:這個問題問得很好,但我沒有資格回答這個問題,我只能談談我的觀察。過去一、二十年,日本憑藉踏實的努力讓製造業水準領先全球,非常了不起。工程學是人類最崇高的技術之一。以飛機為例,為了確保飛機安全飛行,製造過程不能有半點疏忽。當然,以飛機製造領域而言,美國是一個值得敬佩的國家。
一個國家,它的製造業崛起,向其他國家展示如何以更可靠的方式生產產品,這是了不起的成就。日本的製造業處於世界領先地位。
但遺憾的是,日本的金融業與製造業不同。日本金融業表面上偽裝得像日本的製造業一樣品格高尚,實際上卻金玉其外、敗絮其中。日本金融機構有很多問題,而這些問題都開始零星地暴露出來。
我認為就像我們糾正過很多金融業的極端行為一樣,我們也會看到日本的情況有所改變。
在日本這場經濟泡沫中,人們相信透過借錢炒股、高槓桿買股票能穩賺不賠。顯然,日本的金融領域存在不正當的會計和哄騙行為,這與日本人在其他領域所展現出來的誠信完全不同,希望日本金融業能向它的製造業看齊。
問:是否對日本經濟泡沫破滅感到擔憂?
答:你的問題超出我的能力範圍。我認為日本人民非常有才能,他們很有紀律,他們必須如此。他們的金融系統有一些嚴重的財政缺陷,但我相信他們有辦法度過難關。
美國商業地產災難還沒到頂
我猜會有人問美國商業地產的問題,目前市場正在經歷1930年代以來最嚴重的一次衰退。《財星》(Fortune)雜誌刊登一篇卡洛.盧米斯(Carol Loomis)撰寫的文章。卡洛是我們的朋友,她是非常傑出的記者,我推薦大家讀一下卡洛寫的這篇文章。
目前,全美房地產的抵押價值與實際價值都出現巨幅下滑,這是自1930年代以來我們第一次經歷這麼嚴重的房地產危機。
房地產開發商總是用借來的錢蓋房,但現在人們不願意再借錢給開發商,開發商拿不到新資金,許多商業地產公司陷入資金短缺的困境。
有些專案已經接近完工,繼續下去比停止更有意義,因此銀行不可能停止提供資金。但即便如此,有些建案還是停工了。我看到一棟辦公大樓,蓋了三分之一就停工,只剩下生鏽的鋼筋聳立著。
不過大部分建案還是會硬著頭皮往下做,因此房地產市場過度擴張造成的惡果還沒完全顯現出來,未來還會有很多更嚴重的虧損。
*編注:首次公開發行,指企業第一次透過證券市場發行股票,是公開上市集資的一種形式。⤴
*原書注:1992年洛杉磯發生暴動,起因是一場員警暴力事件。最初零星的街頭事件演變為萬人規模的暴動,發生搶劫、攻擊、縱火甚至謀殺事件,導致53人喪生,超過2,000人受傷,財產損失超過10億美元。⤴
*原書注:1990年代,勞合社因數十億美元的石棉與環境汙染鉅額索賠而出現經營危機,1992年虧損達20.6億英鎊。⤴
*原書注:1991年,所羅門兄弟公司因為一名債券交易員違規超買美國公債陷入危機。華倫、蒙格與托爾斯&奧爾森律師事務所努力挽救該公司。華倫出任公司臨時董事長9個月,直至1992年6月情況逐步好轉才卸任。⤴