11 閱讀年報的方式:1998年股東會談話
1998 年把投资风格的改变解释为喜诗的成功与旧机会消失共同作用。谈话进一步连接品牌、机会成本、学习与错误复盘,并反复区分好生意、合理价格以及足够便宜的价格。
11 閱讀年報的方式:1998年股東會談話
編者按
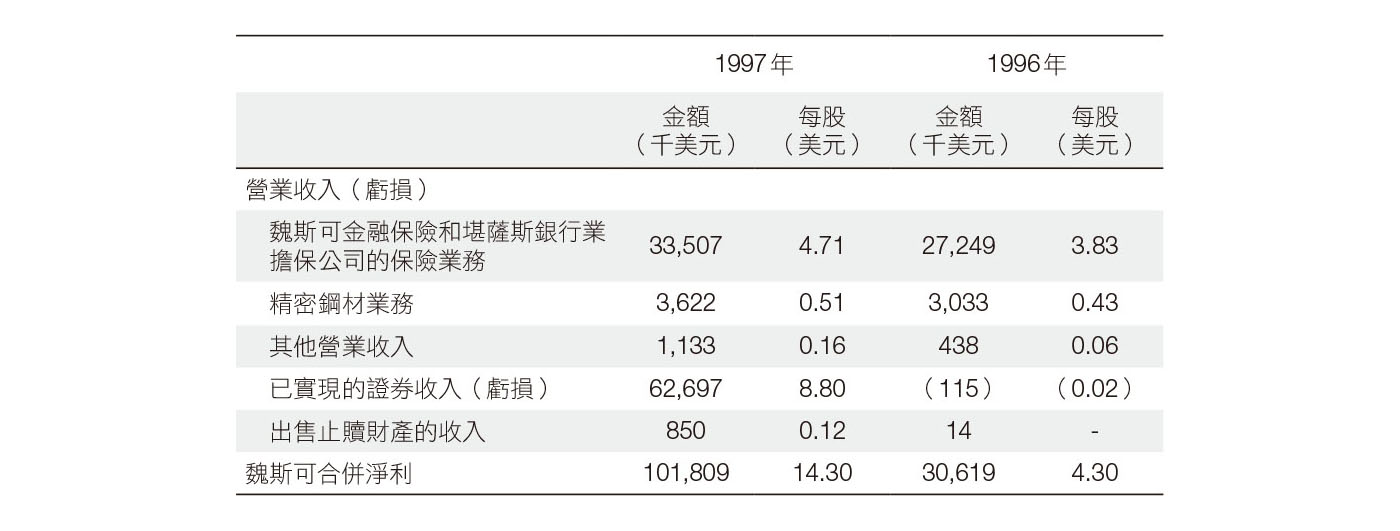
在1998年3月致魏斯可股東信中,蒙格披露公司1997年的營收資料:1997年合併營業收入(不計投資收益)為3,826.2萬美元,每股5.38美元;合併淨利為10,180.9萬美元,每股14.30美元。
1996年和1997年的合併淨利細項如下:
1997年11月28日,魏斯可及其子公司收到4,000萬美元面額的旅行者集團(Travelers Group)9%特別股與1,784,204股普通股,以交換其所持有的所羅門股票(這和所羅門與旅行者合併有關)。1998年3月13日,魏斯可將所持有的全美航空特別股轉換成309,718股普通股。這些股份是在1989年以1,200萬美元購入,1994年調整減記為300萬美元。
從1989年的幾筆投資到現在,(1)最初投資所羅門的8,000萬美元,如今轉換為旅行者股票,淨值比當時支付的多2.121億美元;(2)1,200萬美元的全美航空特別股於1998年轉換成普通股後,以2,173.8萬美元售出,稅前收益1,873.8萬美元(稅後1,218萬美元);(3)投資吉列特別股的成本為4,000萬美元,1991年轉換為吉列普通股,以3.214億美元的年終市場價值認列;(4)1995年,出售冠軍國際的特別股,初始成本為2,300萬美元,實現690萬美元的稅前收益(稅後420萬美元)。
蒙格對此的感受是:「我曾說過很少有投資人透過投資頂尖公司的可轉換特別股而獲得巨大收益。但經驗再次證明,我們是糟糕的預言家」。

蒙格:魏斯可金融公司第三十九屆股東會現在開始。截止股權登記日,魏斯可金融公司的流通股數是7,119,807股。順便說一下,過去幾十年來這個數字從來沒變過。
股東會問答
股東問(以下簡稱問):我非常認同魏斯可對於股票選擇權的態度,但我不知道還有哪家公司和魏斯可一樣也不用選擇權做為激勵措施。您能列出哪些公司沒有股票選擇權政策嗎?
蒙格答(以下簡稱答):我沒有特別關注這個問題,不過可以肯定的是,絕大多數美國公司現在都採用股票選擇權做為激勵措施。
百年老店三花公司(Carnation Company)從來不用選擇權獎勵管理高層。三花是一個家族企業,三花公司的辦公室提供咖啡,但是你必須從自己的口袋裡拿錢出來購買。這是創辦人埃爾布里奇.阿莫斯.斯圖亞特(Elbridge Amos Stuart)打造的公司文化。我非常欣賞這樣的公司。
隨著三花公司逐步發展,它的管理高層也變得富裕起來。他們是因為持有公司股票而變有錢,但他們的股票不是透過行使選擇權得來,而是像其他股東一樣,自掏腰包買來的。三花的理念很保守、很老派,很符合我的個性。
像波克夏和魏斯可這樣沒有股票選擇權的公司太少了。這股風潮已經席捲全世界,這是一個有樣學樣的世界。
有時候公司採取選擇權會有很好的激勵作用,因此在某些行業,你不得不發放股票選擇權,矽谷的公司就是如此。矽谷的競爭非常激烈,你不可能用像斯圖亞特那樣老派的方式與對手競爭。不管選擇權制度合不合理,在矽谷,可能不這麼做不行。
如果我管理一家矽谷公司,不得不發放選擇權,我會儘量把成本如實認列在帳目中。不過公司的會計可能會告訴我,我的認列方法不符合會計政策的規定。
在波克夏股東會上,華倫說,如果我們收購的公司採用選擇權計畫,我們就會將計畫改成金額相同、但不用選擇權的激勵方案,如此一來,高層主管薪資的稅收政策和入帳方式也會相應產生變化。我們認為我們的方案更誠實。只要有可能,我們就會盡可能採用我們的制度。我們並非不贊成根據業績發放薪酬的激勵措施注,我們只是不喜歡股票選擇權的會計處理方式。
現在,採用股票選擇權激勵高階主管已成為大多數公司的普遍做法,但我們認為,這種激勵措施不合理。我們和別人的看法不一樣,我們屬於少數的另類。但我們對此毫不在意。如果你感到困擾,你可以持有其他公司的股票。
我們這次開會的地方太豪華,我向大家道歉。在座許多人都參加過我們的股東會,都知道我們之前一開始是在互助儲蓄大樓的地下室召開股東會。之後我們換了地方,那是魏斯可擁有的一棟大樓,租給一家飯店。後來那家飯店關門,現在那棟大樓空著呢。
我們沒在那棟大樓開會是因為那個地方現在空著,需要打掃、搬桌椅,比租用這個地方幾小時加起來的費用還要高。儘管你們踴躍出席締造出每平方英尺的使用率紀錄,但我知道魏斯可選這麼豪華的地方開股東會,你們當中有很多人會感覺很不舒服。
問:之前魏斯可的交易量很小,但過去兩、三年魏斯可的交易量似乎比過去增加許多,您能談談原因是什麼嗎?
答:波克夏和魏斯可發展到今天已經形成一個獨特的教派,這是我們無心插柳的結果。你可以說這是很好的教派,我們喜歡加入其中的人。在某種程度上,我們的追隨者對我們所做的事異常感興趣,很安心與我們一起投資。我認為這對波克夏與魏斯可的股價產生影響。
我認為,正是你們的加入,才產生這種效應,成就波克夏和魏斯可今天的股價。我記得最早的魏斯可股東會只有十幾個股東出席,而且其中大部分是帕薩迪納市本地人。
問:您在史丹佛大學演講時,有人引用您的話,說波克夏的股價太貴了。您立即澄清說您說的是:「波克夏股價不便宜,我從沒說過波克夏股價太貴」。
答:是的。
問:之前的股東會,您和華倫經常告訴我們過去一年公司的內在價值與股價之間的關係,是股價成長超過內在價值成長,還是內在價值成長超過股價成長。請問您能不能告訴我們去年的情況?去年魏斯可和波克夏的內在價值與股價之間的關係如何?
答:魏斯可和波克夏非常不同。魏斯可的大部分資產是流動資產,子公司業務規模小,很容易計算資產價值。魏斯可的清算價值是多少,大家也可以很容易計算出來。
波克夏和魏斯可不一樣,我們始終不公開估算波克夏的內在價值,但魏斯可的評價很容易,所以我們在魏斯可年報中估算魏斯可的內在價值。
我們之所以公開估算魏斯可的內在價值,一方面是因為魏斯可評價容易,另一方面是因為魏斯可有一群股票吹捧者,他們說魏斯可是迷你版波克夏,吹噓說魏斯可規模小,所以會成長得更快速。*
他們把魏斯可捧得太高了,他們說的話我們都不相信。而且正如華倫所說,我們希望自己的股價始終與內在價值保持同步。
由於魏斯可的估值容易計算,而且可以抑制對魏斯可股價不合理的高估,所以我們在魏斯可的年報中採取公開估值的做法。
波克夏與魏斯可有天壤之別。首先,波克夏的保險和營運業務都是好生意,波克夏擁有巨大的無形資產;其次,波克夏的管理者更有能力,更善於駕馭企業。波克夏有許多魏斯可沒有的投資機會。有的公司希望加入波克夏,它們希望把自己的生意換成波克夏的股票,它們要的不是魏斯可的股票。所以波克夏的前景和機遇是魏斯可無法比擬的。
早年,波克夏沒有這麼多好生意,如果我們用這樣的眼光看現在的波克夏,還是用舊的思維為波克夏評價,我們會覺得與過去相比,現在波克夏的股價高於內在價值。
這種思考方式不切實際。波克夏現在已經是一家非常不同的公司。現在美國市場優秀公司的股價都達到淨資產的好幾倍。因此與其他股票相比,我不認為波克夏的評價太高。
問題在於,波克夏現在資產規模龐大,要估算它的內在價值不是件簡單的事,所以我們很難在每年年報中公開估算波克夏的內在價值,並詳細說明我們的評價邏輯。
以奇異為例,它的內在價值是多少?這也不是一個簡單的計算。你得賭奇異有能力維持龐大的經營業務,還必須有能力以每年15%的成長速度發展金融業務,然後金融業務每年得讓奇異的資產和負債規模增加100億、200億甚至250億美元。
這在歷史上沒有先例。我不是說奇異不可能保持現在的成長態勢,現在的市場認為奇異有這個實力,奇異也確實有可能繼續發展壯大。我舉這個例子只是想說明,像奇異這樣的公司很難評價。
總之我認為簡單、不花什麼力氣的投資世界已經不復存在,我們現在正處於資本主義的困難時期,所有人都是。
問:不再計算波克夏內在價值,是因為幫波克夏評價太難嗎?
答:評價難不是唯一的原因,還有個原因是,我們不希望因為公開內在價值而涉及炒作。我們有個不成文的規矩:讓每位股東獨立計算波克夏的內在價值。
華倫和我從來沒正式坐下來一起為波克夏評價,分別計算完之後再互相比較我們的計算結果。我們有一個系統,把評價所需的所有資料提供給大家,讓每位股東自己評價。
波克夏現在已經蓄積巨大的發展潛力,即使將來華倫不在,波克夏也能繼續發展下去。
問:在被魏斯可收購之前,堪薩斯金融擔保公司在承接保險業務需要購買大量的再保險服務。被魏斯可收購之後,堪薩斯金融擔保公司就不需要購買再保險。這樣的小型保險公司被收購之後,由於無需購買再保險,承保利潤會明顯提升。魏斯可是否還有機會收購類似的保險公司?
答:你說得對。當資本雄厚的保險公司收購小型保險公司後,由於波動性的承受能力增強,購買再保險服務的費用相對減少。所以你說得對,這是一個優勢。
有些小型保險公司被大型保險公司收購後可以提升獲利能力,畢竟在被收購之前,為了控制獲利的波動性,小型保險公司不得不支付大量再保險費用。有了規模更大、資金實力更雄厚的母公司支持,就可以省去這筆費用。
問:在今年的波克夏股東會上,華倫表示,從長期來看,蓋可保險可能成為波克夏最重要的保險業務部門。這是因為蓋可所在的車險市場規模龐大,而蓋可目前的滲透率較低,所以有很大的發展潛力嗎?還是因為蓋可擁有卓越的風險控制能力?
答:蓋可保險採取低成本策略,可以為顧客帶來極大價值。對許多人來說,選擇蓋可保險可以節省一大筆保費。另外,蓋可的經銷系統也很有效率,這是一門很棒的業務。
因此,如果波克夏的保險業務在現有基礎上繼續發展,沒有收購其他大型保險公司,那麼我認為蓋可保險未來一定會成為波克夏保險業務當中的主導事業。
如果10到15年後,蓋可保險在汽車責任險和碰撞險領域的保費規模沒有達到現在的三倍,那我會很失望。蓋可真是一樁了不起的生意。
 蓋可保險的集中投資法
問:查理,您和華倫都認為蓋可保險是波克夏手上一顆明珠。我們知道,盧.辛普森(Lou Simpson)負責管理蓋可的投資組合。有傳聞說,如果您和華倫出了什麼狀況,辛普森將負責波克夏的投資決策。請問您和華倫目前參與辛普森的工作嗎?還是他獨立管理蓋可的投資組合?在波克夏今年股東會,我們能聽到辛普森發言嗎?
答:這個建議非常有趣。辛普森是個非常聰明的人,多年來他在股票的選擇上一直跑贏市場大盤。
辛普森和我們是完全獨立的,但是他的投資方法與我們的投資方法非常相似。蓋可保險的投資組合也是集中持股,六到八檔股票占了投資組合中絕大部分比重。辛普森自己研究,找到和我們一樣的投資方法。換句話說辛普森跟我們得出了相同的結論。
辛普森獨立投資,自己做研究、找機會,他會找到一些他研究過、但我們卻沒看過的股票。我們與蓋可的合作方式是,讓辛普森全權負責蓋可的股票投資。我們非常放心。我們喜歡讓人獨立管理大筆資金,如果那人能像盧.辛普森一樣有才華的話。辛普森完全獨立地做投資,而且他做得非常好。
經營企業對投資股票的助益
問:巴菲特先生曾經只購買遠低於資產價值的股票,是您影響巴菲特先生,讓他認識到具有特許經營權企業的價值。您是怎麼發現特許經營權的價值?這是否和您經營企業的經歷有關?
答:華倫說過,因為他是一個職業投資人,所以他是一個更好的企業管理者;因為他是一個企業管理者,所以他是一個更好的投資人。我非常贊同華倫的這句話,我認為經營企業對投資股票是有幫助的。
一個孩子用手摸了滾燙的爐子,你問他,之後還會這麼做嗎?他會說:「不,不會了。」從錯誤中獲得深刻的教訓,這種學習方法真的很有效。
辛苦累積起來的財富,因為錯誤的投資策略化為烏有,這就像小孩子摸火爐一樣,是一個難忘的教訓。
商業和投資當然是相輔相成的。股票只是一張小小的交易憑證,但股票代表著對企業的所有權。一個人如果具有豐富的商業經驗,當然會對他的投資有幫助。
同樣地,一個人在一家公司擔任銷售經理,主要工作是銷售產品、解決客戶問題,如果他具有豐富的投資經驗,了解很多公司,這也會對他的銷售工作有幫助。因為有投資經驗,這位銷售經理可以更深入了解客戶需求,為客戶解決問題。
確實,同時具備商業經驗和投資經驗的人對投資有所幫助。我與華倫具有商業和投資的雙重背景,無論是管理企業還是投資股票,華倫和我都更加得心應手。
問:是不是有某個具體事件或時間點,讓你們認識特許經營權的好處?例如看到喜詩糖果(See's Candies)的價值而得到啟發?或只是時間與經驗的累積?
答:某些早年投資的經驗讓我們學到很多道理。例如我們收購喜詩糖果時出了很高的價格。儘管相對於清算價值我們付出了很高的價格,*但這筆投資幫我們賺了很多錢。從投資喜詩的經驗當中我們學到很多東西。
還有一種經驗也讓我們學到很多。過去只要去人少的地方,例如未上市股票、小型股,在大資金不關注的地方尋找,總能找到股價不到清算價值三分之一的股票。那時華倫在奧馬哈管理一家小型合夥基金,他可以像自己的老師葛拉漢當年一樣,找到很多不起眼的賺錢機會,獲得很高的報酬率。
以清算價值三分之一的價格買進股票,安全邊際非常高,尤其是當你建立起一籃子股票部位的話。但這種投資方式對大筆資金發揮不了作用。而且隨著時間推移,這麼做的人愈來愈多。我認識一個人,他看準很多儲貸機構即將從互助模式轉化為股份制公司,於是他去很多小型儲貸機構開設儲蓄帳戶,等待股份制後能大賺一筆。這也是一種賺錢的方法,但這不是明智運用大筆資金的做法。
現在的投資環境,就算你再怎麼努力四處翻找,也找不到幾個股價不到清算價值三分之一的股票。
所以我們投資喜詩獲得成功的經驗,以及以前擁有的大量機會消失,這兩個因素共同作用,讓我們改變原來的認知模式。很多時候,人們改變想法,是因為多個因素同時朝某個方向共同作用的結果。注這樣的事情就發生在我們身上。
問:您在波克夏股東會上說,下一個華倫.巴菲特可能具有不同的風格。您認為下一個巴菲特的風格可能有哪些不同之處?
答:人和人不一樣,風格也不一樣。比爾.蓋茲和他的團隊有他們自己的風格,他們的風格適用於他們所處的行業。很多成功人士都有適合自己的風格。
即使在投資領域,也有很多人以不同的方式獲得成功。投資不是只有一種風格。我認為,你所選擇的風格要適合自己的品格與能力。注華倫和我選擇適合自己特點的風格,我們的風格未必適合所有人。
小型股中一定有好機會
問:紅杉資本(Sequoia Fund)的管理者與您是同一個時代的人,他在紅杉基金非常擅長挖掘小型股以及低本益比的股票。幾年前您曾在南加大發表演說,您提到如果重來一次,您會在小型股中尋找投資機會。您能分享一下這個看法與見解嗎?
答:我們現在不看小型股,因為我們現在資金規模很大,所以現在我們根本不研究怎麼投資小型股。那次演講我還說,如果我要在普通商品領域投機,我可能會選擇貨幣。但事實上我沒投資貨幣,也沒投資小型股。
我只是想告訴大家,賺錢的方法不只一種,我認為一定有人特別擅長投資小型股。
問:您的意思是小型股裡還能找到值得投資的機會?
答:小型股裡一定會有好機會,關鍵是你夠不夠聰明、夠不夠勤奮,能不能挖掘到這樣的好機會。我們沒有嘗試過投資小型股,這就像有人被問到是不是會彈鋼琴?他說:「我不知道,我從來沒試過。」我們沒投資過小型股,我們不知道我們投資小型股的能力好不好。
問:我正在讀大衛.卓曼(David Dreman)寫的《逆向投資策略》(Contrarian Investment Strategies)。卓曼認為,一般人根本不具備挑選成長股的能力,也跑不贏指數。但他說,只要以本益比、股價現金流量比與股價淨值比做為選股條件,買進最便宜的10%,就能贏過90%的基金經理人。請問您怎麼看?
答:我以前經常思考這些方法,但我始終不太相信這種方式。隨著投資閱歷增加,我愈來愈不相信。
我覺得不應該低估長期持有好生意的重要性,這是非常重要的事。就拿波克夏來說,我們比卓曼更懂他的招數,但後來我們卻不那麼做,換成現在的思考方式。
問:卓曼認為你們是例外,你們有能力找到優秀公司,而一般投資人卻沒這個能力。
答:有的人以公式選股做為投資理念,發行基金,持有道瓊指數中最便宜的股票,然後每年調整組合。但不少這類型的基金過去幾年裡表現不佳。過去20年有用的東西,未來20年未必有用。這一點很難說。
問:卓曼在書中列出了過去50年的資料。
答:就算是50年,未來50年的世界可能和過去50年的世界截然不同。現實世界不像物理學那麼完美。我不認為你能從過去的經驗當中找到保證在未來絕對有效的東西。
我認為葛拉漢提出的基本投資理念永遠有助於投資。但用公式選股,在電腦中輸入公式篩選股票,對我來說這就像是想把鉛塊變成黃金一樣。基本上我不相信這種做法,至少從長遠來看,這種方法行不通。
學物理對我產生很大的影響
問:巴菲特受到葛拉漢和您的影響。那您呢?是否有什麼人或什麼書對您產生很大的影響?
答:學物理對我產生很大的影響。當然,我學習物理,沒有深入到量子物理那麼難的程度,不過物理讓我對整個世界有了新的認識。我覺得有能力學物理的人都應該學習物理,即使未來從事的工作與物理無關,也能透過學習物理獲得一套其他地方學不到的思維方式。物理讓我大開眼界。
物理學要求我們永遠追求事物的本質。但探究本質並非一朝一夕的事,你必須要夠勤奮才行。我喜歡勤奮這種精神,這代表一種持之以恆、不達目的不罷休的精神。
問:在波克夏海瑟威的股東會上,您曾說讀年報時,希望公司年報寫得清楚易懂,例如像可口可樂公司的年報一樣,把公司的經營狀況寫得一清二楚。請問當您拿起一份年報,你會怎麼看?看什麼內容?如何分析?
答:當我想研究一家公司時,如果這家公司對我來說很陌生,是我完全不熟悉的領域,我不會先讀它的年報,我會先看《價值線》(Value Line)*提供的報告,裡面有一家公司過去15年的歷史資料以及股價走勢。我認為這完美地呈現一家公司的歷史情況。
我會先看《價值線》,然後再讀年報。看完《價值線》之後,我可以對背景資訊有個大概了解,之後再讀年報效果更好。如果沒有背景資訊,一開始就直接讀年報,很容易摸不著頭腦。看《價值線》可以很方便地獲取背景資訊。
別人可能覺得我是在幫《價值線》打廣告,但我真的覺得《價值線》的圖表和報告非常有用。其實我願意花錢購買《價值線》的服務,把所有大公司從1910年起的歷史資料都蒐集整理出來。如果我去商學院任教,我會把這些大公司過去八、九十年的資料當成教材,把歷史數據和實際發生的事情結合起來,例如汽車的發明、一家企業的興衰起落等。
在讀年報之前先建立背景資訊非常有用。
了解背景資訊之後,就可以開始讀年報。讀年報時,我會關注具體數據,包括附注以及會計處理等。我對管理高層面對的問題以及他如何處理這些事情也有興趣。
但閱讀年報時我經常感到失望,因為很多公司的年報內容寫得很空洞,而且很多公司年報根本不是管理高層自己寫的,而是雇人代筆。很多公司在年報中千篇一律吹噓公司發展得多好,這也讓我厭倦。
絕大多數公司吹捧自己發展得很好,從沒有人說:「這是一間很普通的公司,我很難讓公司追上同業的平均水準。」你絕對讀不到這些。公司年報中盛行浮誇和空洞的風氣,確實讓人感到厭倦。
只能說這是人性使然。追求異性時,誰會先把自己的缺點全盤托出呢?所以如果你領取薪水去管理一間公司,他們或多或少都會粉飾自己的成績。儘管如此,我還是比較喜歡實話實說的管理階層。
我也不喜歡某些人玩的會計遊戲。有些公司擔心業績達不到分析師的預期,導致股價下跌,於是把下一季的訂單挪到這一季。一旦有銷售獎勵等措施,就很容易發生造假情事。為了賺取佣金虛報銷售資料,實際上這些銷售額可能根本子虛烏有。這是一種詐欺。
有些會計詭計連會計師都很難發現。也許我們的會計師能發表一下意見。有的公司把下一季的銷售額提前挪到這一季,這很容易識破嗎?
會計師:這要看造假的水準如何。
答:如果造假的技術很老練,應該很難發現吧?
會計師:如果和供應商串通好,那幾乎不可能發現。
答:公司在年報中可能會有很多微妙的方法會誤導投資人,如果認真看,經常可以發現一些蛛絲馬跡。所以讀年報時,既要找公司優點,也要挑公司毛病。那麼應該多找優點還是多挑毛病?我覺得還是兩者兼顧比較好。
讀年報時,要帶著明確的目的搜尋資訊,不要用法蘭西斯.培根(Francis Bacon)*做科學研究那樣的方式來讀年報。我們讀年報不能用歸納法,先蒐集一大堆資訊,然後再試圖從中理出頭緒。你必須從一些基於現實的想法開始,帶著問題讀年報注,然後看看你在年報中所看到的是否符合基本的思維架構。
例如,當你看到一家企業取得驚人的成績,這時我們會問一個問題:「這家公司的好成績具有可持續性嗎?」我的方法是帶著這個問題讀年報,研究這家公司的好業績主要源自於哪些因素,然後找出可能導致這些結果停止的力量。
關鍵是要熟練掌握多個模型,用多個模型去分析現實世界。這聽起來可能很難,但只要長期投入,就會發現其實沒那麼難。幾個重要的思維模型就能解決大部分的問題,例如資本報酬率。
問:複利效應還有費馬(Fermat)與帕斯卡(Pascal)提出的機率論,也都是很重要的心智思維模型吧?
答:當然,這兩個都是最基本的思維模型。投資時,我們要找到那種可以長期保持高資本報酬率的公司。華倫曾在加州理工學院(Caltech)發表一場演說,他說:「累積財富如同滾雪球,想要雪球滾得大,一定要選很長的山坡。」投資也是如此,你要找到能為你帶來長坡的思維模型。
看看箭牌就知道了。箭牌是享譽世界的口香糖品牌,這為它帶來巨大的優勢。想想看,要取代箭牌在人們心中的地位有多困難,買口香糖的時候,人們根本不會考慮其他牌子。綠箭口香糖一條兩元五角,雜牌的口香糖一條兩元。沒人會為了省五角錢去買雜牌的口香糖放進嘴裡嚼。
品牌是一種巨大的競爭優勢。我們都看得懂箭牌的競爭優勢。
投資箭牌這種公司的問題在於,每個人都看得出來這是一門好生意。所以你會看著箭牌的股價然後心想:「天啊,箭牌公司的股價是淨資產的八倍,其他公司的股價只有淨資產的三倍。」所以你會想:「我知道箭牌確實是好生意,但它好到足以支撐這麼高的溢價嗎?」
這個問題不好回答,但如果不是這麼難,那麼人人都能發財了。
問:您曾在一次演講中說過,要買進好公司的股票,哪怕是在市場高估時期,股價漲得太多,也最好不要換股。你還舉了一個例子,您說如果真能從「漂亮五十」當中找到最優質的五檔個股,不管市場如何波動,最好能長期持有這五檔股票幾十年。
答:沒錯。
問:在篩選個股的過程中會考慮許多因素,例如資本報酬率、競爭優勢的可持續性等、成長率等。您認為最重要的一、兩個因素是什麼?
答:就長期投資而言,最重要的因素絕對是資本報酬率。問題是入選「漂亮五十」的公司,資本報酬率都很高,所以用資本報酬率這個條件去篩選可能沒什麼用。選出最優質的五檔個股沒那麼簡單。
最近在《巴倫週刊》有一篇文章,作者計算如果從1972年「漂亮五十」的最高點開始,長期持有這50檔股票,投資報酬會如何。請記得,他選取的持有點是「漂亮五十」最高檔的時候,當時「漂亮五十」的估值非常瘋狂。在當時的市場,只要有點成長性的公司估值都非常高,連一家家庭縫紉公司本益比都飆到50倍。
之後的1974年和1975年,「漂亮五十」跌得很慘,暴跌75%到80%,所以這50檔個股被認為是很可怕的高估。
這篇文章的作者計算出,在最高價位買進「漂亮五十」,不管波動如何,一直持有到現在的報酬率。他也計算在相同時期內不買高估的「漂亮五十」,而是買進標普指數的報酬率。比較計算結果發現,前者的年化報酬率只比後者少1%。別忘了,「漂亮五十」那個組合可是在估值非常瘋狂的最高價位買進的。
在此期間,如果只取「漂亮五十」當中表現最好的5檔股票,即使是在1972年的最高價位買進,它們的表現也會遠遠領先指數。
正如我在那場演講中所說,長期持有好公司,投資人不僅可以獲得更好的年化報酬率,還可以享有巨大的稅收優惠。投資人不動如山,穩穩持有可口可樂三、四十年,可口可樂的價值會不斷地以複利方式成長。
投資人在持有股票期間不需繳交資本利得稅,只有最後賣出時才需要繳稅。對於那些在死前才兌現收益的股東來說,這種延期納稅方式可以拉高最終的年化報酬率,每年最多可以提升兩個百分點。
所以對投資人來說,買進「漂亮五十」當中最優質的5檔個股,長期持有,最終就能獲得豐厚的收益。
我說的這個方法是個好方法,也是所有人都明白的方法,但這個好方法可能會被過度使用。物極必反是資本主義市場經濟難以克服的弊端,所有真正的好想法都很有可能被過度放大。
我不是說現在市場的估值已經走到極端。如果現在我必須透過波克夏買進一些我尚未持有的股票,而且必須讓我的家族在我去世之後仍然持有很長一段時間,例如持有30年始終不賣,我可能會挑選一些你們看起來非常昂貴的股票。
因此從這個標準來看,我只是想告訴大家,真正的好公司,現在的價格大家可能覺得很貴,其實不貴。
聰明人善於比較機會成本
問:您提倡持股不變、始終不賣,但如果公司的經營環境發生明顯變化,生意不如從前,就像《世界百科全書》(World Book)那樣,我們仍然要持股不變嗎?如果看到公司即將走向末路,我們是否該及時離開?
答:這是一個很好的問題。的確,在投資過程中,有時候會預見悲劇發生,已經看出公司未來沒希望了,儘早賣出持股可以減少損失。確實有不少公司因為經營環境的變化而失去前途。
儘管如此,我仍然認為一般投資人最好還是持有「漂亮五十」中最優質的5檔個股,而不是持有30檔股票,然後認為自己比別人更知道何時該買、何時該賣,頻繁換股。股市早已證明,頻繁買賣股票,連指數都跑不贏。
問:在蓋可保險的年報中,盧.辛普森表示他以10年期公債的報酬率做為參照標準。您剛才說要持有股票30年。請問投資那麼長的時間,該如何選擇參照標準?
答:我的意思是,如果我別無選擇,只能買進並持有30年,我很可能買那些非常優質的公司。我只是舉個例子,我不是別無選擇。在現實生活中,你買進股票,你可以改變想法並賣出持股。
買進股票時,我們都必須判斷價格是否合適。怎麼判斷呢?一定要多和別的機會比較。生活本身就是一系列機會成本的選擇。聰明人善於比較機會成本注,這是人生決策的正確方式。
我在波克夏股東會上曾說,選擇人生伴侶時,你要在你能接觸到、並且願意和你攜手的人當中,挑選一位最優秀的人選。你接觸不到的人群,那就不在考慮範圍之內。這就是一個機會成本的遊戲。
再舉個例子。你奶奶去世,留給你100萬美元。在決定買什麼股票,甚至是買不買股票時,你都要比較機會成本。當然,10年期公債是個可以選擇的機會,股票也是個可以選擇的機會。如果你在比較之後發現股票太貴,還不如買公債,那買公債可能就是正確的選擇。
問:幾年前,在南加大一場演講中,您告訴我們應該懂得一些重要的心智思維模型。您談到心理學在生活中的用處,以及人類的錯誤判斷與排列組合。如果想多了解一些這方面的知識,有哪些書可以讀?
答:羅伯特.席爾迪尼(Robert Cialdini)的《影響力》(Influence)是一本通俗易懂的好書,書中席爾迪尼詳細講解六、七種基本的心理學原理,告訴我們別人如何利用這些心理學原理操縱我們。
席爾迪尼講得深入淺出,每個家庭都應該把《影響力》作為必讀書籍,不但父母自己要讀,也應該讓子女閱讀。作者在書中揭露商業人士常用的一些操縱手法,告訴我們這些方式之所以有效背後的心理學原理。讀懂這本書就能避開許多陷阱。《影響力》確實是一本好書。
不過《影響力》寫得雖好,但還不夠完整。人類做出錯誤判斷還有更多的心理學因素,但席爾迪尼在書中只提到他感興趣的心理學領域。心理學當中應該要有一本書比《影響力》更全面,透徹分析人類所有的愚蠢錯誤。可惜到現在為止,我還沒看到這樣一本書。
世界上有這麼多在高等學府任教的著名心理學教授,你以為會有人寫出這樣一本書,然而據我所知,還沒有人寫出這本書。
問:關於排列組合,您有推薦讀物嗎?
答:排列組合是高中數學的內容。心理學的一個基本觀點是,我們與生俱來的認知系統存在缺陷,就像我們與生俱來的高爾夫球揮桿動作存在缺陷一樣。我們必須學習揮桿,才能打好高爾夫球;同樣的道理,我們也必須完善自己的思考方式,才能正確地思考。而且學會正確的思考方式之後,一定要有意識地在日常生活中學以致用,就像你必須練習用正確的方式揮桿一樣。
所以如果你們當中有人說我沒有學好排列組合,我會告訴你回去再學學。學會之後,另一個訣竅就是經常在日常生活中使用它,這個思考方式會比我們經過長期演化而擁有的思考方式好得多。
多數人選擇性遺忘自己的錯誤
問:我相信從錯誤中可以吸取很多經驗教訓。我記得曾在羅傑.洛溫斯坦(Roger Lowenstein)的書中讀過一篇文章,有一次您與巴菲特等幾個人在一起,每個人都說出自己一生中犯過最愚蠢的五個錯誤。請問您是否能談一下,您犯過什麼錯?從中得到哪些教訓?
答:有這麼一回事,是我提議每個人說出自己最嚴重的錯誤,不過不是五個,而是最嚴重的一個錯誤。我記得當時在場的人可以說都是成功人士,但每個人卻都能想出一個自己曾犯過的嚴重錯誤。
至於我當時說的是什麼,我現在已經想不起來了。我不是假裝忘記,而是真忘了。但是當時別人說的錯誤我倒是全都記得。這是人類的一個心理缺陷,自己覺得丟臉的事,總是忘得很快。
大多數人善於選擇性遺忘自己的錯誤注,但嬌生公司卻有一種難能可貴的反省機制。在大規模收購幾年後,它會做一次總結,回顧當初收購的原因是什麼、總結收購成敗的經驗與教訓:原本的業績預測是否實現?原來的收購邏輯是否成立?當初主張收購的經理人要到場,親自參與討論過程。
嬌生公司這種做法非常好,很少有公司能做到這一點。我只知道兩家公司會這麼做,一個是嬌生公司,另一個是荷蘭皇家石油公司(Royal Dutch)。我很敬佩嬌生公司,這是一種非常聰明的做法。
大多數人都善於忘記自己的錯誤,就像我一樣。
問:您剛才談到錯誤。去年我向您請教過關於全美航空的問題,您說投資全美航空是個錯誤。現在這筆投資應該賺了很多錢,請問您還持有全美航空嗎?您現在認為全美航空的生意如何?
答:我們不談論我們買進和賣出的具體價格,我們只會在法律規定的範圍內披露我們的有價證券投資活動。
我們投資全美航空是個錯誤。眼看著我們的財富蒸發,1.5億美元沒了,2億美元沒了,看著一大筆屬於你的錢消失不見……。工會只考慮自己的利益,不肯做出半點讓步。還有愚蠢的競爭對手,那些破產的競爭對手已經無力償還貸款,卻還虧本經營,把其他航空公司一起拖下水。這是一次非常不愉快的投資經驗。
波克夏最嚴重的錯誤
問:在波克夏股東會上,華倫表示,如果說波克夏的管理階層過去有什麼錯誤,那就是沒有買回庫藏股。請問波克夏是否事後檢討過管理階層沒有買回庫藏股的原因?
答:大家知道,長期以來我們一直明確支持好公司大力買回庫藏股。如果我們說波克夏沒有買回庫藏股,是因為波克夏特殊,那可能會顯得我們很虛偽。所以還不如乾脆說我們是做錯了。
過去我們沒有買回庫藏股,但我們買進許多其他公司的股票,這些股票都有巨大的漲幅。因此從機會成本的角度考量,華倫在某些時候沒有買回波克夏股票,這個錯誤沒有你想像得那麼嚴重。我們買回庫藏股,收益未必勝過我們買進其他公司的股票。我們在買進其他公司的股票方面有相當不錯的表現。
然而,我們確實犯過很多錯。波克夏所犯過最嚴重的錯誤在於,我們讓很多好機會從指尖溜走了。這種錯誤為股東帶來巨大的損失,讓股東少賺很多錢。
我們從來沒犯過大錯,讓股東虧很多錢。我們很少虧錢,這方面我們做得很好。然而有一種錯誤不會出現在會計報告裡,也就是那些好機會。我們眼睜睜看著這些好機會溜走,那麼多該賺的錢卻沒賺到,我都不好意思提起這些事。
問:吉列收購金頂公司(Duracell)這筆交易您怎麼看?吉列的好生意是否會因為收購金頂而受到影響?
答:你提出的這個問題很好,但我不想多做評論。華倫在吉列擔任董事,他沒有對這筆收購提出異議,所以我想你可以認為當時華倫認為這筆收購沒有問題。
我對這筆收購沒有什麼特別的看法。20年後回頭來看這筆收購該不該做?我覺得可能一半一半。吉列的這筆收購做得對不對,現在還沒辦法下定論。我不覺得吉列這樣會變得更好,也不覺得這筆收購是一個壞主意。
在刮鬍刀領域,吉列占有絕對壟斷的地位,但在電池領域,金頂的地位算不上絕對壟斷,這一點在吉列收購金頂的換股比例中也看得出來。
然而,一個好生意發行自己的股票去和比較差的生意交換,就算在換股比例上得到補償,讓你覺得這是一筆還不錯的生意……我對此仍抱持著懷疑態度。
問:您說過,如果把城市裡唯一的一座收費大橋買下來會很賺錢。目前美國鐵路業正在進行整合,您認為未來鐵路公司是否也能像收費大橋一樣賺錢?
答:投資這麼多年,我還從沒買過鐵路公司的股票。我在中西部的鐵路邊長大,在我印象中,鐵路公司的工會非常強勢,鐵路公司的管理階層非常官僚。所以我沒有深入研究過鐵路業,也從沒買過鐵路公司股票。我不是說我永遠不會買鐵路股,我只是說我從沒買過。
儘管如此,我覺得有些鐵路公司確實可能帶來不錯的投資報酬。與過去相比,鐵路業的狀況已經發生很大的變化:工會更溫和、鐵路網也建得差不多了。在運輸某些貨物方面,鐵路仍然具有獨特優勢。投資某些鐵路公司可能會獲得不錯的報酬。
我不認為投資鐵路公司會像投資可口可樂一樣那麼成功,不過有些投資可能行得通。
試圖預測油價的人全都猜錯
問:新聞中說,理查德.雷恩沃特(Richard Rainwater)投資石油業,他認為石油業產能不足,未來10到15年石油業的公司會有很好的表現。最近,波克夏投資白銀和原油,你們是否在其中看到什麼長期趨勢?是因為預見長期的產能不足嗎?
答:我認識所有非常聰明、在石油產業工作,並試圖預測石油未來價格的人,全都預測錯誤。我怎麼都想不到,阿拉斯加北坡原油的價格現在每桶才12美元。我根本想不到油價會像現在這麼低。雷恩沃特可能是在賭長期來看油價將會改變。
長遠來看,我認為他是對的,問題在於這個長遠是多長?我認為油價不可能一直維持在每桶12美元這麼低的價格,油價遲早會漲得更高。
但這不代表你就有了賺錢的好方法。如果再過50年,油價從每桶12美元漲到15美元,雷恩沃特的投資是失敗的。但相反地,如果油價在很短的時間內從每桶12美元漲到15美元,雷恩沃特的策略就會奏效。
我不知道油價走勢會如何。我只能告訴你,如果我過去對油價做出預測,我想我的預測一定是錯的。
所有人都買指數基金,系統會失靈
問:在波克夏年報中,巴菲特說指數基金對一般投資人來說是個好主意。請問您怎麼看?
答:我認為考慮到管理費和交易成本的影響,絕大多主動管理的資金放在指數基金當中會表現得更好。現實就是如此。
那麼,這是否代表你應該投資指數基金呢?這取決於你的投資能力是否能高於平均水準,或是你是否能找到優秀的基金經理人,而他的投資能力可以跑贏大盤。這些都是讓生活變得更有趣的問題。
問:如果大家都認同應該購買指數基金,然後所有人都把一半資金投入指數基金,而所有指數基金都投資相同的股票,指數中成分股的股價是否會被抬高,導致購買指數基金這種投資方法失效?
答:如果所有人都買指數基金,這個方法就失效了。所有人都買指數基金,這就會變成一個完全失靈的系統。如果只有8%的人買指數基金,那指數基金不會失效。
順帶一提,如果聯邦政府要求社會保障基金把30%資金用於投資美國股市,巨額資金湧進股市,可能導致指數成分股的股價被拉升。即使聯邦政府不這麼要求,社會保障基金的大量資金也會投資指數成分股,就會出現你所擔心的情況。
我無法告訴你到什麼程度系統會失靈,不過我覺得8%的比例沒問題。但要是60%的人都去買指數基金,那麼指數投資肯定會失效。
問:您對共同基金有什麼想法嗎?
答:在美國的眾多產業當中,共同基金是成長最快的產業之一。基金公司中所謂的「獨立董事」根本不獨立,無論管理階層有什麼要求,他們都會投下贊成票。因此現實中,基金公司獨立董事的行為不符合大學法學院所教的獨立董事該有的職責。
因此我覺得很有趣的是,我們在法律當中有一套規定,但現實生活中卻有另一套規則。
共同基金產業的發展速度很快,規模愈來愈大。基金公司拿著投資人的錢投資,還向投資人收取銷售服務費等各種費用。我對基金做生意的方式沒什麼好感。
問:1930年代,銀行出現過擠兌潮,現在有人擔心基金出現贖回潮會引發很大的危機。
答:過去共同基金曾遭遇過小規模的贖回潮,毫無疑問,未來基金也一定會遇到贖回潮。但我認為共同基金的贖回潮不至於讓整個金融體系崩壞。
問:現在很多人認為,高資本報酬率已經成為新常態。然而我記得三年前您曾說過,如果剔除掉一些會計花招,報酬率事實上沒這麼高。請問您怎麼看?
答:美國公司的資本報酬率確實上升。資本報酬率上升,很重要的一個原因在於很多公司大量買回庫藏股,但公司本身的資本報酬率實際上並沒有發生明顯的變化。這種遊戲的潛力有限。不可能一直買回庫藏股,藉此提高資本報酬率,效果有限。
在現實世界中,一家公司已經累積巨額資本,不可能仍然長期保持每年20%的資本報酬率。巨額資本不可能始終保持高速成長。
問:您曾說公司用股票選擇權激勵管理階層不合理。
答:是的,而且我還談過選擇權的會計處理導致公司虛增獲利。
確實,當前對股票選擇權的會計處理,導致公司少算成本,虛增獲利。儘管如此,即使剔除掉這部分,跟過去相比,美國公司的資本報酬率還是明顯上升。事實上美國公司的資本報酬率比我預測得還要高出許多。
問:請問您說的資本報酬率,是指總資金報酬率,還是股東權益報酬率?
答:股東權益報酬率。
問:您說過,跟其他股票相比,波克夏的股票不算高估。
答:我想我說過波克夏股價不算「瘋狂」。
問:您覺得其他股票的估值是否到了非常瘋狂的程度?波克夏和魏斯可還能買其他公司的股票嗎?
另外,奇異樹立了史無前例的目標,可口可樂也是。可口可樂董事長道格.艾華士(Doug Ivester)表示,可口可樂將把自己的全球市占提升一倍。很多公司都樹立了非常遠大的目標,您覺得它們的目標能實現嗎?
答:我相信可口可樂的目標會實現。不用50年,在道格.艾華士退休之前,可口可樂就能把自己的全球市占從2%翻升到4%。我不認為這對可口可樂公司來說是一個瘋狂的目標,我認為絕對有可能實現。
至於奇異能保持每年15%的成長率,穩健地把自己的金融資產從2,000億美元增加到6,000億美元嗎?答案是「也許」吧。到目前為止,奇異做得還不錯。
不管怎樣,這就是你必須面對的問題。就目前市場來看,股價這麼高,很多問題沒那麼簡單。
假如你奶奶去世,留給你100萬美元,你是不是應該用現在的市場價格買下所有你喜歡的股票?這是一個很有趣的問題。過去股價沒這麼高,很容易就能決定是否買進。現在這變成一個很難的決定。正如華倫所說,安全邊際變小了。
這可能只是代表現在股價還算合理,但對你們在座各位來說,你們最不想看到的就是合理的價格,你們想要有利、便宜的價格。你們希望有一眼就能看懂的機會,不願意像現在這樣研究半天,仍然一無所獲。
我和你們一樣。
然而,這不是我們現在的世界。客觀環境如此,投資變難了。
*原書注:蒙格從1994年開始公開魏斯可的估值。在1998年3月的股東信中,他寫道:
「正如所附的財務報表所示,魏斯可的淨資產從1996年底的12.5億美元(每股176美元),增加到1997年底的17.6億美元(每股248美元),這是會計師根據慣例計算的結果。
1997年報告的淨資產增加5.13億美元,原因有三:(1)4.19億美元來自投資價值的持續淨增值,並扣除未來的資本利得稅;(2)9,400萬美元來自1997年的保留盈餘;(3)收到的股息。
上述每股248美元的帳面價值近似於清算價值──假設魏斯可的所有非證券資產在稅後將以帳面價值清算。也許這個假設太保守,但計算出的每股價值最多也只低了2到3美元。因為(1)魏斯可持有之合併房地產的清算價值只包含12.5萬平方英尺可出租面積,以及(2)其他資產(主要是精密鋼材)的未實現資本利得。相對於魏斯可的整體規模,這些資本利得不會大到對稅後清算價值的整體計算產生很大的影響。
當然,只要魏斯可不進行清算,也不出售任何增值的資產,它實際上就有一筆來自政府的無息「貸款」,相當於在確定其淨資產時減去未實現利益和1997年所羅門併入旅行者的遞延收益所產生的遞延所得稅。這筆無息「貸款」目前為魏斯可股東所用,1997年末在魏斯可每股價值中約占102美元。
但總有一天,隨著資產售罄,這筆無息「貸款」大部分都要償付。因此,魏斯可股東們並不能享有每股102美元的長期權益,相反地,現有權益在邏輯上必須遠遠低於每股102美元。根據作者的判斷,魏斯可從其臨時無息「貸款」中獲得的權益價值在1997年底可能是每股25美元。在估計無息「貸款」所帶來的權益價值後,可以對魏斯可每股的內在價值做一個合理的近似評估值。這個近似值是透過簡單地將(1)魏斯可每股的無息「貸款」的權益價值和(2)魏斯可的每股清算價值相加來實現的。其他人可能會有不同看法,但在作者看來,上述方法估算魏斯可每股內在價值是合理的方式。
因此,如果在1997年末,來自無息遞延所得稅「貸款」的權益價值為每股25美元,而當時的稅後清算價值約為每股248美元(在作者看來是合理的數字),那麼在1997年末,魏斯可的每股內在價值將約為273美元,比1996年底類似計算中猜測的內在價值成長39%。
最後,273美元對作者來說是合理的數字,應該與其在1997年12月31日的每股300美元的價格進行比較。這種比較表明,魏斯可當前的股價比內在價值高出10%。
由於魏斯可的未實現利益在繁榮的證券市場上持續成長,我們應該記住,它受到市場波動影響,可能會出現劇烈下跌,不能保證其最終完全實現。截至1997年底,未實現的稅後增值占魏斯可股東權益的73%,而前一年與前二年分別為70%和63%。
考慮到所有因素,魏斯可的業務和人員素質仍然不如波克夏海瑟威公司。魏斯可不是跟波克夏海瑟威一樣好但更小的版本(規模小並不能使成長更容易)。相反地,魏斯可每1美元的帳面價值仍然明顯地比波克夏類似的1美元帳面價值提供的內在價值要少得多。此外,近年來,它們在這方面的差距一直在擴大」。⤴
*原書注:查理與華倫透過藍籌印花公司以2,500萬美元(約為帳面價值3倍)收購喜詩糖果。⤴
*每週發行的投資刊物,除了文章外,還提供金融分析資訊及資料庫數據,也為共同基金、機關和私人客戶提供投資顧問服務。⤴
*編注:著名英國哲學家,是現代科學的奠基人之一,以歸納法著稱。⤴
*原書注:1994年,全美航空停止支付特別股分紅。1996年,巴菲特和蒙格試圖出售全美航空的股份,但沒有成功。1997年,全美航空形勢逆轉,發布一份極好的季報。1998年2月3日,全美航空買回波克夏持有的35,800萬股特別股。⤴